

|
صدمتان مختلفتان دفعتا أسهم شركات الخدمات اللوجستية في الأسواق الغربية تحت وطأة المعاناة على مدار اثني عشر شهراً؛ حلت أولاهما في أبريل 2025، حين تسبب إعلان الإدارة الأمريكية عن حزمة تعريفات جمركية متبادلة وشاملة في حركة بيع واسعة النطاق لأسهم شركات هذا القطاع. وخلفت حالة عدم اليقين التي امتدت لفترات طويلة بشأن هذه التعريفات الجمركية أثراً كبيراً على المصنّعين وشركات تجارة التجزئة ومشغلي الخدمات اللوجستية على حد سواء، إذ أدت الرسوم إلى زعزعة هياكل التكاليف في أغلب فترات العام. إلا أن كبرى الشركات المدرجة في قطاع الخدمات اللوجستية السعودي نجحت في الاستحواذ على اهتمام متزايد من جانب المستثمرين، إذ حقق بعضها مكاسب في أسعار الأسهم تجاوزت بشكل ملحوظ كلاً من المعايير الإقليمية والعالمية على مدار الاثني عشر شهراً الماضية. ولتقييم أداء أسهم قطاع الخدمات اللوجستية السعودي، يتناول هذا التحليل أداء ثلاث شركات مدرجة في السوق المالية السعودية تداول: 1. الشركة الوطنية السعودية للنقل البحري - البحري (تداول: 4030) 2. شركة الخدمات اللوجستية السعودية - سال (تداول: 4263) 3. الشركة السعودية للخدمات الأرضية (تداول: 4031) ومن السابق لأوانه الخروج باستنتاجات قاطعة حول كيفية تأثير الحرب الدائرة بين إيران وإسرائيل والولايات المتحدة في نهاية المطاف على الخدمات اللوجستية. فعادة ما تكون ردة فعل السوق في أعقاب الصدمات الجيوسياسية مدفوعة بالعاطفة وعدم اليقين، لا بالحقائق والمؤشرات المالية الرئيسية، وهو ما يجعل تحركات الأسعار بعد اندلاع مثل هذه الصدمات مباشرة تتجاوز الحدود الطبيعية صعوداً أو هبوطاً قبل أن تأخذ اتجاهاً تصحيحياً. فإحداث تغييرات في سلاسل التوريد، وإعادة تسعير التغطيات التأمينية، وتحويل مسارات التجارة، تستغرق أسابيع أو شهوراً حتى تتضح معالمها وتتجسد على أرض الواقع - الأمر الذي يجعل أي تحليل للوضع في المرحلة الأولى عقب اندلاع النزاع مباشرة بالضرورة قاصراً وغير مكتمل الأركان. ومع ذلك، فإن ارتفاع أسعار النفط يزيد الإيرادات عن كل شحنة تنقلها شركات شحن الطاقة، مثل شركة البحري، إذ ترتفع عادة أسعار الشحن لناقلات النفط الخام، إلى جانب سعر السلعة نفسها، ويكون لذلك أثر مباشر في تعزيز الأرباح. (ارتفع سعر خام برنت لفترة وجيزة إلى أكثر من 85 دولاراً للبرميل في 3 مارس).
🔎 من السقوط الحر إلى التعافي سهم شركات الخدمات اللوجستية العالمية في عام 2025 يرصد مؤشر بلوستار العالمي للخدمات اللوجستية أداء الشركات الكبرى في هذا القطاع في شتى أنحاء العالم، على الرغم من أن أغلب الشركات المدرجة في المؤشر تنشط في الأسواق الغربية. وعلى الرغم من هذا التحيز الجغرافي للمؤشر، فإن تنوع الشركات المدرجة فيه يجعله معياراً مفيداً وعملياً لقياس متوسط أداء أسهم الخدمات اللوجستية العالمية. 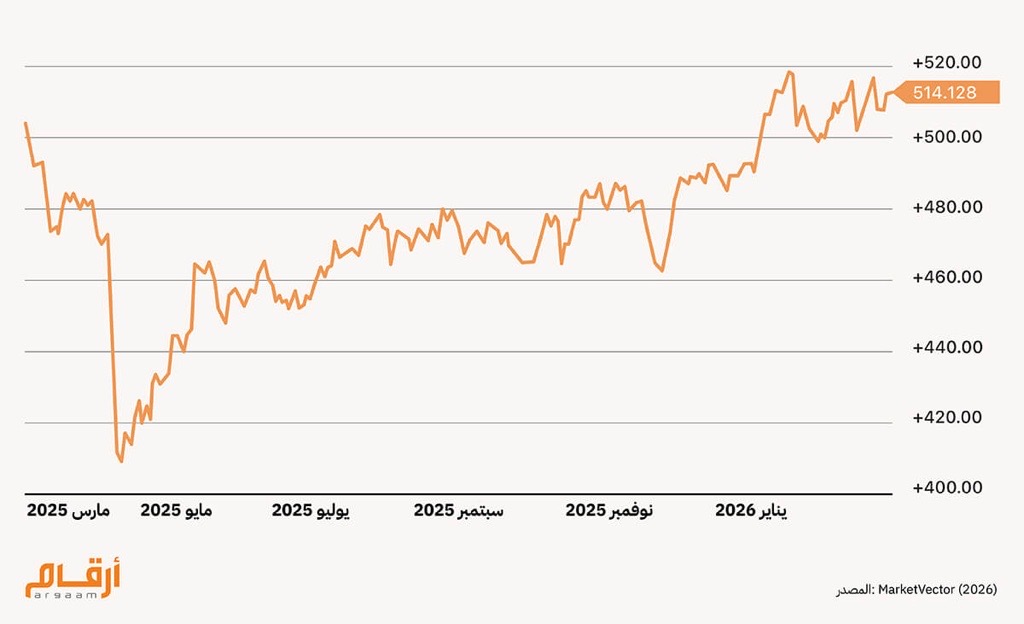 يرصد الرسم البياني مؤشر بلوستار العالمي للخدمات اللوجستية من مارس 2025 إلى أوائل عام 2026، ويوضح التصحيح الحاد الذي أعقبه انتعاش مستدام. وقد بدأ المؤشر تلك الفترة تحت ضغوط بيع كبيرة، إذ انخفض من نحو 480 في أواخر مارس إلى أدنى مستوى له عند نحو 415 بحلول أواخر أبريل - أي انخفاض بنسبة 14٪ تقريبًا في أقل من شهرين. ويجسد هذا الاتجاه على الأغلب الاضطرابات الأوسع نطاقاً التي شهدها السوق خلال تلك الفترة، بما في ذلك المخاوف من تصاعد الرسوم الجمركية وعدم اليقين بشأن التجارة العالمية. ولكن ابتداءً من شهر مايو فصاعداً، دخل المؤشر مرحلة تعافٍ ثابتة ومتواصلة إلى حد كبير، إذ ارتفع خلال فصل الصيف وتسارع في الربع الأخير من عام 2025. وبحلول أواخر نوفمبر، وصل إلى ذروة جديدة فوق 520، قبل أن يستقر حول 514 مع اقتراب أوائل عام 2026. والرسالة التي بعث بها السوق عموماً تبين قدرة على الصمود: فعلى الرغم من أن العام كان مشحوناً بالاضطرابات على إثر صدمات التعريفات الجمركية وعمليات البيع المدفوعة بتأثير الذكاء الاصطناعي والأتمتة على القطاع والتقلبات الحادة صعوداً وهبوطاً، فقد تعافت أسهم الخدمات اللوجستية العالمية في نهاية المطاف، وأغلقت الفترة على ارتفاع كبير مقارنة ببدايتها. وعلى سبيل المقارنة، يوضح المخطط البياني التالي النسبة المئوية للتغير اليومي في الأسعار لكل من شركات الخدمات اللوجستية السعودية الثلاث منذ أبريل 2025. شركة البحري ممثلة بالخط الأزرق، والشركة السعودية للخدمات الأرضية بالخط الأخضر، وشركة سال بالخط الأحمر. 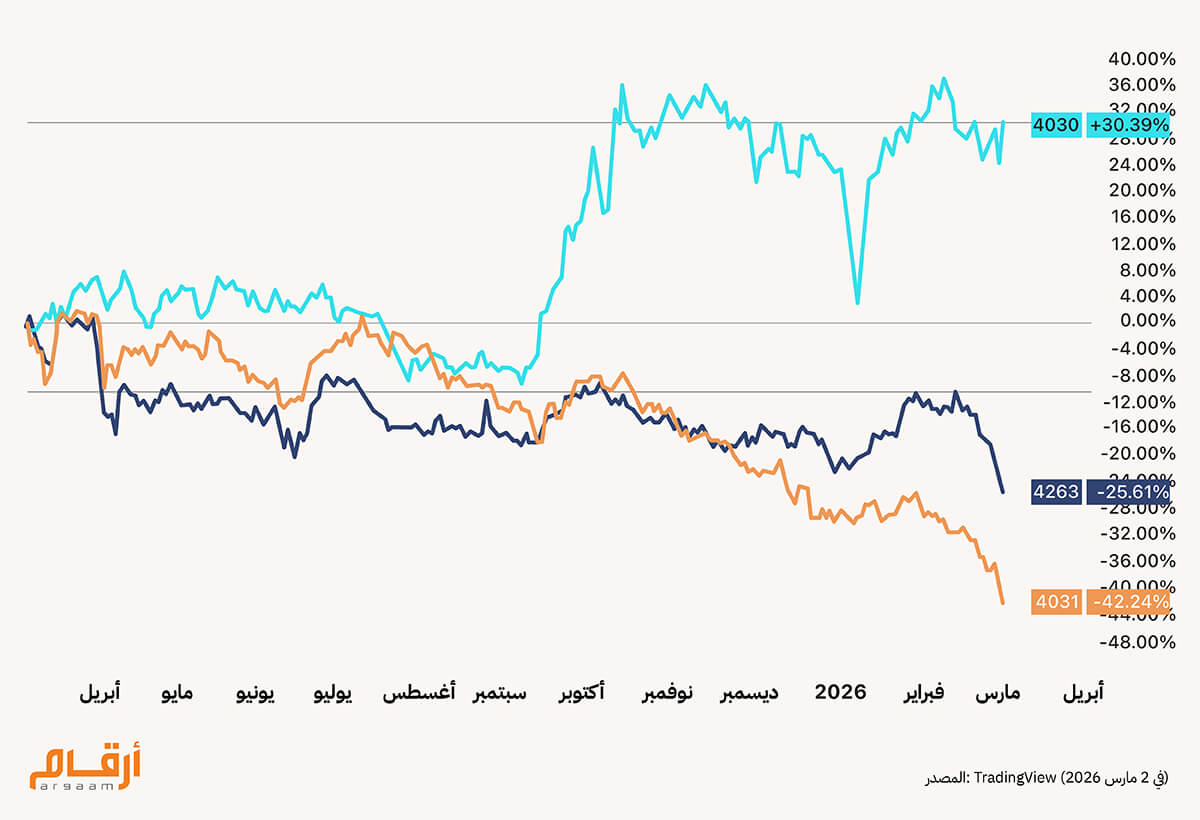 وبالحديث عن المؤشرات الاقتصادية الأساسية، يعرض الجدول أدناه مجموعة من المؤشرات المالية الرئيسية للشركات السعودية الثلاث، وهي مستمدة من أحدث البيانات المتاحة. وتجدر الإشارة إلى أن أحدث الأرقام المتاحة للشركة السعودية للخدمات الأرضية تعود إلى الربع الثالث من عام 2025، أي أنها متأخرة بفترة إبلاغ واحدة عن الشركتين الأخريين. 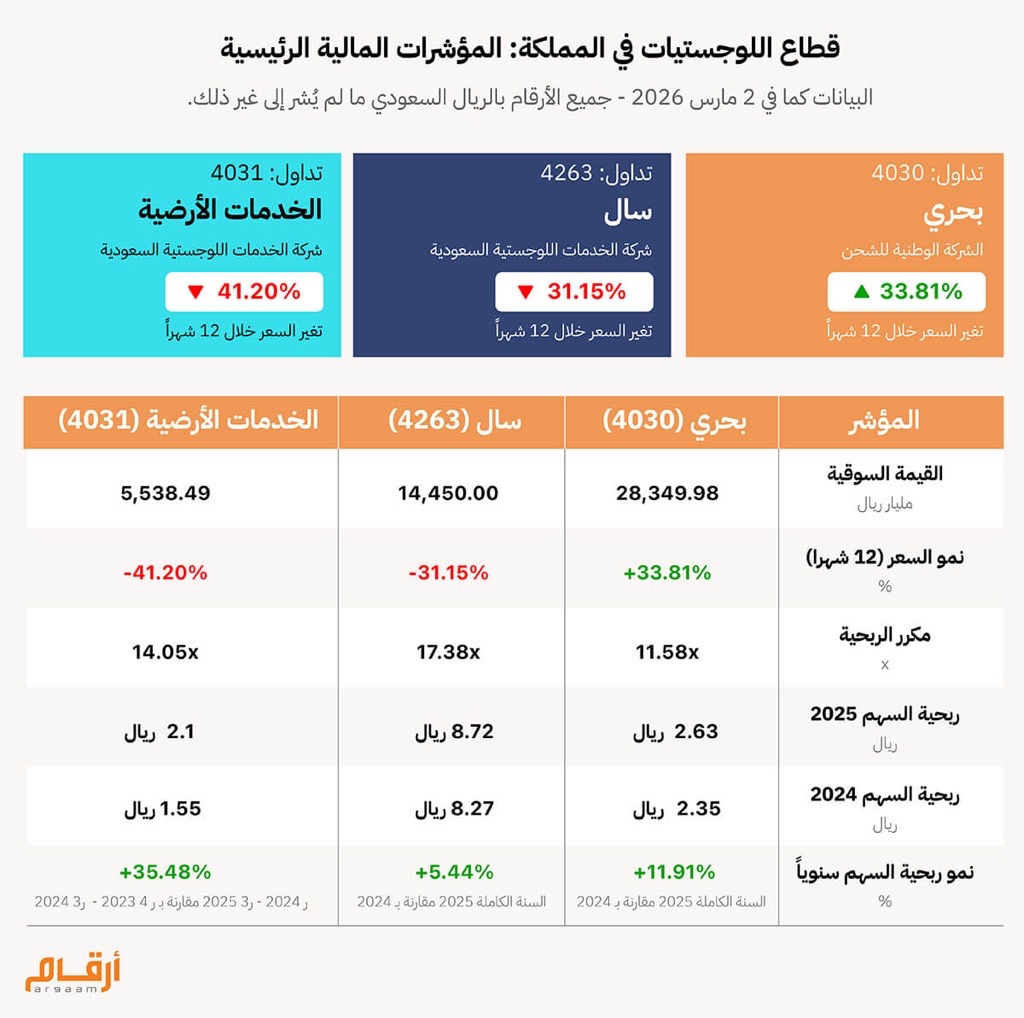 أظهر سعر سهم شركة البحري تفوقاً ملحوظاً، فيما تراجع سهما شركتي سال والشركة السعودية للخدمات الأرضية. أما الأرباح، فقد سجلت الشركات الثلاث جميعها أداء إيجابياً في ربحية السهم - مع تفوق الشركة السعودية للخدمات الأرضية من خلال إحرازها معدلاً استثنائياً في ربحية السهم الواحد على أساس سنوي. وفيما يتعلق بالتقييم، ظلت نسبة السعر إلى الأرباح لشركة سال قريبة من المتوسط التاريخي لمؤشر S&P 500، بينما تداول سهما البحري والشركة السعودية للخدمات الأرضية عند نسب أقل مقارنةً بذلك المؤشر. وقبل التعمق في دراسة هذه البيانات المالية، يجدر بنا التراجع خطوة إلى الوراء لكي ننظر في أوجه التشابه والاختلاف الهيكلية بين السوق السعودية ونظيراتها العالمية - وهو سياق ضروري من أجل التفسير الدقيق لهذه الأرقام. 🛢️ درع الموارد النفطية كيف تجاوزت الشركات السعودية عقبات وقف أمامها الآخرون أدى إعلان الرئيسي الأمريكي ترامب عن فرض تعريفات جمركية في مطلع أبريل 2025 إلى إحداث اضطرابات شديدة في الأسواق العالمية. انخفض مؤشر فاينانشيال تايمز لجميع الأسهم أو ما يعرف بمؤشر فوتسي 100 بنحو 10% في الأيام التي أعقبت الإعلان، وخسر مؤشر بلوستار العالمي للخدمات اللوجستية ما يقرب من 13% من قيمته. وشهدت حجوزات حاويات الشحن البحري العالمية تراجعات حادة في ظل انحسار أحجام التداول. ولكن التأثير على أسهم الخدمات اللوجستية السعودية كان متفاوتاً - وكشف هذا التباين عن دلالات مهمة. فقد انخفض سهم البحري بنسبة 4% فقط بعد الإعلان، وما لبث أن تعافى. وانخفض سهما الشركة السعودية للخدمات الأرضية وشركة سال بنسب أكبر، بنحو 13% و12% على التوالي. وهذا التفاوت كان مرجعه بوضوح إلى طبيعة نشاط كل شركة. فقد أُعفيَت منتجات الطاقة من الرسوم الجمركية المتبادلة في غضون أسبوع من الإعلان، وكان معنى ذلك أن شحنات النفط الخام، ومن ثم النشاط الأساسي لشركة البحري، لم تتأثر إلى حد كبير. ولم تحظ أي من الشركة السعودية للخدمات الأرضية وشركة سال، اللتان تتعاملان في البضائع العامة والشحن الجوي، بحماية مماثلة، وبقيتا عرضة لتباطؤ تجاري أوسع نطاقاً. ولم يأت ذلك من قبيل المصادفة - بل يجسد سمة متأصلة في الاقتصاد السعودي. فالنفط سلعة غير مرنة لا يستطيع كبار المستوردين، بما في ذلك الولايات المتحدة، تقييدها بسهولة. وبالتالي، فإن شركات الخدمات اللوجستية السعودية المرتبطة بنقل الطاقة تحتمي بحائط صد طبيعي ضد أنواع معينة من الصدمات المرتبطة بالسياسة الخارجية. وقد تكررت ديناميكية مماثلة عندما أدت المخاوف من أن يتسبب الذكاء الاصطناعي في أتمتة وظائف الوساطة الأساسية في مجال الشحن إلى حركة بيع حادة لأسهم شركات الخدمات اللوجستية الأمريكية. فقد انخفضت قيمة سهمي شركتي سي.إتش. روبنسون ولاندستار بأكثر من 14% في جلسة واحدة، في وقت لم تتأثر فيه الشركات السعودية - فالوساطة في مجال الشحن ليست نشاطاً تجارياً مستقلاً مهماً في المملكة.
ℹ︎
صندوق الاستثمارات العامة هو عامل استقرار، وليس مجرد حامل للأسهم. يستثمر الصندوق على المدى الطويل، وليس على فترات زمنية قصيرة. وتتمثل مهمته في تحقيق مستهدفات رؤية المملكة 2030 - وليس في تحقيق عوائد ربع سنوية - مما يضعه ضمن فئة متفردة من حاملي الأسهم. انخفاض حجم التداول يعني تقلبات أقل. الحصص الكبيرة التي يحتفظ بها الصندوق تقلل الأسهم المتاحة للتداول اليومي. ويؤدي انخفاض عدد الأسهم المتداولة تلقائياً إلى كبح تقلبات الأسعار. أسهم شركات الخدمات اللوجستية السعودية تنطوي على مخاطر هيكلية أقل. الجمع بين الملكية السيادية الطويلة النفس وانخفاض الأسهم المتداولة يجعل من شركات مثل البحري نظرياً فرصة استثمارية أكثر هدوءاً وقابلية للتنبؤ من نظيراتها في الأسواق الغربية.
🔦 مفارقة الخدمات اللوجستية السعودية في عام 2025 تعافى مؤشر بلوستار العالمي للخدمات اللوجستية تدريجياً، بعد انخفاضه الحاد في أبريل 2025، لكي يلامس المستوى الذي كان عليه في البداية. ويشير هذا الاتجاه إلى أن قطاع الخدمات اللوجستية على مستوى العالم قد عاد إلى حد كبير إلى وضعه الطبيعي - وكان الاضطراب الرئيسي هو الإعلان عن التعريفات الجمركية، ومع إلغاء تلك التعريفات منذ ذلك الحين، عادت الأسعار إلى معدلاتها. ولكن الشركات السعودية الثلاث تكشف لنا عن سيناريوهات مختلفة تماماً. سجلت شركة البحري أداءً متميزاً للغاية. فقد شهدت ربحية السهم الواحد لديها نمواً بنسبة 11,91% في عام 2025، وارتفع سعر السهم بنسبة 33,81% خلال الاثني عشر شهرًا الماضية. وهذه الحقيقة التي مفادها أن قيمتها السوقية نمت بوتيرة أسرع من أرباحها تشير إلى أن المستثمرين يتوقعون المزيد من النمو في المستقبل - وقد يعكس ذلك الدعم المقدَّم لها من جانب الحكومة، وعلاقتها الوثيقة مع أرامكو، وحجمها باعتبارها شركة ذات نطاق عالمي. وتسرد شركة سال والشركة السعودية للخدمات الأرضية سيناريوهين مختلفين. فقد حققت شركة سال نمواً في ربحية السهم الواحد لديها بنسبة 5,44%، ومع ذلك انخفض سعر سهمها بنسبة 31,15% خلال الفترة نفسها. والشركة السعودية للخدمات الأرضية لا يختلف حالها كثيراً، وإن كانت أكثر لفتاً للانتباه: فعلى الرغم من نمو ربحية السهم الواحد لديها بنحو 35٪، فقد انخفض سعر سهمها بنسبة 41,20٪. ومن الجدير بالذكر أيضاً أن أحدث البيانات المالية المتاحة عن الشركة تعود إلى الربع الثالث من عام 2025، لذلك فمن المحتمل أن يكون وضعها الحالي قد تغير منذ ذلك الحين. وهذا النمط المبين في السطور السابقة لا يقتصر على هذه الشركات الثلاث. فقد شهدت العديد من شركات الخدمات اللوجستية السعودية الأصغر حجماً - بما في ذلك الشركة المتحدة الدولية للمواصلات، والشركة السعودية للنقل الجماعي (سابتكو)، وشركة البنى التحتية المستدامة القابضة سيسكو القابضة - انخفاضات كبيرة في أسعار الأسهم وضعفاً في الأرباح. وبعبارة أخرى، فإن الأداء القوي لشركة البحري لا يعبر عن حالة القطاع بأسره. ويبدو أن السوق يميز بكل وضوح بين الشركات التي تستفيد استفادة مباشرة من الدعم الحكومي والدعم الاستراتيجي الذي يوفره صندوق الاستثمارات العامة، وغيرها من الشركات التي تفتقر إلى تلك الاستفادة. |
|
|


|

Argaam.com حقوق النشر والتأليف © 2026، أرقام الاستثمارية , جميع الحقوق محفوظة |