

|
ربما تجد المملكة العربية السعودية نفسها في وضعية نادرة تسمح لها بإرساء البنية التحتية المالية التي تجعل من القدرة الحوسبية الخام أصلاً يمكن للأسواق تداوله ويمكن للمستثمرين امتلاكه. ووحدات معالجة الرسومات (GPUs) هي المحرك الرئيسي لاقتصاد الذكاء الاصطناعي، إلا أن النظام المالي لم يستوعبها أبداً على النحو الواجب بعد في المملكة. فلا توجد آلية مُقننة لتسعيرها، ولن تقبلها البنوك باعتبارها أصلاً ضامناً للقروض، ولا تتوافر أدوات مالية كالعقود والخيارات الآجلة من شأنها توفير الحماية من التقلبات التي تطرأ على قيمتها. وعلى عكس الذهب، لا يمكن قياس القدرة الحوسبية بسهولة بوحدات معيارية أو اقتفاء أثرها من خلال أسواق تتسم بالشفافية. وهذا يعني أن الانتقال إلى مرحلة التداول وتوليد السيولة بالبيع والشراء سوف يتطلب أولاً أن تتولى جهة ما مهمة الجمع بين قطاع التقنية ورأس المال الاستثماري والأُطُر التنظيمية والمواءمة بينها من أجل الاتفاق على القواعد الأساسية. وإرساء هذا القدر من التنسيق بين الأطراف الفاعلة أهم كثيراً، في هذه المرحلة، من العمق أو النشاط الذي سوف تصل إليه السوق في نهاية المطاف. وتركز معظم التحليلات والأخبار المتعلقة بالاستثمار في الذكاء الاصطناعي على تقييمات البرمجيات، أو شركات تصنيع الرقائق، أو مراكز البيانات - أما البنية المالية التي ترتكز عليها الحوسبة نفسها فقد حظيت بقدر ضئيل، على نحو يثير الدهشة، من الاهتمام الجاد. وترى أرقام إنتليجنس أن هذه الفجوة تستحق الدراسة عن كثب، وأن المزيج المميز الذي تحظى به المملكة من رأس المال والطموح في إنشاء البنية التحتية وتوفير المرونة في الحوكمة يجعلها المكان الأكثر جذباً للاهتمام لكي نطلق منه في هذا الحوار عن أمْوَلة أو تسييل هذه الأصول الحوسبية، أي تحويلها إلى أصل يمكن للأسواق امتلاكه وتسعيره وتداوله. 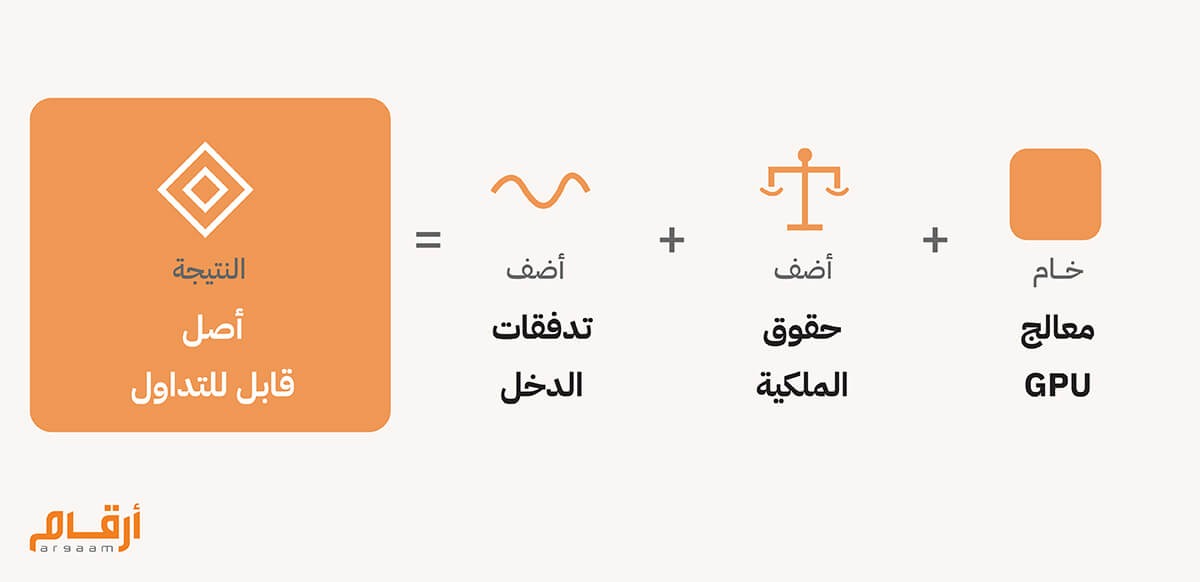 🇸🇦 لماذا تُعدّ السعودية نموذجا مثاليا لتسييل وحدات معالجة الرسومات؟ تسييل أو أمْوَلة الحوسبة هي مشكلة تنسيق قبل أن تكون مشكلة تداول. والأمْوَلة بهذا المعنى لا تتعلق بتوفير التمويل أو السيولة بقدر ما تتعلق بالبنية الأساسية التي تتيح فهم السلعة المتداولة وقواعد وآليات إنفاذها والفهم العام والمشترك للمقصود بها تماماً. وهذه هي المرحلة التأسيسية لتحويل شيء ما إلى أصل يمكن للأسواق امتلاكه وتسعيره وتداوله، وهي في جوهرها مشكلة تتعلق بالتنسيق - أي مهمة ملقاة على عاتق المؤسسات، وليس الأسواق فحسب. وما يجعل وضعية المملكة مميزة في هذا الإطار هو مزيج العوامل المتاحة لديها في آن واحد. فرأس المال وحده لا يفضي إلى التنسيق الذي تتطلبه أمولة وحدات معالجة الرسومات - ولكن رأس المال المقترن بإرساء بنية تحتية مستخدمة وحكومة مستعدة للاضطلاع بدور تنسيقي استراتيجي هو حالة مغايرة تماماً. ونظراً لأن الحوسبة تمثل تحدياً صناعياً بقدر ما تمثل تحدياً مالياً، فإن القدرة على الوقوف عند نقطة التماس بين المال وطرح الأجهزة والسياسة العامة تمنح المملكة دوراً نادراً ومفيداً في حشد الجهات الفاعلة في القطاع وشركات التقنية والمؤسسات المالية التي يعد اتفاقها شرطاً أساسياً لما يلي من خطوات. والمبادرة التي تقودها المملكة لن تحتاج إلى تحديد أسعار أو فرض حدود لشراء الحوسبة وبيعها. وستأتي قيمتها من الأسس المفاهيمية والمؤسسية المشتركة، أي وضع التعاريف والقواعد المشتركة التي تسمح للحوسبة بأن تكون أصلاً يمكن الاعتراف به وتداوله داخل النظام المالي. وأهم خطوة عملية في هذا الاتجاه هي الابتعاد عن تسعير الرقائق وفق التسمية التي تُعرَف بها أجهزتها أو أجزاؤها الصلبة - أي تطبيق نموذج محدد لوحدة معالجة الرسومات، في هذه الإعدادات التقنية المحددة - والتوجه نحو تسعير القيمة الفعلية التي تقدمها الرقائق: أي مقدار مضمون من القدرة الحوسبية يُتاح على مدى فترة زمنية محددة، مع التزامات واضحة بشأن الأداء والموثوقية. وتصبح الوحدة عبارة عن: القدرة x الوقت x معيار للخدمة، وليس بوصفها قطعة من جهاز ما تحمل اسماً ما. وهذا النمط من التبسيط موجود بالفعل ومستخدَم في قطاع الكهرباء. فعندما يتداول مشغلو الشبكة والمرافق القدرة، فإنهم لا يشترون الإلكترونات - بل يشترون ضماناً تعاقدياً بأن كمية معينة من القدرة ستكون متاحة عند الحاجة، وفقاً لشروط متفق عليها.
🔎 الحاجة إلى وحدة قياس معيارية أصبحت وحدات معالجة الرسومات الأكثر تطوراً المورِد الذي يحظى بالقدر الأكبر من الأهمية والتنافس في مجال الاستثمار في الذكاء الاصطناعي: فمن دون الإتاحة المضمونة للقدرات الكافية، يستغرق تدريب النماذج الجديدة وقتاً أطول، وترتفع تكلفة تشغيلها الفعلية، وتظل البنية التحتية لمراكز البيانات الباهظة الثمن التي تُبنَى بغرض إيوائها غير مستخدمة ولا تثمر أي عائد على الاستثمار. ولهذا السبب لم تعد الشركات الكبرى في مجال الذكاء الاصطناعي تناقش الأجهزة أو الأجزاء الصلبة الحوسبية بالطريقة نفسها التي تناقش بها شركة ما الأجهزة المكتبية أو ترقيات الخوادم. فهي الآن تخصص مئات المليارات من الدولارات لتأمين القدرة الحوسبية حتى نهاية هذا العِقد الزمني، وتتعامل معها بالقدر نفسه من الجدية الاستراتيجية التي تتعامل بها شركات الطاقة مع احتياطيات النفط أو شركات أشباه الموصلات مع قدرات التصنيع - باعتبارها المدخلات الأساسية التي من دونها لا يجدي أي عنصر آخر في نموذج أعمالها. ولإنجاح تسييل تلك الأصول الحوسبية في الواقع العملي فلابد من وجود وحدة قياس معيارية يتفق عليها جميع الفاعلين في السوق. ويجب أن تكون الأسعار شفافة ومتسقة حتى يتمكن المشترون والبائعون من إبرام الصفقات بثقة. ويجب أن تكون العقود التي تحكم ملكية القدرة الحوسبية ونقلها واستخدامها ذات أساس قانوني متين وقابلة للإنفاذ في مختلف الولايات القضائية. ويجب أن تكون البنية التحتية السوقية المحيطة، أي المنصات والوسطاء وآليات المقاصة وأدوات إدارة المخاطر، متوفرة ويُعتمَد عليها قبل إشراك رأس المال المؤسسي الجاد على نطاق واسع. 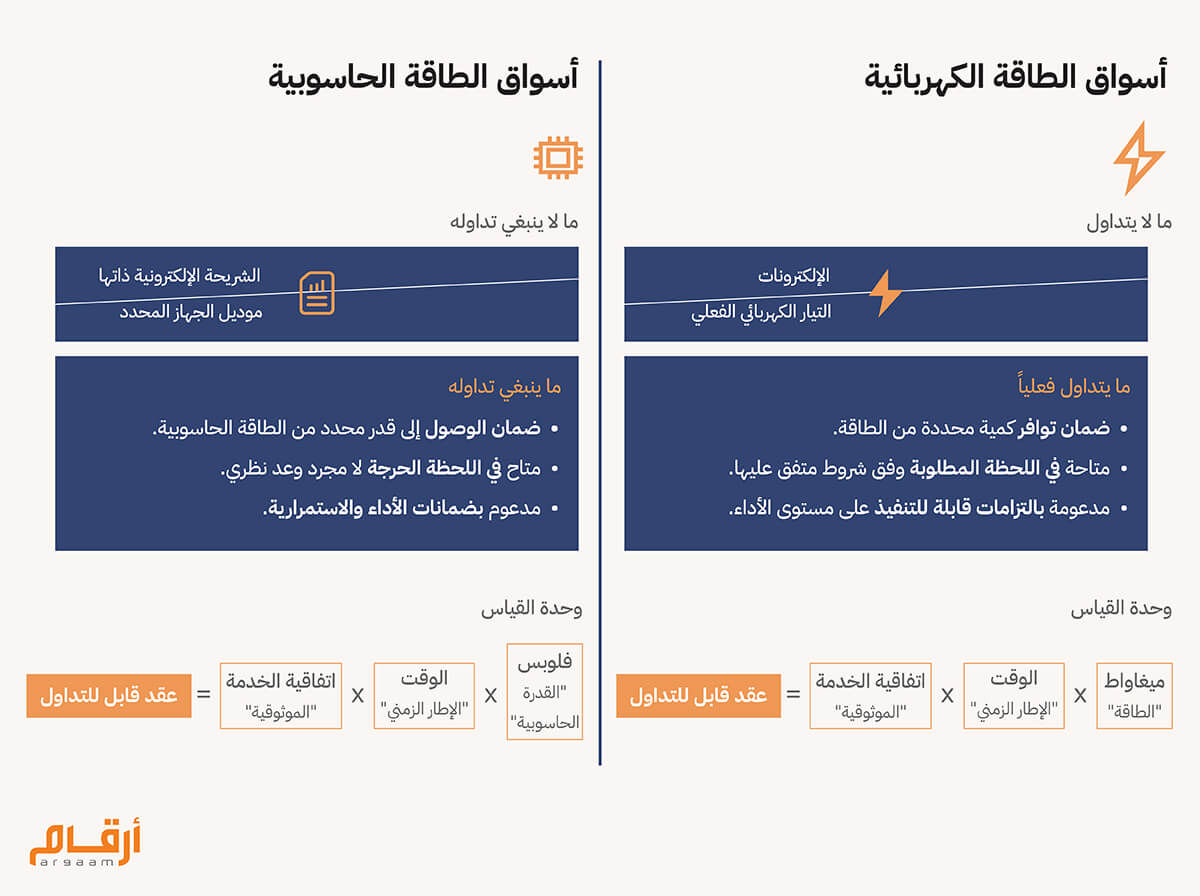
ملحوظة: تُقاس الحوسبة الفائقة بعدد العمليات ذات الفاصلة العائمة في الثانية فيما يعرف اختصارا بـ "فلوبس" FLOPS وتوجد فجوة واسعة في أسعار وحدات معالجة الرسومات لأن هذه الرقائق ليست منتجاً معيارياً واحداً - فهي تختلف اختلافاً كبيراً في قدراتها، ولكل من هذه الاختلافات سعر تحدده الأسواق. وتكمن المشكلة في أن التمويل يحتاج إلى شيء أبسط: ليس سعراً لرقاقة محددة في مركز بيانات معين، ولكن سعراً لما تقدمه الرقاقة فعلياً - العمل الحوسبي الخام المنجز. ويمكن التفكير في الأمر قياساً على الكهرباء: فأنت لا تدفع ثمن التوربين، بل تدفع ثمن الكيلوواط/ساعة. ولم تصل أسواق وحدات معالجة الرسومات إلى تلك المرحلة بعد. فاليوم، ما زلت تشتري جهازاً حاسوبياً معيناً وليس وحدة إنتاج حوسبية معيارية، مما يعني أن النظام المالي يفتقر إلى وجود شيء واضح المعالم بما يكفي لتقييمه أو تداوله أو إبرام العقود بشأنه.
ℹ︎
من اقتصاد الملكية إلى اقتصاد الاستهلاك ● غياب "وحدة العمل الحوسبي" لا يوجد حتى الآن معيار معتمد لقياس الحوسبة كسلعة — وهذا هو الفراغ الحقيقي في السوق، وفيه الفرصة. ● مشكلة التسعير غير المعياري السوق الفعّالة تحتاج سلعة موحدة قابلة للمقارنة. وحدات GPU متباينة = سوق مجزأ = تمويل متعثر. ● قياس الكهرباء كنموذج الكهرباء مرّت بنفس التحول: من تمويل المحطة إلى تسعير الكيلوواط. GPU تحتاج مساراً مماثلاً لتصبح أصلاً قابلاً للتمويل.
🎯 ملاحظات ختامية تحويل القدرة الحوسبية إلى أصل مالي قابل للتداول ليس مجرد ابتكار في الهندسة المالية، بل هو شرط بنيوي لاستدامة اقتصاد الذكاء الاصطناعي. فكما أن أسواق الطاقة لم تنضج إلا حين فُصِل سعر الكيلوواط/ساعة عن سعر المحطة، فإن الحوسبة لن تصبح أصلاً حقيقياً حتى تُفصل عن الرقاقة التي تنتجها. والمملكة العربية السعودية، بتقاطع رأس مالها وطموحها البنيوي ومرونتها التنظيمية، تقف اليوم عند نقطة التأسيس النادرة: لحظة يصنع فيها من يضع القواعد السوقَ، لا من يدخلها. |
|
|


|

Argaam.com حقوق النشر والتأليف © 2026، أرقام الاستثمارية , جميع الحقوق محفوظة |