شعار أرقام ويك اند شعار أرقام ويك اند
English
شعار أرقام ويك اند
الرئيسية الإصدارات اشترك تواصل معنا موقع بوابة أرقام
الأسبوع #61 > الطريق نحو 130 جيجاواط: رؤى حول التحول التدريجي للسعودية في توليد الكهرباء


الطريق نحو 130 جيجاواط: رؤى حول التحول التدريجي للسعودية في توليد الكهرباء
 

اعتباراً من يوليو 2025، بلغت القدرة المرتبطة بشبكة الكهرباء في المملكة العربية السعودية من مصادر الطاقة المتجددة10.213  جيجاواط تقريباً، وهو ما يعكس تقدماً ملموساً في مسار تحقيق مستهدفات رؤية 2030 الرامية إلى تنويع الاقتصاد وتعزيز مساهمة الطاقة المتجددة في مزيج الطاقة الوطني.
  
وتسعى المملكة إلى رفع القدرة الإنتاجية من مصادر الطاقة المتجددة إلى 130 جيجاواط بحلول 2030، من خلال توليد58.7  جيجاواط من الطاقة الشمسية و40 جيجاواط من طاقة الرياح. ومن المتوقع أن يسهم هذا التوسع في خفض استهلاك قطاع المرافق من الوقود السائل بنحو 1.1 مليون برميل يومياً، الأمر الذي يتيح تعزيز الصادرات النفطية عبر تحرير كميات إضافية من الخام.
ورغم أن هذه الخطط تعكس التزاماً استراتيجياً بارزاً بالنمو المستدام والتحول في قطاع الطاقة، إلا أن وتيرة التنفيذ تُبرز الطبيعة التدريجية والبطيئة لهذا التحول واسع النطاق. لذلك، بالنظر إلى القدرة الحالية والجدول الزمني المستهدف، يتضح أن الوقود الأحفوري سيظل يشكل عنصراً أساسياً في تلبية احتياجات الطلب المحلي على الكهرباء، وذلك إلى حين استكمال تطوير البنية التحتية الرئيسة للطاقة المتجددة ودخولها مرحلة التشغيل الفعلي، وهو أمر ليس سلسلا كما سنوضح في هذا التحليل.

لقد رصدنا هذا التحدي استناداً إلى تحليلنا للبيانات الصادرة عن مبادرة بيانات المنظمات المشتركة (JODI) و إدارة معلومات الطاقة الأمريكية (EIA) وشركة  كيبلر (Kpler)، وهي شركة بيانات وتحليلات متخصصة في تتبع أسواق الطاقة بالأسواق الرئيسية، حيث تبرز هذه البيانات عدة مؤشرات حول ديناميكيات استهلاك الوقود الأحفوري في المملكة.
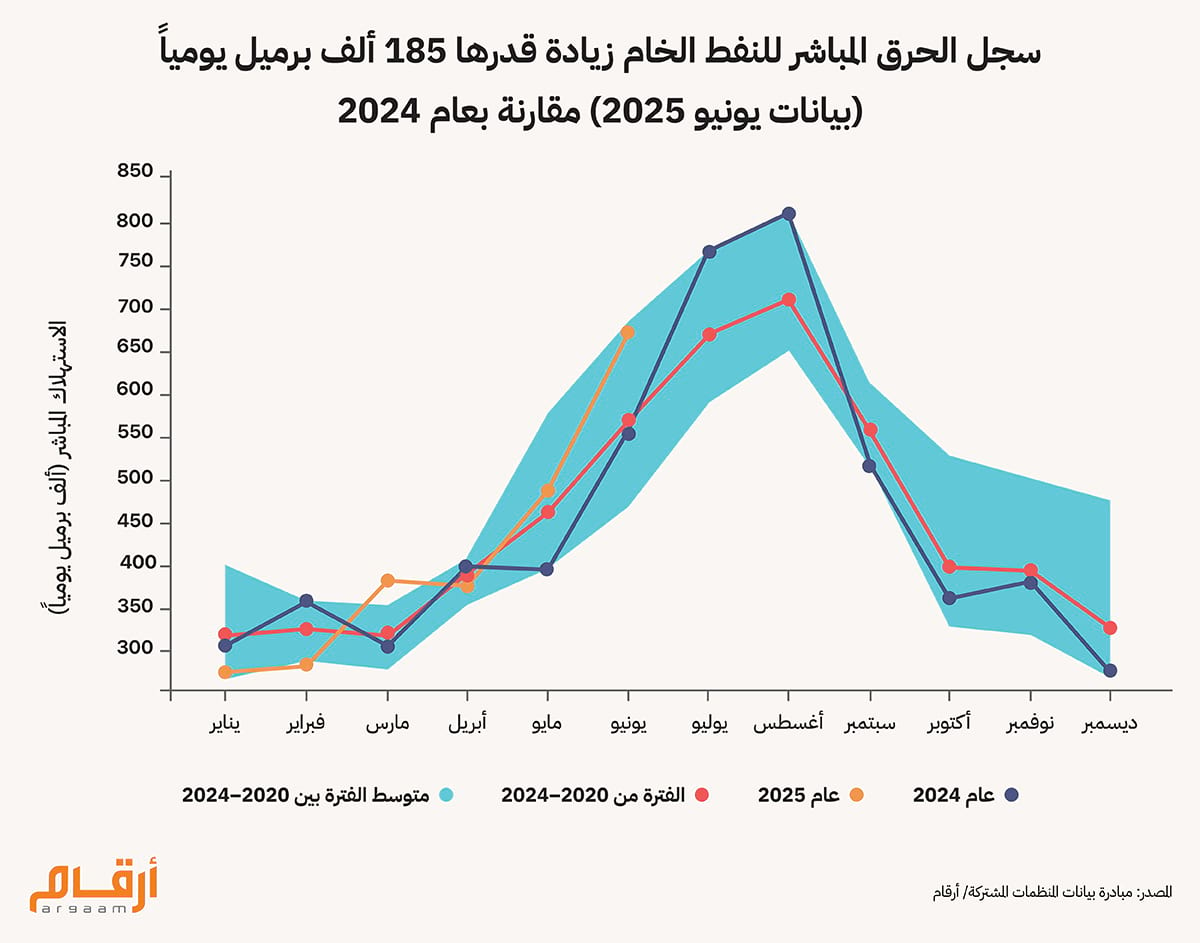
على سبيل المثال، تشير البيانات إلى ارتفاع بنسبة 25%  على أساس سنوي في معدلات الحرق المباشر للنفط الخام خلال هذا الصيف تزامناً مع ارتفاع درجات الحرارة، ليس فقط بسبب فصل الصيف؛ ولكن أيضاً نتيجة لتغير المناخ. ويؤكد ذلك استمرار الاعتماد على الوقود الأحفوري، لا سيما النفط لتلبية الطلب على الكهرباء خلال فترات زيادة الاستهلاك.

في نفس السياق، يشكل الغاز الطبيعي نحو 62%  من إنتاج الكهرباء في السعودية، ما يبرز الدور المحوري الذي ما زال يلعبه الوقود الأحفوري في قطاع الطاقة السعودي. تُبرز هذه الهيمنة للغاز الطبيعي في توليد الطاقة الاعتماد المستمر على موارد الوقود الأحفوري لتلبية الطلب الكبير والمتزايد على الكهرباء في البلاد، مدفوعاً بالتنمية الاقتصادية السريعة والتوسع العمراني المتزايد.
كما يظل النفط مكوناً أساسياً، حيث يمثل حوالي 38%  من إنتاج الطاقة، في حين لا تتجاوز مساهمة مصادر الطاقة المتجددة حالياً 1%  فقط.


تجدر الإشارة إلى أن معدلات الحرق المباشر للنفط الخام كانت قد قفزت في العام الماضي إلى أعلى مستوى لها في تسع سنوات، مسجلةً 814 ألف برميل يومياً في أغسطس. ومع الارتفاع المسجل في يونيو الجاري، تزداد احتمالات أن تصل معدلات الحرق المباشر هذا العام إلى المستويات نفسها أو حتى تتجاوزها، خصوصاً مع إعلان أوبك+ زيادة جديدة في إنتاج النفط بنحو 547 ألف برميل يومياً خلال شهر سبتمبر، ضمن سلسلة من الزيادات المتسارعة في الإمدادات لاستعادة الحصة السوقية.
من خلال الجدولين التاليين، نسلط الضوء على أبرز محطات توليد الكهرباء بالغاز الطبيعي القائمة والمخطط إنشاؤها في المملكة، بالإضافة إلى أهم محطات الطاقة المتجددة القائمة والمخطط لها منذ 2023. تُبرز هذه النبذة جهود السعودية المستمرة والمستقبلية لتوسيع قدرات إنتاج الكهرباء، بما يعكس التزامها بتلبية الطلب المتنامي على الكهرباء وتعزيز تنويع مصادر الطاقة واستدامتها.
(دورة مركبة مقصود بها توربينات غازية ذات دورة مركبة )

أبرز محطات توليد الكهرباء بالغاز الطبيعي (القائمة والمخطط لها) في السعودية
اسم المشروع     الموقع  القدرة (جيجاواط/ميجاواط) التقنية  سنة التشغيل
المتوقعة/الفعلية
محطة PP10  (20 توربين)  منطقة الرياض  3.6 جيجاواط (إجمالي إنتاج المحطة)  تحويل إلى غاز طبيعي تشغيل المرحلة الأولى بحلول 2025
محطة ينبع 2 منطقة المدينة المنورة  1.375 جيجاواط  تحويل إلى غاز طبيعي    بحلول 2028
مشروع توسعة محطة القرية المستقلة  المنطقة الشرقية   3.01 جيجاواط  CCGT (غاز طبيعي)   الربع الثاني 2028
محطة رماح 1 المستقلة     المنطقة الوسطى  1.8 جيجاواط CCGT (غاز طبيعي)  منتصف 2028
محطة رماح 2 المستقلة     المنطقة الوسطى  1.8 جيجاواط CCGT (غاز طبيعي)  منتصف 2028
محطة النعيرية 1 المستقلة      المنطقة الشرقية  1.8 جيجاواط CCGT (غاز طبيعي)  منتصف 2028
محطة النعيرية 2 المستقلة    المنطقة الشرقية  1.8 جيجاواط  CCGT (غاز طبيعي)  منتصف 2028
محطة طيبة 1 منطقة المدينة المنورة 1.8 جيجاواط  CCGT (غاز طبيعي)  2027
محطة القصيم 1  منطقة القصيم 1.8 جيجاواط  CCGT (غاز طبيعي)   2027 مثل طيبة 1
محطة طيبة 2  منطقة المدينة المنورة  ~2 جيجاواط  CCGT (غاز طبيعي)  2026 (دورة بسيطة) / 2027 (دورة مركبة)
محطة القصيم 2  منطقة القصيم  ~2 جيجاواط  CCGT (غاز طبيعي) 2026 (دورة بسيطة) / 2027 (دورة مركبة)
مشروع توسعة محطة رابغ    منطقة مكة المكرمة (رابغ)  1.2 جيجاواط   CCGT (غاز طبيعي)   لم يحدد موعد تشغيلها بعد (تقرر إنشاؤها في أكتوبر 2023)
محطة الرياض 16  المنطقة الوسطى 3.6 جيجاواط CCGT (غاز طبيعي)    لم يحدد موعد تشغيلها بعد
محطة الرايس  المنطقة الغربية  2.4 جيجاواط  CCGT (غاز طبيعي)    لم يحدد موعد تشغيلها بعد

المصدر: أكوا/ كيبلر/ أرقام
 

أبرز محطات الطاقة المتجددة (القائمة والمخطط لها) في السعودية
اسم المشروع  الموقع القدرة (ميجاواط/جيجاواط)  التقنية    سنة التشغيل المتوقعة/الفعلية
محطة الشعيبة 2 للطاقة الشمسية   منطقة مكة المكرمة  2060 ميجاواط  طاقة شمسية (PV) فبراير 2025 (تشغيل تجاري كامل)
محطة الشعيبة 1 للطاقة الشمسية       منطقة مكة المكرمة  600 ميجاواط  طاقة شمسية (PV)  نوفمبر 2024
محطة الرس 2 للطاقة الشمسية  منطقة القصيم  2 جيجاواط طاقة شمسية (PV) 2026
محطة السدوي المستقلة للطاقة الشمسية  المنطقة الشرقية 2 جيجاواط  طاقة شمسية (PV)  ديسمبر 2024 / منتصف 2027 (اتفاقية شراء طاقة SPPC)
محطة سعد 2 للطاقة الشمسية المنطقة الوسطى  1.12 جيجاواط  طاقة شمسية (PV)  2026
محطة المساع المستقلة للطاقة الشمسية  منطقة حائل  1 جيجاواط طاقة شمسية (PV) الربع الثاني 2027
محطة الحناكية 2 للطاقة الشمسية  منطقة المدينة المنورة 400 ميجاواط طاقة شمسية (PV)  الربع الرابع 2026
محطة طبرجل للطاقة الشمسية منطقة الجوف 400 ميجاواط    طاقة شمسية (PV)  2026
محطة أمالا للطاقة الشمسية ساحل البحر الأحمر 250 ميجاواط (+700 ميجاواط/ساعة تخزين BESS)  طاقة شمسية (PV)  نهاية 2024 (تشغيل مبدئي) / 2025
مشروع الرس 1 للطاقة الشمسية منطقة القصيم 700  ميجاواط طاقة شمسية (PV)  أواخر 2024 / أوائل 2025
مشروع الغاط لطاقة الرياح  منطقة الغاط، الرياض 600  ميجاواط  طاقة رياح  2026
مشروع وعد الشمال لطاقة الرياح طريف، الحدود الشمالية  500  ميجاواط  طاقة رياح   2026

المصدر: أكوا/ كيبلر/ أرقام
 

📈
تأثير الاقتصاد والجغرافيا على طموحات الطاقة الخضراء
 

تشير دراسة أكاديمية حديثة بعنوان: قيود وتحديات وحلول في أنظمة الطاقة المتجددة المرتبطة بشبكة الكهرباء، إلى أن أي دولة تسعى إلى تسريع تحولها الطاقي يجب أن تتوقع تحديات تقنية متعلقة بدمج مصادر الطاقة المتجددة واسعة النطاق في الشبكة الوطنية. وتكمن أبرز هذه التحديات، والتي غالباً ما يتم التقليل من شأنها، في اختيار ونشر أنظمة تخزين الطاقة (ESS) الأنسب لمناخ المملكة العربية السعودية الصحراوي وظروفها الاقتصادية المتطورة.

فالبيئة الصحراوية في المملكة تتميز بدرجات الحرارة المرتفعة للغاية وانخفاض الرطوبة والكثافة العالية للإشعاع الشمسي، إضافة إلى محدودية الموارد المائية. تفرض هذه العوامل، مجتمعة، متطلبات دقيقة على تقنيات التخزين.
فعلى سبيل المثال، بعض أنواع البطاريات تتعرض لتدهور سريع في الأداء تحت درجات الحرارة المرتفعة، ما يتطلب توفير أنظمة تبريد ضخمة، ومن ثم زيادة التكاليف وتقليل موثوقية النظام بشكل عام.

وعلى الرغم من أن تخزين الطاقة الكهرومائية بالضخ (PHS) يُعتبر من أكثر تقنيات التخزين نضجاً وكفاءة، إلا أن اعتماد هذه التقنية على التضاريس الملائمة ووفرة المياه يجعلها غير قابلة للتطبيق إلى حد كبير في جغرافية المملكة نظراً لندرة تلك الموارد.
من جهةٍ أخرى، تشهد الساحة الاقتصادية في السعودية تحولاً سريعاً في ظل مساعيها لتعزيز التنويع الاقتصادي ضمن إطار رؤية 2030، حيث تتغير أنماط الاستثمار وتتبدل أولويات البنية التحتية بشكل ملحوظ. وفي هذا السياق، يبرز تحدي اختيار تقنيات تخزين الطاقة الملائمة، بما يوازن بين التكاليف الرأسمالية الأولية والمصروفات التشغيلية وكفاءة الأنظمة وعمرها الافتراضي، وهو تحدٍ معقد في ظل البيئة الاقتصادية المتغيرة للمملكة.

لقد أفرز مسار التنويع الاقتصادي في ظل رؤية 2030  بيئة استثمارية ديناميكية في السعودية، باتت فيها الحوكمة المالية وحسن توجيه رأس المال عناصر بالغة الأهمية. كما تختلف أنظمة تخزين الطاقة اختلافاً كبيراً من حيث تكاليفها الرأسمالية الأولية (دولار/كيلوواط) ونفقاتها التشغيلية وكفاءتها وعمرها الافتراضي. وهو ما يجعل اختيار التقنية الأنسب رهناً بتحليل دقيق للتكلفة والعائد يتماشى مع أولويات المملكة المالية المتغيرة وأولوياتها الاستثمارية.
وبحسب الدراسة تحت عنوان: قيود وتحديات وحلول في أنظمة الطاقة المتجددة المرتبطة بشبكة الكهرباء، التي أشرنا إليها، فإن تقنية تخزين الطاقة الكهرومائية بالضخ (PHS) تُعد من أكثر الحلول نضجاً وكفاءة (بمعدل كفاءة يتراوح بين 65–85%)، كما تتميز بعمر تشغيلي طويل يمتد بين 30 و60 عاماً. غير أن هذه التقنية تتطلب استثمارات رأسمالية مرتفعة للغاية تتراوح بين 600 و2000 دولار/كيلوواط، فضلاً عن حاجتها إلى ظروف جغرافية خاصة.

في المقابل، تبرز بطاريات مثل الليثيوم-أيون (Li-ion) باعتبارها خياراً واعداً لما تتمتع به من كثافة طاقية مرتفعة نسبياً وإمكانية انتشار سريعة، ما يجعلها مناسبة للمناخ الصحراوي ولمشروعات الدمج مع الطاقة الشمسية الكهروضوئية. غير أن تكلفتها تتراوح بين 300 إلى 1000 دولار/كيلوواط أو أكثر، مع مخاوف متزايدة من تأثير درجات الحرارة العالية على تراجع الكفاءة وارتفاع تكاليف الإحلال والصيانة، وبالتالي التأثير على صافي تكاليف دورة عمل البطاريات والعائد الاستثماري المتوقع.
هذا التداخل المعقد بين العوامل الجغرافية والاقتصادية يزيد من صعوبة تطوير محفظة متنوعة وفعالة من تقنيات تخزين الطاقة، وقد يفسر جزئياً بطء التقدم مقارنة بالمستهدف الطموح للوصول إلى 130 جيجاواط من الطاقة المتجددة في المملكة.

ومع ذلك، فإن هذه المرحلة تمثل فترة انتقالية طبيعية تؤكد على أهمية استمرار الاستثمار في البنية التحتية للطاقة المتجددة، وتطوير تقنيات الدمج والتخزين، بما يساهم تدريجياً في تقليص الاعتماد على الوقود الأحفوري مع الحفاظ على أمن الطاقة وموثوقيتها.

أقرأ أيضــــاً
الضامن اللاعب نفسه: كيف يمكن للدوري السعودي أن يمول طموحاته العالمية؟
ما بدأ كظاهرة أثارت فضول الكثيريين في أواخر 2022 وأوائل 2023، تحوّل إلى موجة اهتمام عالمية، حيث سجّلت عمليات البحث على جوجل زيادة بنسبة %10,577 في المكسيك و%8,508 في فرنسا و%6,147 في البرازيل و%5,304 في الهند مقارنة بالموسم السابق. إنه الوجه الجديد للدوري السعودي للمحترفين (SPL).
قانون FEOC الأمريكي: دليل للتحوط في الاستثمارات السعودية-الصينية في قطاع التعدين
في الوقت الذي تمضي فيه المملكة العربية السعودية قدماً في خططها الطموحة لتطوير سلاسل إمداد المعادن الاستراتيجية وتقنيات الطاقة النظيفة، وخاصة في قطاع التعدين المزدهر، يُعدّ الفهم المتعمق لقانون الكيانات الأجنبية المثيرة للقلق (FEOC) الأمريكي أمراً بالغ الأهمية.
Facebook
Twitter
LinkedIn
Instagram
YouTube
حمل تطبيقاتنا
تحميل تطبيق أرقام
تحميل تطبيق أرقام أندرويد
Argaam.com حقوق النشر والتأليف © 2025، أرقام الاستثمارية , جميع الحقوق محفوظة