

|
حال اضطلاع المملكة بتطوير قطاع الهيدروجين الأخضر لديها، اتضح أن تلك الصناعة العالمية يتخللها تعقيدات أكبر من التوقعات المسبقة. فمنذ مطلع عام 2020، ومع شروع عدة دول مثل أمريكا وبعض دول الاتحاد الأوروبي في انتهاج استراتيجيات الهيدروجين الأخضر وانتشار حالة إيجابية من الزخم العالمي حول تأثيراته المحتملة في إنتاج الطاقة، كشفت الديناميكيات السوقية وعلى رأسها الكلفة الاقتصادية والتحديات اللوجيستية والتكنولوجية عن الكثير من الشكوك التي سنتناولها في هذا التحليل. ومع بروز تلك التعقيدات، نرى أنه من الضروري انتهاج استراتيجيات تقليل من مخاطر تدني الطلب العالمي على الهيدروجين الأخضر، وهذا ما سنشرحه في الجزء الأخير من ورقتنا البحثية. وفقًا لما أورده تقرير رؤية المملكة 2030 الأخير، فقد استخدمت المملكة الهيدروجين الرمادي بشكل تجريبي في قطاع النقل، مما يبرز اتخاذ المملكة لخطوات أولية نحو دمج الهيدورجين ضمن مصادر الطاقة المستخدمة. ولكن تشوب عملية إنتاج الهيدروجين الرمادي انبعاث كميات كبيرة من غازات ثاني أكسيد الكربون وهو ما يتنافى مع أهداف صفرية الانبعاث الكربوني، لذا، تعتزم المملكة على الانتقال إلى المرحلة التالية في مسار صناعة الهيدروجين، والتي تتمحور حول الهيدروجين الأخضر، والذي يُنتج من خلال فصل ذرات الهيدروجين عن الماء باستخدام نوع من الماكينات يُسمى المحلل الكهربائي، وتستمد تلك الماكينات طاقتها من مصادر طاقة متجددة. تهدف الاستراتيجية الوطنية للهيدروجين إلى إنتاج 1.2 مليون طن من الهيدروجين الأخضر بحلول عام 2030، مع احتمالية تصدير جزء كبير منها إلى دول أوروبا وآسيا. كما تستهدف المملكة تلبية 10% من الطلب العالمي على الهيدروجين الأخضر من خلال إقامة مشاريع رئيسية مثل مشروع نيوم الضخم الذي يعمل بمصادر طاقة متجددة.
⚔️ كُلفة التحديات لضمان تدفق طلب عالمي مرتفع على الهيدروجين الأخضر، يجب ضخ استثمارات ضخمة من مختلف الدول حول العالم، وليس المملكة فقط، وينبغي مراعاة تنسيقها بشكل متماثل، وهذا ينطبق على المشروع الذي تسعى السعودية إلى إقامته. فرغم أن السعودية تخطط لإنتاج الهيدروجين الأخضر بشكل غزير، إلا أن حجم إنتاجها لا يكفي لاستثارة الطلب العالمي، ولكن يمكنها احتلال مكانة رئيسية ضمن قاعدة كبيرة من الموردين. تواجه مشاريع الهيدروجين الأخضر بمختلف دول العالم تحديات مالية كبيرة، نظرًا لارتفاع تكاليف الإنتاج التي تؤدي مباشرةً إلى ارتفاع النفقات الرأسمالية وتكاليف التشغيل، ويترتب على ذلك زيادة اتساع فجوة الأسعار بين الهيدروجين الأخضر وبين بدائل الوقود الأحفوري الأخرى المُجربة والمتوفرة بالفعل. يُصعب هذا الأمر من الجدوى الاقتصادية للعديد من المشاريع المخطط لها، وقد يصيب المستثمرين بحالة من التردد قبل الانخراط في مثل تلك الصناعة الناشئة المحفوفة بالتعقيدات. وزادت تكلفة إنتاج الهيدروجين الأخضر في أمريكا والاتحاد الأوروبي عام 2024 بنسبة 55% عما كانت عليه في 2022. كما ظهرت تعقيدات تفوق التوقعات المسبقة خلال مراحل التصميم والتجهيز الهندسي الفعلي لمصانع الهيدروجين الأخضر. وتبين انطواء الخدمات اللوجيستية على تحديات رئيسية أخرى، إذ لم توضع بعد بشكل نهائي معايير رئيسية موحدة ومتكاملة لسلاسل إمداد المكونات الرئيسية مثل المحللات الكهربائية، وخزانات التخزين، وخطوط الأنابيب، ووسائل تحويل الوقود التكنولوجية. ويؤدي عدم الانتهاء من تلك الأمور إلى حدوث تأخيرات في التسليم ونقص الإمدادات وارتفاع تكاليف الشراء. وفقًا لما يعرضه الرسم أعلاه، استهلك العالم في أعمال التشغيل عام 2023 حوالي 1.1 غيغا وات من سعة التحليل الكهربائي المخصصة لإنتاج الهيدروجين. وهذا الرقم قليل جدًا بالنسبة لحجم الاستهلاك المأمول والبالغ 263.1 غيغا وات. وعلى الرغم من ضخامة توقعات أو تصورات دراسات الجدوى سواءً في إنتاج الطاقة (164.7 غيغا وات) أو المستهدفات النظرية (263.1 غيغا وات)، فقد حصلت المشاريع الفعلية من المستثمرين على مخصصات مالية للبدء في مشاريع أنتجت 14.7 غيغا وات فقط من الطاقة.
🔍 عندما يصطدم الابتكار بالواقع تمثل التعقيدات الهندسية أحد المعوقات القابعة وراء إلغاء العديد من المشاريع حول العالم في 2024. حيث تتسبب تلك التعقيدات كثيرًا في تجاوز المواعيد الزمنية المقررة وتضع عقبات بين مراحل سلاسل التوريد، مما يؤدي إلى زيادة التكاليف بشكل أكبر ويؤخر نمو السوق. لا نريد الإفراط في تناول الجانب الفني، ولكن من سبيل عرض فكرة أساسية عن تلك العملية المعقدة، فإن المشاريع تتطلب وجود محللات كهربائية ومصادر طاقة متجددة (شمسية، أو رياح)، وأنظمة تحويل (إلى الأمونيا، أو الميثانول) وبنية تحتية لوسائل النقل نظرًا لإنشاء المصانع في أماكن بعيدة. وتظهر مخاطر تعطل المكونات وضعف الأداء مثل مشكلات تدهور حالة المحلل الكهربائي أو عدم كفاءة الطاقة المستخدمة عند تطوير مصنع تجريبي أو اختباري وتحويله إلى منشأة تجارية النطاق تهدف إلى الربح. 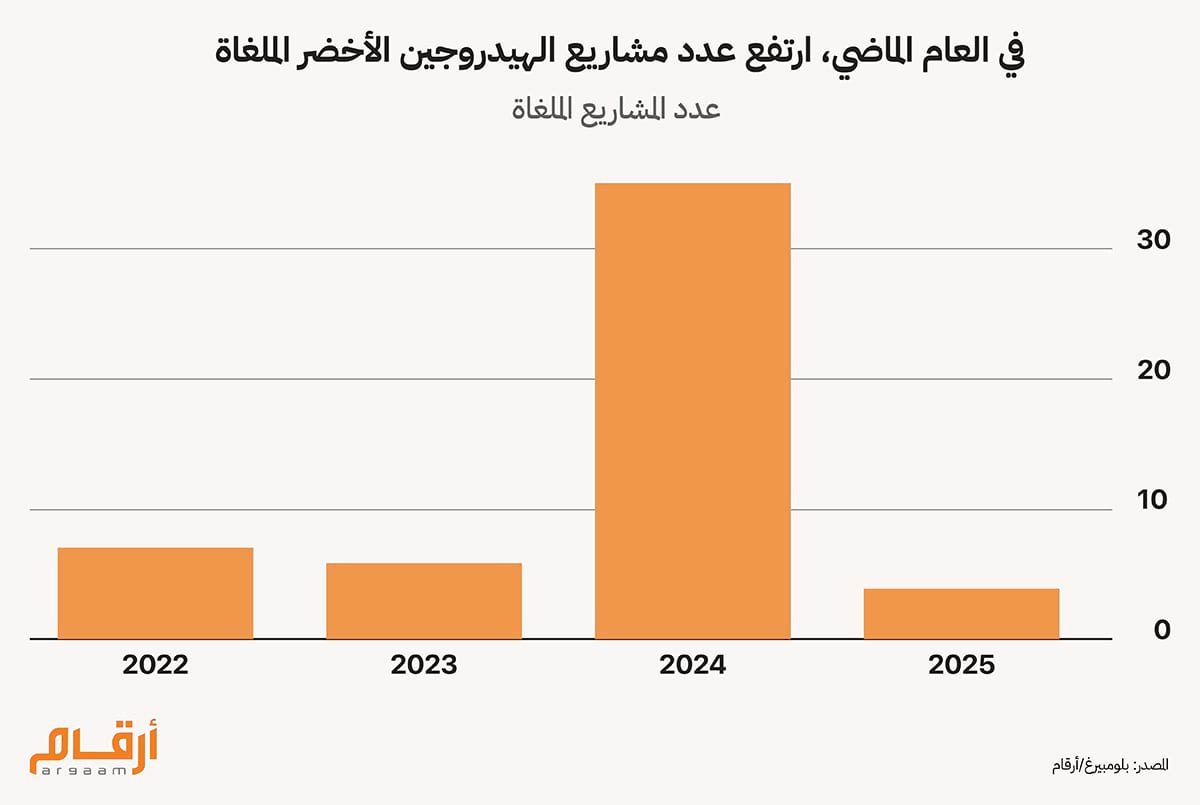 عندما تتصاحب التعقيدات الفنية مع تكاليف الإنتاج غير المجدية اقتصاديًا، لن يقوى الهيدروجين الأخضر على المنافسة بفاعلية في أسواق الطاقة القائمة، وبذلك سيقل الطلب عليه من جانب المستخدمين الصناعيين وقطاعات النقل والأسواق التصديرية. وسيتابطأ نمو القدرة الإنتاجية بسبب تجاوب المستثمرين الضعيف مع هذه الصناعة الناشئة وتحيرهم من الانخراط فيها، مما سيعمل على تقليل توفر الهيدروجين الأخضر في الأسواق العالمية والذي سيسهم في إضعاف الطلب عليه نظرًا لانعدام ثقة العملاء فيه وتوافر خيارات معروضة أيسر تكلفةً. وبناءً على ذلك، يؤدي عدم توفير هيدروجين أخضر ميسور التكلفة إلى السير في دائرة مغلقة: فعندما يقل الطلب، يقل نطاق الإنتاج، وبذلك تظل التكلفة مرتفعة.
🔦 خارطة طريق للهيدروجين الأخضر المستدام
تطمح المملكة العربية السعودية إلى الريادة العالمية في إنتاج الهيدروجين الأخضر، ولكن تحقيق هذه المطمح مرهون بوضع آليات تقليل مخاطر فعالة من شأنها استقطاب رؤوس أموال خاصة، وتسريع نمو الصناعة، وضمان الحصول على قيمة مستدامة. بالنظر إلى ضخامة رأس المال المستثمر والطبيعة التكنولوجية المعقدة لمشاريع الهيدروجين الأخضر، نجد أنه من الأفضل للمملكة اتباع نهج متعدد الجوانب بتنسيق دولي متسق لتقليل المخاطر المحيطة بالاستثمارات واسعة النطاق. تستطيع السعودية الغنية بالموارد تحقيق عوائد كبيرة من خلال إبرام عقود شراء طويلة الأجل وانتهاج استراتيجيات تجميع الطلب مع مستوردي الهيدروجين البارزين مثل هولندا (التي تستورد 35% من حجم الهيدروجين المُصدَّر عالميًا) ويليها أمريكا وفرنسا وألمانيا والمكسيك. ومن الممكن اتخاذ تدابير أخرى لتقليل المخاطر مثل ابتكار خطط ائتمانية وضمانات وتسهيلات للقروض من شأنها تحفيز القطاع الخاص على المشاركة في هذه الصناعة مع التحكم في توافرها للعامة. ومن أمثلة ذلك توفير أدوات للمستثمرين مثل ضمانات الحد الأدنى للسعر، حيث تضمن الدولة للمنتجين حصولهم على السعر الأدنى المحدد لكل وحدة مباعة من الهيدروجين الأخضر على أقل تقدير. فإذا انخفض سعر السوق عن السعر المضمون، تدفع الدولة فارق السعر للمستثمرين لضمان تدفق الإيرادات باستمرار. |
|
|


|


Argaam.com حقوق النشر والتأليف © 2025، أرقام الاستثمارية , جميع الحقوق محفوظة |