

|
لم يعد مؤشر تكاليف البناء في الخليج العربي مجرد أداةٍ قياسية يقتصر دورها على رصد مسارات التضخم في قطاع البناء؛ بل أعادت التحولات الجيوسياسية المتسارعة تعريف وظيفته الرئيسية، لتجعل منه مقياساً مبكراً للضغوط الهيكلية التي تُلقي بظلالها على البيئة العمرانية. حين تقفز أسعار الطاقة مدفوعةً بالتوترات الجيوسياسية، تكون ميزانيات البناء في الغالب أولى المتضررين وأشدّهم تأثراً؛ ذلك أن الطاقة لا تُمثّل مجرد بندٍ منفصل ضمن هيكل التكاليف في مشروعات البناء، بل تُشكّل عنصراً بنيوياً يتغلغل في معظم حلقات سلسلة القيمة المرتبطة بالقطاع — من تكاليف استخراج المواد الخام ومعالجتها ونقلها، إلى تشغيل المعدات الثقيلة وعمليات التشطيب النهائية. ومن ثَمَّ، فإن أي اضطرابٍ في منظومة الطاقة لا يظل محصوراً في نطاقه المباشر، بل يتردد صداه عبر شبكة التكاليف بأسرها، ليُعيد في نهاية المطاف صياغة معادلة الجدوى الاقتصادية للمشروعات العمرانية. وعليه، فإن السؤال المحوري لم يعد يقتصر على ما إذا كان سعر برميل النفط سيقفز من 70 إلى 100 دولار، كما كان يتردد في بداية الحرب، بل يمتد إلى تقدير الكيفية التي تنتقل بها هذه القفزات عبر طبقات التكلفة المختلفة داخل قطاع البناء. فهیكل التكاليف في قطاع البناء يعمل كنظامٍ طبقي تتخذ فيه الطاقة موقع المدخل الأساسي لكل مدخلٍ آخر؛ حيث تُؤدي حركة أسعار الوقود إلى رفع تكاليف الاستخراج، التي تدفع بدورها أسعار الإسمنت صعوداً، لترتفع معها تكلفة الخرسانة، وتتضخم في نهاية المطاف التكاليف الهيكلية للمشروع بأكمله. ويسري الأثر المتسلسل ذاته على قطاع الصلب؛ إذ تحرك الطاقة تكاليف الصهر، ما يؤدي إلى ارتفاع أسعار الألواح، فيمتد أثرها لزيادة تكلفة عمليات التصنيع، وصولاً إلى التركيبات الميكانيكية والكهربائية. وبحلول الوقت الذي تكون فيه زيادة الثلاثين دولاراً في سعر برميل النفط قد أكملت دورتها عبر هيكل التكاليف، فإن الأثر النهائي على المشاريع الكبرى أو المجمعات السكنية لن يتوقف عند حدود نسبة 43% المباشرة في تكاليف الوقود؛ بل سيكون أثراً تراكمياً مركباً يمكن أن يدفع إجمالي تكاليف المشروع إلى الارتفاع كما هو موضح في الرسم البياني التالي. 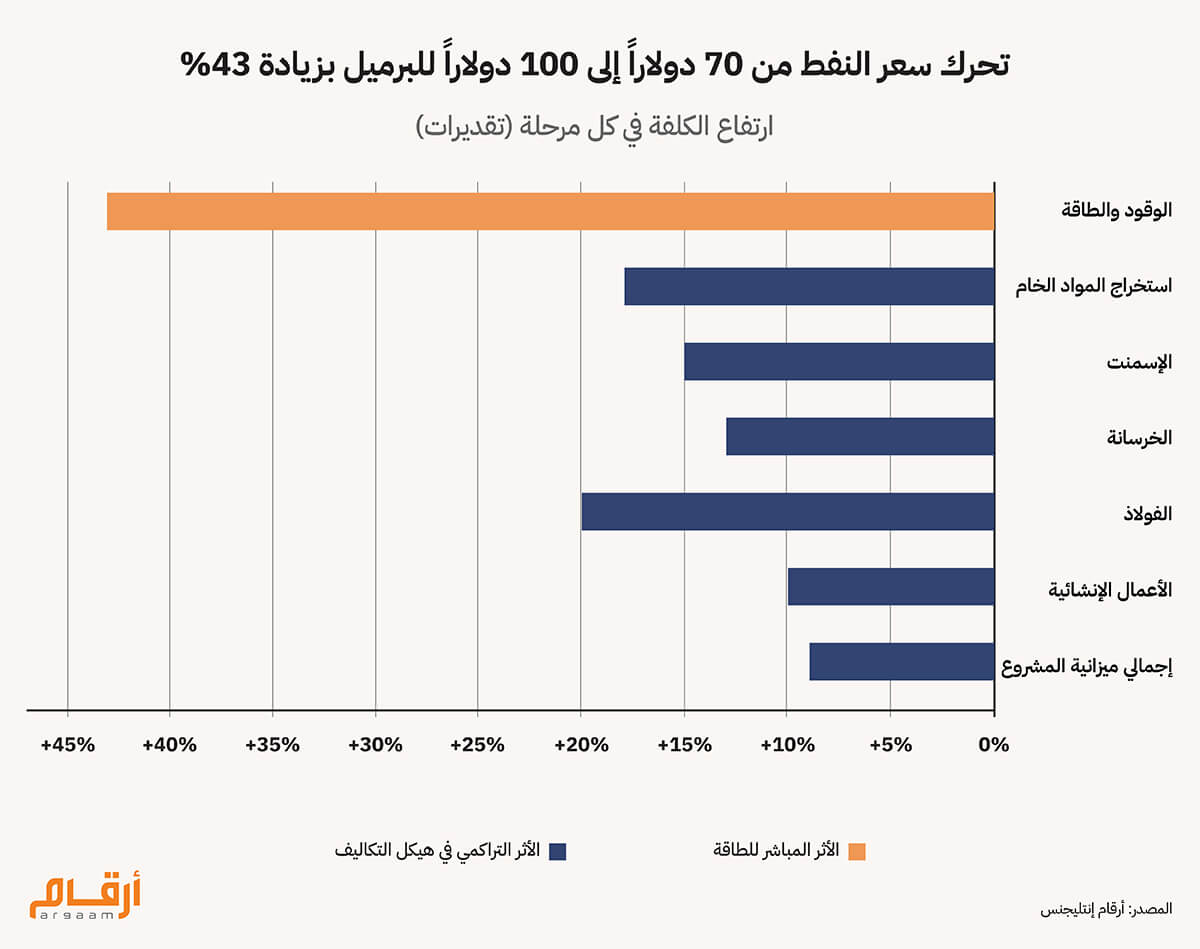 أما في أسوأ سيناريوهات المخاطر المحتمل، إذا ارتفعت تكاليف البناء في عام 2026 بنسبة تتراوح بين 15% و25%، وهو ما توقعه أحد كبار المطورين العقاريين في الشرق الأوسط، سيُفضي ذلك إلى ضغطٍ مزدوج على القطاع؛ حيث ستتصاعد تكلفة بناء الوحدات العقارية في الوقت الذي قد يُحجم فيه المشترون، مدفوعين بمخاوف جيوسياسية أو بضغوط تشديد الائتمان. الأمر الذي يضع المطورين أمام معضلةٍ هيكلية حقيقية؛ فسعر التعادل الذي يحتاجه المطور لتغطية تكاليفه يواصل الارتفاع، في حين يتراجع السعر الذي يُبدي المشتري استعداداً لدفعه. وعند لحظةٍ بعينها يتقاطع هذان المساران المتعاكسان، لتبلغ المشاريع عتبة الجدوى الاقتصادية التي تنعدم عندها المبررات المالية للمضي قُدُماً، وتُجمَّد قبل اكتمالها.
🇦🇪 البيع على الخريطة 65% من سوق دبي بُنيت الأسواق العقارية في الخليج — ودبي على وجه الخصوص — حول نموذج البيع على الخارطة؛ حيث يلتزم المشتري بضخ رأس ماله اليوم مقابل منتج لن يرى النور إلا بعد عامين إلى أربعة أعوام. ويعمل هذا النموذج بكفاءة شريطة توافر ثقة المشترين ووضوح الأفق الاقتصادي. وأشارت وكالة رويترز إلى أن المبيعات على الخريطة، أو مبيعات العقارات قيد الإنشاء، شكّلت 65% من إجمالي تداولات دبي في عام 2025. وهذا يعني أن قرابة ثلثَي نشاط السوق لم يكن مرتكزاً على قيمة أصولٍ قائمة، بل على استعداد المشتري للمراهنة على التسليم في الموعد المحدد، وتحقق التوقعات السعرية، واستمرار الملاءة المالية للمطور على المدى البعيد. والأهم من ذلك أن المبيعات على الخريطة لا تُمثّل مجرد نمطٍ من أنماط التداول العقاري، بل تشكل الشريان التمويلي الذي يُغذي عمليات البناء ذاتها؛ إذ يعتمد المطورون في أرجاء الخليج اعتماداً مباشراً على دفعات المشترين والقروض لتمويل مراحل الإنشاء المتعاقبة. ومن ثَمَّ، فإن أي فتور في الإقبال على هذا النوع من المبيعات لا يُفضي فحسب إلى تراجع الإيرادات، بل قد يُهدد في جوهره القدرة على إتمام بعض المشاريع قيد التنفيذ. 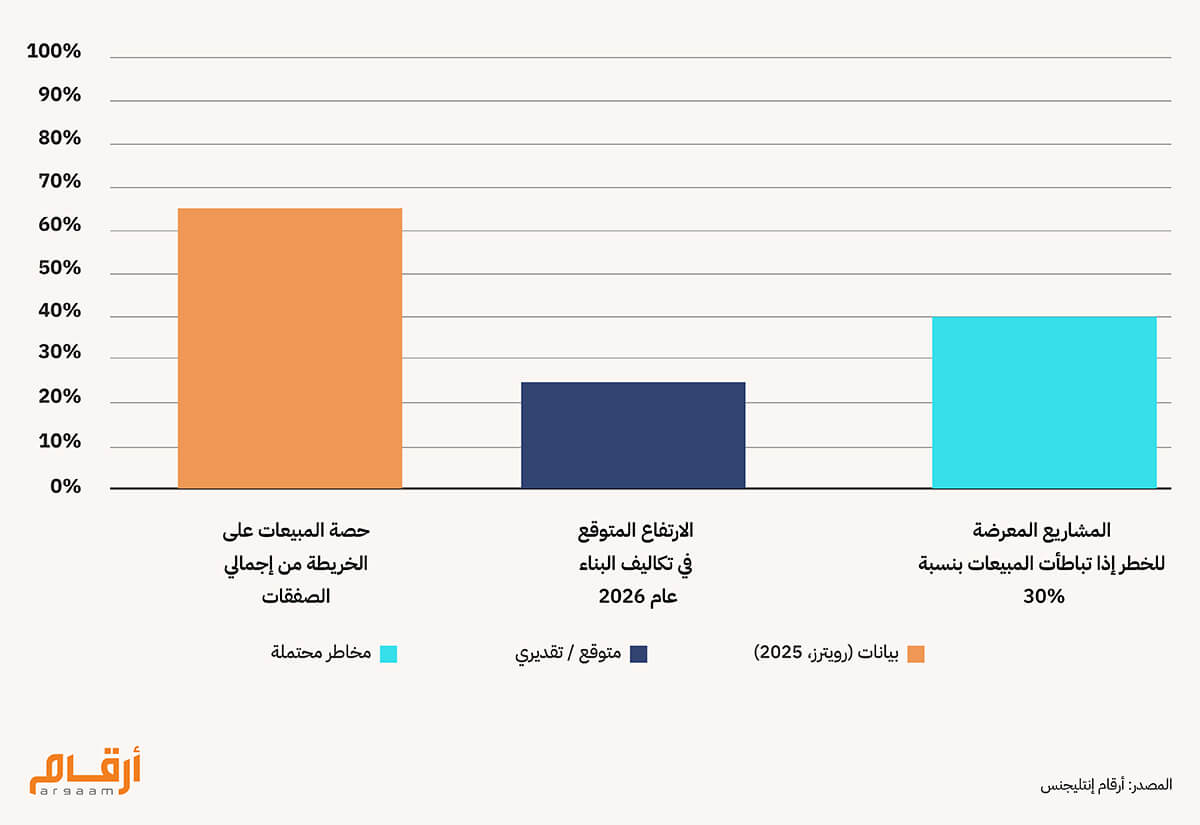 💸 حين يرتفع السعر الأدنى ويهبط السعر الأقصى يُشكّل ارتفاع تكاليف البناء بنسبة 10% (وهي نسبة تداولها مطورون في المنطقة في بداية الحرب الأوكرانية-الروسية في 2022) تحديا في حد ذاته، غير أنه لا يزال ضمن نطاق ما يمكن للمطورين استيعابه؛ إذ يظل لديهم هامشٌ للمناورة من خلال إعادة التسعير أو تأجيل التنفيذ أو إعادة التفاوض على العقود. على الجانب الآخر، يُعد تراجع شهية المشترين بدوره مصدرُ قلقٍ حقيقيا، غير أنه لا يُشكّل بالضرورة خطراً وجودياً طالما بقيت التكاليف عند مستوياتٍ تتيح للمطور خفض سعره والإبقاء على هامش ربح معقول. غير أن خطورة المشهد الراهن لا تكمن في أيٍّ من هذين العاملين منفرداً، بل في تزامنهما وتضادّ اتجاهيهما في آنٍ واحد. فارتفاع التكاليف يرفع الحد الأدنى لسعر البيع الممكن — أي السعر الذي يحتاجه المطور لتحقيق نقطة التعادل فقط — فيما يكبح تراجع الطلب الحد الأقصى للسعر الذي يقبله السوق. وحين يتحرك هذان الحدان نحو بعضهما، تضيق الفجوة التي تسمح بازدهار ربحية المطور إلى أن تنغلق تماماً. حينئذٍ، لا تجدي استراتيجيات إعادة التسعير ولا التفاوض نفعاً، لأن المعادلة المالية برمتها تصبح غير منطقية. 🔎 التكلفة نصف المشكلة والتمويل نصفها الآخر عند اندلاع الحروب، لا يواجه المطورون ارتفاعاً في تكاليف البناء فحسب، بل يجدون أنفسهم أيضاً أمام تكلفة اقتراض أعلى وشروط تمويل أشد، مما يصعّب تأمين الأموال اللازمة لبدء البناء من الأساس. ويمكن تسمية هذا التحدي بضغط رأس المال، وهو إشكالية مستقلة تماماً عن معضلة التكاليف. يعتمد المطورون العقاريون في الخليج بشكل كبير على أسواق السندات — أي بيع الديون للمستثمرين — لتوفير السيولة الضخمة المطلوبة لتمويل برامج البناء. ومع ارتفاع المخاطر الإقليمية بحدة، يتراجع المستثمرون عن الإقراض بالشروط نفسها، بل قد يحجمون عنه كلياً. وفي الوقت ذاته، يفرض المقرضون المصرفيون علاوات مخاطرة أعلى تعكس حالة عدم اليقين السائدة. كما تبددت توقعات التخفيضات الكبيرة في أسعار الفائدة الأمريكية بعد توسع رقعة الصراع؛ إذ كان المتداولون يرجّحون خفضين أو ثلاثة خلال العام الجاري، لكن التوقعات تراجعت إلى خفض واحد أو اثنين في أفضل السيناريوهات، وقد تعاود الارتفاع في أسوأ السيناريوهات. وعلى الرغم من أن أسعار الفائدة قد تواصل الانخفاض، فإن هذه الانفراجة ستأتي بوتيرة أبطأ وعلى نطاق أقل مما كان مأمولاً، ما يعني أن نافذة التمويل الميسر قد ضاقت. 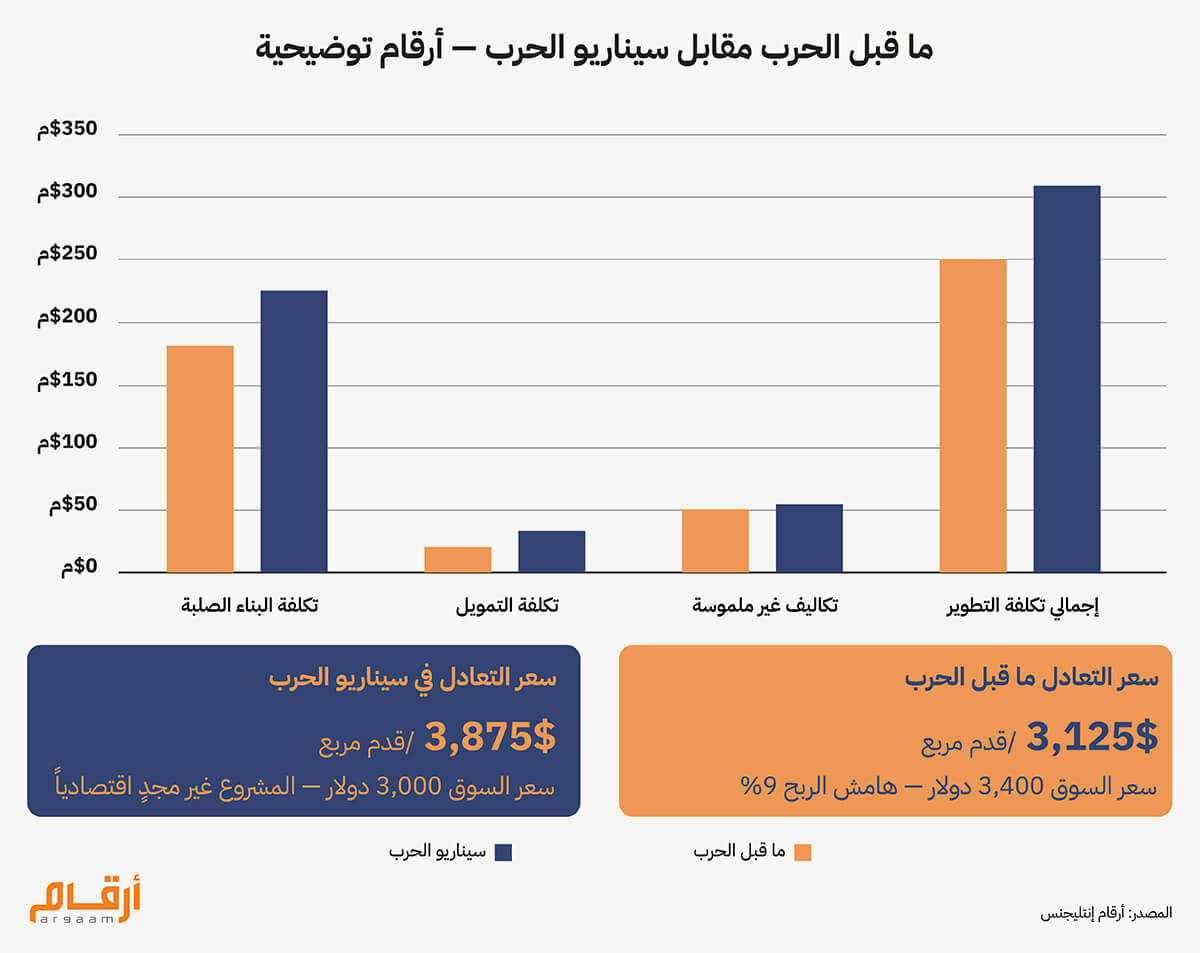
ملاحظة: في سيناريو ما قبل الحرب، تمثل الفجوة بين سعر تكلفة البناء وسعر البيع، والمقدرة بنحو 275 دولاراً لكل قدم مربع، هامش ربح المطور، وهي المساحة التي تضمن استدامة المشروع وجدواه الاستثمارية. أما في سيناريو الحرب، فانقلبت المعادلة تماماً؛ إذ لم يتبخر الهامش فحسب، بل أصبح المطور بحاجة إلى 875 دولاراً إضافياً لكل قدم مربع لسد الفجوة بين تكلفة البناء الفعلية والسعر الذي يظهر استعداد السوق لدفعه. قد يبدو الفارق بين خفض الفائدة بمقدار ربع نقطة أو نقطتين أمراً ثانوياً في الظروف العادية، لكنه في سياق سوق عقاري يرزح تحت ضغوط ارتفاع التكاليف وانحسار السيولة، يتحوّل إلى فارق جوهري لا يستهان به. فالفجوة بين 50 نقطة أساس و75 نقطة أساس من التيسير النقدي لا تؤثر فقط على تكاليف تمويل المطورين، بل تمتد لتطال القدرة الشرائية للمشترين عبر الرهون العقارية؛ وكل ذلك يحدث في آنٍ واحد. إن كل 25 نقطة أساس لا يتم خصمها من سعر الفائدة تُترجم إلى أرقام حقيقية ومؤثرة في ميزانيات المشاريع الكبرى؛ ففي مشروع برج سكني بدبي بتكلفة 250 مليون دولار، كما أوضحنا في المثال التقديري في الرسم البياني السابق، يمثل الفارق بين تمويل بنسبة 6% و5.5% على مدار ثلاث سنوات نحو 3 إلى 4 ملايين دولار. ورغم أن هذا الرقم قد لا يبدو كبيرا بمفرده، إلا أنه حين يُضاف إلى زيادة بنسبة 10% إلى 25% في تكاليف البناء الإجمالية وتراجع أسعار السوق، يتحوّل إلى دفعة إضافية في الاتجاه الخاطئ نحو فقدان المشروع لجدواه الاقتصادية.
🎯 الخلاصة: إعادة تسعير شاملة للمخاطر بالنسبة للمطورين الذين صاغوا نماذجهم المالية بناءً على سعر نفط عند 70 دولاراً وبيئة تمويلية ميسرة، فإن الحرب لم تغيّر متغيراً واحداً فحسب، بل حركت كافة المتغيرات في الاتجاه الخاطئ وبالتزامن. ما نواجهه اليوم ليس مجرد مشكلة تكاليف يمكن علاجها بحلول مالية تقليدية؛ بل هو إعادة تسعير هيكلية لبيئة المخاطر الكاملة التي يعمل فيها مطورو العقار بالخليج العربي — تمسّ التمويل والتكلفة والطلب في وقتٍ واحد. والمطور الذي لا يزال يقرأ المشهد بعدسة ما قبل الحرب يُخاطر بأن تُعلمه الأرقام قبل أن يُعلمها. في هذا المشهد المتقلب، يظل مؤشر تكلفة البناء هو البوصلة الأكثر صدقاً لتتبع عمق هذه التحولات، وتحديد اللحظة التي ستحتاج فيها المنظومة إلى إعادة ضبط شاملة لمستهدفاتها.— ليس لأنه يُنبئ بما سيحدث، بل لأنه يُوثّق ما يحدث بالفعل، قبل أن تلتقطه النماذج المالية وتقارير السوق. |
|
|


|

Argaam.com حقوق النشر والتأليف © 2026، أرقام الاستثمارية , جميع الحقوق محفوظة |