على المصارف السعودية النظر جدياً في اغتنام فرصة قد تكون سانحة لتأسيس فروعها الأولى في الأرجنتين وتوجيه استثماراتها إلى تلك السوق الناشئة، رغم ما تشهده البلاد من تقلبات سياسية واقتصادية حالياً. فالدخول المبكر إلى سوق واعدة تزخر بالإمكانات من شأنه أن يمنح المقرضين السعوديين ميزة تنافسية فريدة، خاصةً في مجال الإقراض المؤسسي، وهو ما يركّز عليه هذا التحليل.
بينما تعيش المصارف السعودية واحدة من أكثر مراحلها تشددًا في السيولة منذ أعوام، يظل التفكير في التوسع الخارجي خطوة غير مطروحة على المدى القصير، لكنه قد يشكل خيارًا استراتيجيًا للمستقبل بعد استقرار دورة الائتمان المحلية.
ففي الأرجنتين، تتقاطع مؤشرات مثيرة للاهتمام: بيئة فائدة مرتفعة، وشركات محلية قوية تبحث عن تمويل مستقر بعد أعوام من التقلبات النقدية. ومع أن هذه البيئة لا تصلح الآن لدخول مصرفي مباشر، إلا أنها تمنح صانعي القرار المالي فرصة مبكرة لرسم خريطة فهم لأسواق أمريكا اللاتينية، استعدادًا لمرحلة لاحقة يمكن فيها توظيف رأس المال السعودي الذكي عبر أدوات تمويل مبتكرة
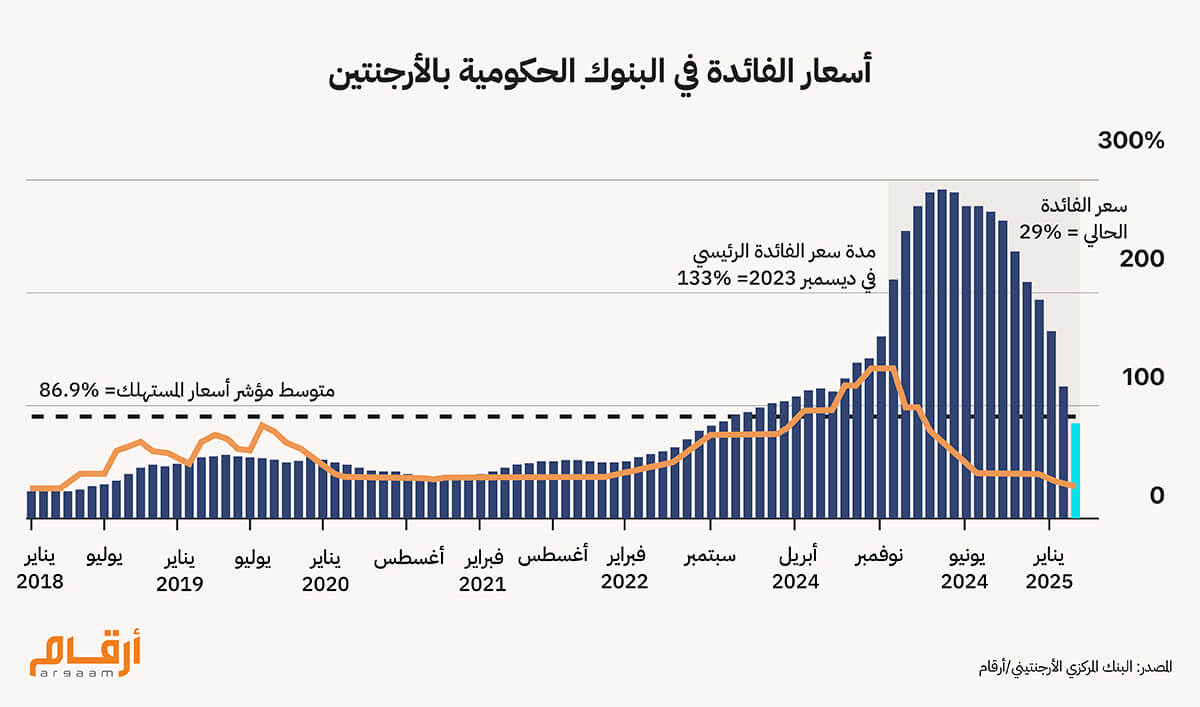
ومن خلال التحرك السريع استناداً إلى تقييمات دقيقة وشاملة للمخاطر، تستطيع المصارف السعودية ترسيخ مكانتها كمؤسسات رائدة في المشهد المالي الأرجنتيني، مستفيدةً من بيئة أسعار الفائدة المرتفعة في الدولة الواقعة في أمريكا اللاتينية، والتي تتراوح حالياً بين 50% و58% في المصارف الخاصة، بينما يقارب سعر الفائدة المرجعي في البنوك الحكومية 29%.
⚠️ ملاحظة: الدخول المبكر لا يعني تأسيس فروع مصرفية، بل يمكن أن يبدأ من خلال تحالفات تمويل مشترك أو صناديق إقراض مؤسسية تدار من خارج الأرجنتين، مستفيدة من البيئة التي تتجه تدريجيًا إلى الانضباط المالي ومن مسار الإصلاح الحكومي القائم على تحرير السوق وسداد الديون.
بهذا الشكل، يمكن تحويل الأزمة إلى مختبر استراتيجي لدراسة المخاطر، دون الوقوع في فخ التعرض المباشر لمخاطر العملة أو السيولة.
لقد حدد تحليلنا شركات محلية مربحة عالية الجودة في قطاعات وفئات مختلفة من حيت القيمة السوقية، من التقنية الفائقة إلى الأغذية والاتصالات، مثل
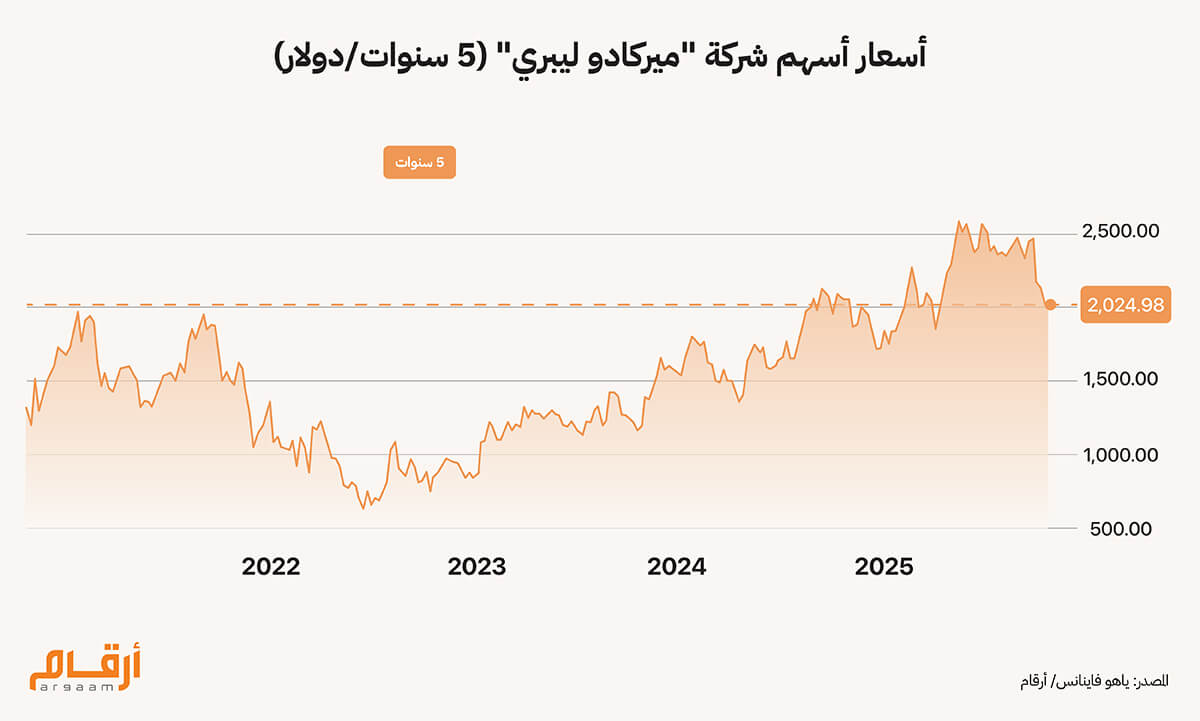
ميركادوليبري (MercadoLibre) للتجارة الإلكترونية والتقنية المالية في فئة الشركات الكبرى بقيمة سوقية تبلغ
102 مليار دولار تقريباً، و
تيليكوم أرجنتينا (Telcom Argentina) للاتصالات في فئة الشركات الصغيرة بقيمة سوقية تقدر بنحو
2.9 مليار دولار.
إن اختراق المقرضين السعوديين المبكر للسوق الأرجنتينية لا يُسهل بناء علاقات قوية مع هذه الشركات المحلية الهامة فحسب، بل يُمكّن المؤسسات المصرفية السعودية من بناء سمعتها وصياغة استراتيجياتها التشغيلية بطريقة يصعب على المنافسين اللاحقين مجاراتها أو تكرارها.
كما أن وجود جالية مسلمة تُقدّر بنحو مليون نسمة من أصل
45 مليوناً من سكان الأرجنتين، معظمهم من أصول عربية سورية ولبنانية، يفتح المجال أمام المصارف السعودية لإطلاق خدمات مالية متوافقة مع أحكام الشريعة الإسلامية. تخلق هذه الديناميكية الديموغرافية طلباً طبيعياً على المنتجات المالية
الحلال في قطاع المنشآت الصغيرة والمتوسطة (SMEs) التي تُلبي التفضيلات الثقافية والدينية لهذه الجالية.
القطاع المصرفي السعودي اليوم في مرحلة إدارة موارد، لا نشر فروع. نسب القروض إلى الودائع مرتفعة، وتمويل المشروعات المحلية الضخمة يستنزف السيولة. لذلك، من الطبيعي أن تكون الأولوية للتوازن المحلي.
لكن حين تنفرج دورة السيولة وهي مسألة وقت وسياسات ستكون المصارف السعودية قد راكمت معرفة دقيقة بالأسواق الخارجية، ما يمكّنها من اقتناص فرص نوعية لا كمية.
📈
اقتصاد واعد رغم التقلبات
تُعد الأرجنتين من الاقتصادات الصاعدة ذات القطاعات الإنتاجية الكبرى مثل الصناعات الغذائية والتعدين، ما يوفر مصادر دخل مستقرة نسبياً، بينما يشكّل تعداد سكانها الكبير سوقاً ضخمة بآفاق نمو واسعة. ورغم الأزمة الاقتصادية الحالية الناشئة عن ارتفاع معدلات التضخم، فقد شهدت البيئة الاقتصادية تحسناً نسبياً وإن ظلت متقلبة، حيث تراجع معدل التضخم من ذروة جموح قاربت 300% في 2023 إلى 32% في 2025.
وتزخر البلاد بفرص واعدة، لا سيما في القطاعات الحيوية ذات الطلب العالمي، لدرجة أن إيلون ماسك، أغنى رجل في العالم، يدرس الاستثمار فيها. أيضاً، تعافت الأصول الأرجنتينية بشكل لافت بعد أشهر من الاضطرابات، حيث ارتفع البيزو الأرجنتيني بنسبة 10% في سبتمبر الماضي، وصعدت الأسهم بنسبة 7%، بينما حققت السندات الحكومية المقوّمة بالعملات الأجنبية مكاسب بلغت 22%.
ويُعزى هذا التحسن في معظمه إلى حزمة إنقاذ مالي قدمتها وزارة الخزانة الأمريكية، الأمر الذي يُبرز ما تحمله إدارة ترامب من دوافع سياسية لدعم النظام السياسي للرئيس الأرجنتيني خافيير ميلي، أحد أبرز مؤيدي الرئيس الأمريكي وأيديولوجيته.
وقد تجلى ذلك في التعهد بتوفير دعم مالي أمريكي لمساعدة الحكومة الأرجنتينية في مساعيها لحماية العملة المحلية (البيزو) وضمان استقرارها، وسداد الديون، ومواصلة مسار أجندة إصلاح السوق الحرة.
🔎
الشركات الكبرى هي المقترض المثالي
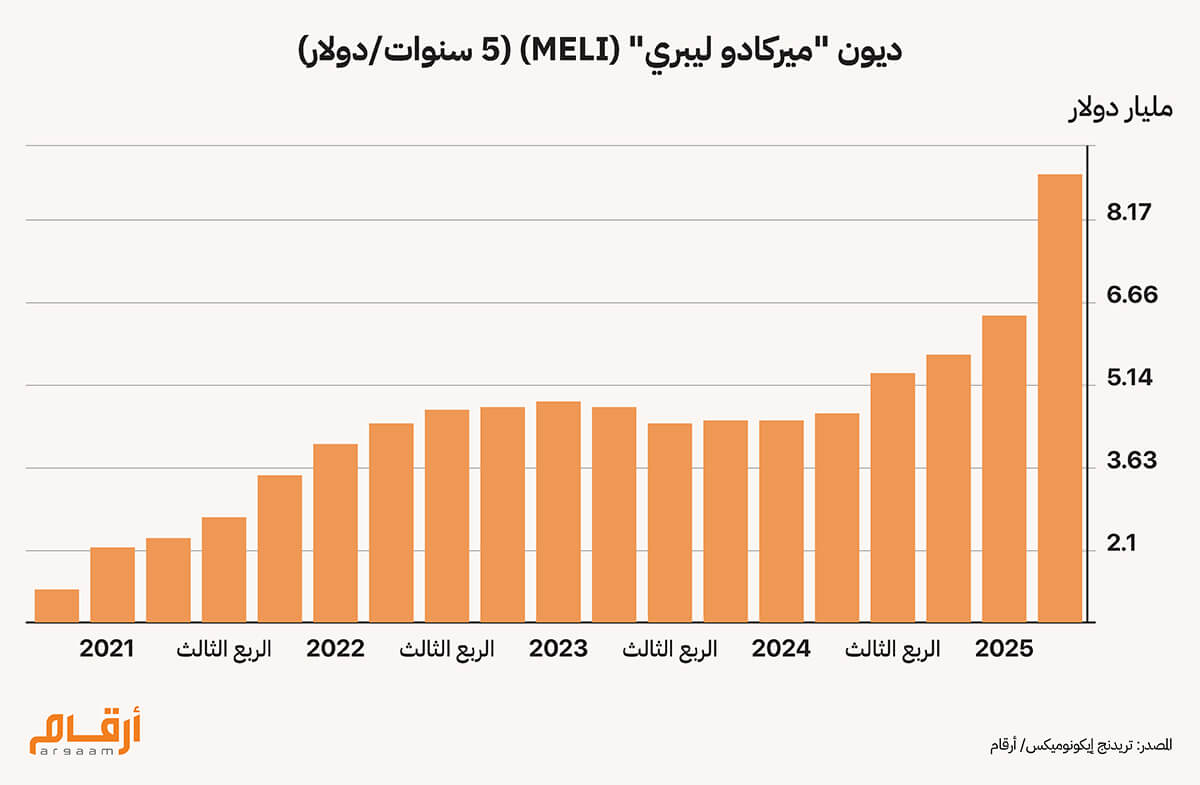
لنأخذ شركة ميركادو ليبري (MELI) كمثال بارز لاستعراض فرص الإقراض المتاحة أمام المصارف السعودية في الأرجنتين، نظراً لربحيتها الكبيرة ومكانتها الرائدة في قطاعي التجارة الإلكترونية والتقنية المالية.
تُظهر أحدث النتائج المالية للشركة إدارة استراتيجية واعدة للديون، حيث بلغ معدل الدين إلى حقوق الملكية 1.57 في يونيو 2025، وهو مستوى مقبول قياساً بقوة الأرباح والتدفقات النقدية.
كما بلغ معدل تغطية الفوائد 47.8، مما يشير إلى أن أرباح الشركة قبل الفوائد والضرائب كافية لتغطية نفقات الفوائد، ما يعكس قدرتها على الوفاء بالتزاماتها التمويلية بسهولة. أما مكرر الربحية فقد بلغ 39.84 ضعفاً، متجاوزاً متوسط قطاع التقنية المالية البالغ 24.67 ضعف، فيما يُتوقع أن يصل معدل النمو السنوي المركب للشركة (CAGR) إلى 21% خلال السنوات الثلاث المقبلة.
في العام الماضي، عدلت وكالة "ستاندرد آند بورز جلوبال" للتصنيف الائتماني نظرتها المستقبلية للشركة إلى إيجابية، مع تثبيت تصنيفها الائتماني عند (BB+).
من وجهة نظرنا، يمكن أن تعني بيئة أسعار الفائدة المرتفعة الحالية في الأرجنتين تحقيق هوامش ربح أعلى للمقرضين السعوديين المحتملين الذين يمكنهم فرض أسعار فائدة مرتفعة، خاصة عند الإقراض لشركات قوية مالياً مثل ميركادو ليبري. هذا السيناريو يُمكن البنوك السعودية من جني عوائد كبيرة على قروضها، محولاً سعر الفائدة المحلي المرتفع إلى فرصة ربح.
من الناحية المالية، لا تجني ميركادو ليبري أرباحها بالدولار، لكنها تُحقق إيراداتها بالعملات المحلية في 18 دولة تعمل في أسواقها بأمريكا اللاتينية، ثم تبلغ عن نتائجها المالية بالدولار لأغراض التقارير الخارجية والتحليلات. هذا يعني أن إيرادات العملات المحلية تُحوّل إلى الدولار، وبالتالي تخضع الشركة لتقلبات أسعار صرف العملات الأجنبية.
يُذكر أن سعر الصرف بلغ نحو 0.0026 ريال لكل بيزو أرجنتيني. وبينما يشير ذلك إلى ضعف البيزو بشكل كبير، إلا أنه يمنح المصارف السعودية ميزة استراتيجية عند تحويل الريالات إلى بيزوات لتمويل القروض بأسعار فائدة مرتفعة وتكلفة منخفضة نسبياً.
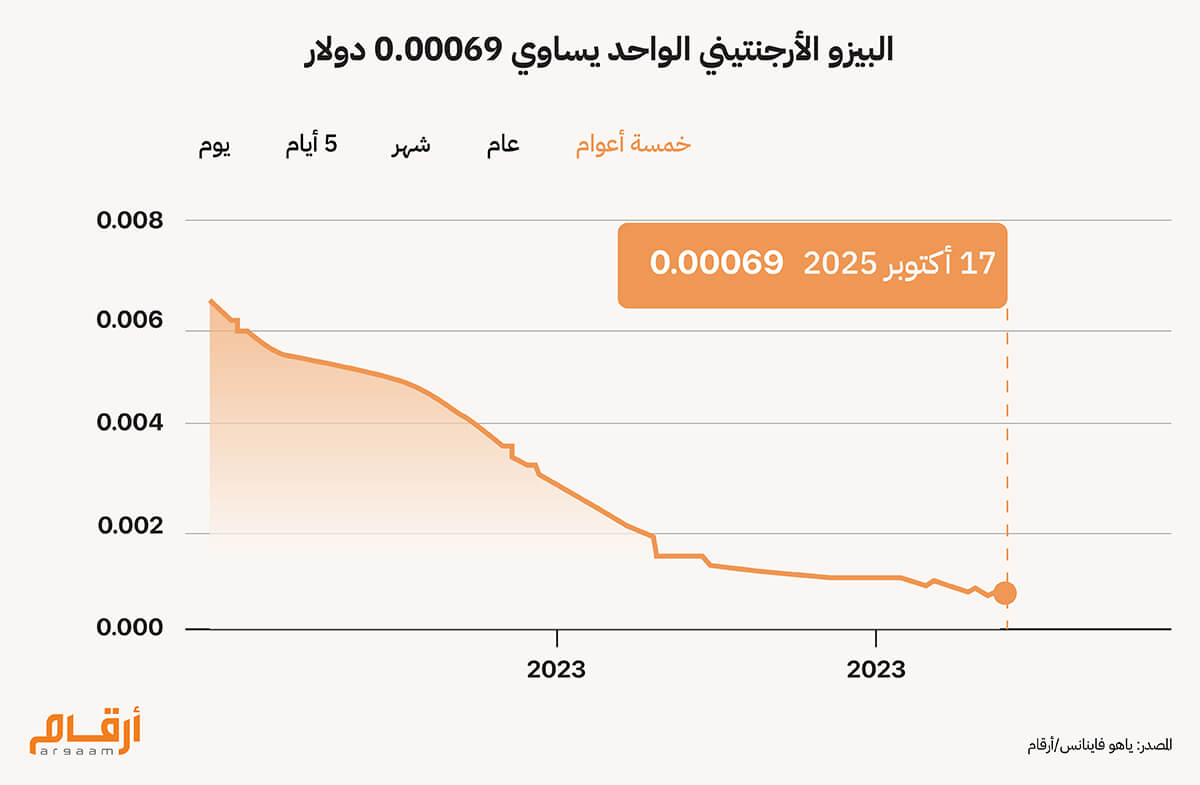
مع ذلك، حتى لو أقرض بنك سعودي، معظم أصوله الرئيسية مقومة بالريال، شركات أرجنتينية كبرى أو متوسطة، فإن البنك سيحول الريالات إلى بيزوات بالسعر المنخفض للغاية حالياً، مما يسمح للبنك السعودي بتمويل حجم كبير من القروض بتكلفة منخفضة نسبياً بالعملة المحلية وبأسعار فائدة مرتفعة للغاية.
يكمن مفتاح الربحية في هذا الفارق بين التمويل والعائد، حيث يمكن للبنوك الإقراض بعملة محلية ذات فائدة عالية، محققة عوائد كبيرة على هذه القروض، بينما تظل تكلفة تمويلها منخفضة نسبياً كونها تُمول هذه القروض من أصولها المقومة بالريال.
علاوة على ذلك، إذا ارتفع سعر البيزو مقابل الدولار خلال الأشهر المقبلة، ستستفيد البنوك السعودية التي أقرضت بالبيزو. ستعني زيادة قيمة البيزو أن البنوك ستحصل على مبلغ أكبر من العملات الأجنبية (الدولار أو الريال) عند تحويل البيزو مرة أخرى، مما يعزز عوائدها.
💵
فائدة توفير الدولار
يمثل تراجع احتياطيات النقد الأجنبي في الأرجنتين فرصة أخرى للمقرضين السعوديين.
في الشهر الماضي، انخفضت الاحتياطيات الأجنبية بمقدار 4 مليارات دولار لتصل إلى 39 مليار في أعقاب تدخلات قوية من جانب البنك المركزي للحفاظ على استقرار سعر الصرف، في إطار اتفاق مع صندوق النقد الدولي (IMF). وفي غضون ثلاث سنوات فقط، اضطرت الحكومة إلى بيع أكثر من مليار دولار لحماية سعر العملة المحلية في سبتمبر.
قد تواجه الشركات التي تحتاج إلى الدولار صعوبة في الوصول إلى العملات الأجنبية من النظام المصرفي المحلي أو القنوات الرسمية. هذا النقص في السيولة الدولارية يجعل الشركات المحلية أكثر استعداداً لدفع علاوات فائدة أكبر لتأمين قروض بالدولار مباشرة من مقرضين أجانب مثل المصارف السعودية، مما يعكس حاجتها الملحة إلى السيولة الدولارية وشح النقد الأجنبي.
في ظل هذا الواقع، ترتفع مخاطر العملات مع استنزاف الاحتياطيات الأرجنتينية وإجراء مزيد من التدخلات لحماية استقرار العملة المحلية، ما يتيح للمصارف السعودية إدراج شروط مرنة في العقود تسمح بتعديل أسعار الفائدة تبعاً لتغيرات أسعار الصرف أو المخاطر التنظيمية، بما يزيد من قدرتها على تعظيم العوائد.
🇦🇷 الأرجنتين اليوم ليست سوقًا للربح السريع، بل حالة دراسة نادرة في كيفية تسعير المخاطر وفهم العلاقة بين التضخم وسلوك الائتمان.
وهنا تكمن القيمة الحقيقية لأي بنك سعودي يفكر بعقلية ما بعد الانفراج، فيقرأ الأزمة لا كفوضى، بل كبروفة لعالم تتزايد فيه الفوائد والتقلبات