وراء مشهد النمو والفرص الاستثمارية في المنطقة، تتوارى معاناة يومية لا يكاد يلتفت إليها أحد. إنها أزمة تأخر سداد الفواتير، حيث تواجه المنشآت الصغيرة والمتوسطة (SMEs) في منطقتنا، وفي العديد من دول العالم، تحدياً خطيراَ يستنزف وقتها ومواردها في صمت، ألا وهو ملاحقة المدفوعات المتأخرة.
في المتوسط، تقضي هذه الشركات ما بين ثلاث إلى خمس ساعات أسبوعياً في محاولة تحصيل فواتيرها المتأخرة ، بحسب الأبحاث الأكاديمية الرصينة. وعلى مدى العام، يصل هذا الوقت إلى ما بين 150 إلى 250 ساعة عمل، أي ما يعادل عدة أسابيع عمل مهدرة تُخصص لمهمة لا تُدر أي إيرادات.
هذا الهدر الكبير في الوقت لا يرهق الموارد المحدودة بالفعل فحسب، بل يصرف التركيز بعيداً عن الأنشطة التي تدفع عجلة النمو والاستدامة، مما يسلط الضوء على الحاجة الملحة لإجراءات دفع أكثر كفاءة ولوائح مالية داعمة.
ورغم خطورة هذه المشكلة، إلا أنها بالكاد تحظى بالاهتمام الكافي في وسائل الإعلام بالشرق الأوسط، والتي غالباً ما تنشغل بالحديث عن التحولات الاقتصادية الكبرى وتغفل الأعباء التي تواجهها الشركات الصغيرة. يُخفي هذا الافتقار إلى التركيز الإعلامي الضغوط المالية والعقبات التشغيلية التي تواجهها الشركات الصغيرة والمتوسطة يومياً، مما يقلل مستوى الوعي ويحد من الحوار حول الحاجة المُلحة للإصلاحات التنظيمية وآليات الدعم.
في تحليلنا، نتخذ الإمارات كنموذج بناءً على تقرير حديث من شركة "أتراديوس" (Atradius)، وهي شركة عالمية عريقة متخصصة في التأمين الائتماني وتحصيل الديون. كانت أتراديوس قد تأسست في هولندا عام 1923، وتقدم مجموعة شاملة من الحلول لحماية الشركات من التخلف عن السداد وإدارة المخاطر الائتمانية.
على عكس الشركات الكبرى، تعمل هذه المؤسسات غالباً بعدد محدود من الموظفين وتدفق نقدي محدود، مما يجعل أي تأخير في المدفوعات معطلاً للغاية. عندما تتأخر المدفوعات، تواجه الشركات اضطرابات في السيولة، مما يمكن أن يقلل مباشرة من رأس المال التشغيلي المتاح لتغطية النفقات الأساسية مثل رواتب الموظفين ودفع الإيجارات.
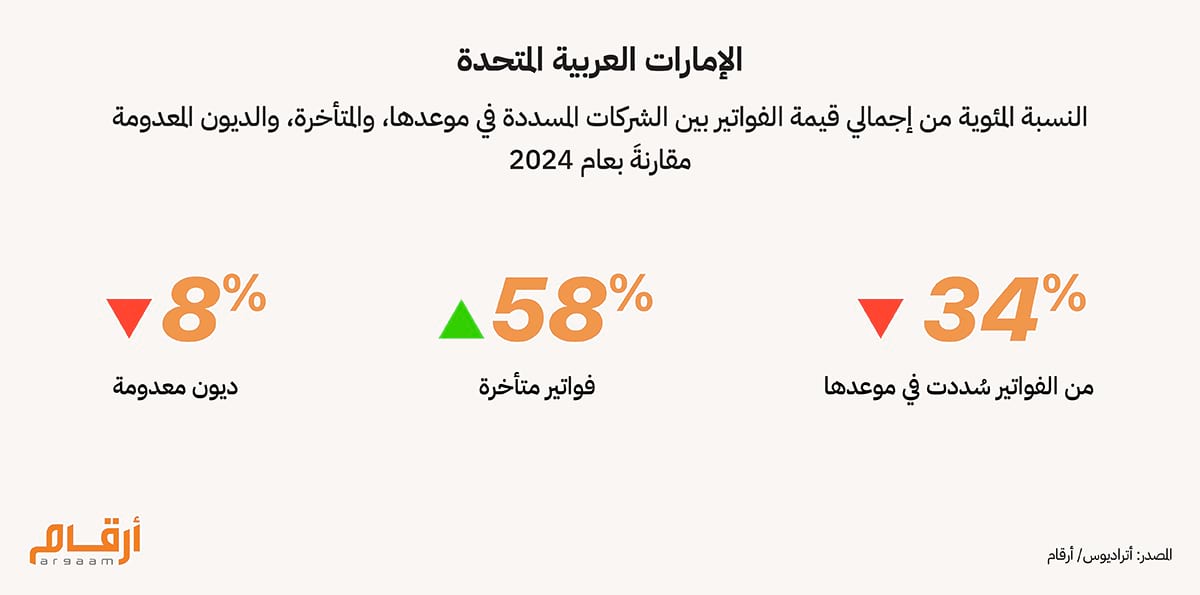
تشكل هذه الشركات الصغيرة والمتوسطة أكثر من 94% من جميع الشركات القائمة في الإمارات، وتحتل مساهماتها الاقتصادية في الناتج المحلي الإجمالي غير النفطي وروحها الريادية أهميةً كبيرة في التحول المستمر والتنويع الاقتصادي للدولة. وقد كشف استطلاع مؤشر ممارسات الدفع الذي أجرته أتراديوس عن أن الفواتير المتأخرة تؤثر على 58% من إيرادات الأعمال بين الشركات (B2B) في الإمارات العربية المتحدة. ويُعد المؤشر بمثابة استبيان سنوي يدرس ممارسات الدفع بين الشركات عبر الأسواق العالمية.
كانت الشركة الهولندية-الإسبانية قد أجرت استبيانها بين مايو ويونيو 2025 لتقديم رؤى حديثة حول ممارسات الدفع بين الشركات والتحديات المرتبطة بها في السوق الإماراتية. وقد اختارت أتراديوس شركات عاملة في الإمارات عبر قطاعات مختلفة. سعى الاستبيان، على وجه التحديد، إلى الاتصال بالأشخاص المسؤولين عن إدارة الحسابات المدينة داخل هذه الشركات، مما يضمن أن تأتي الردود من شخصيات على دراية بعمليات الدفع. وقد أجريت 240 مقابلة من خلال تطبيقات مقابلات إلكترونية، امتدت كل منها لنحو 15 دقيقة.
🔎
الحاجز الخفي الرئيسي داخل نظام الدفع
يُعزى هذا التشرذم الواسع النطاق في سلوك الدفع، إلى حد كبير، إلى عدم الكفاءة الإدارية في عمليات الدفع من جانب عملاء كُثر. وهذا يعني التأخيرات الداخلية أو أوجه القصور داخل منظومة العمل التي تعيق دفع الفواتير في الوقت المحدد.
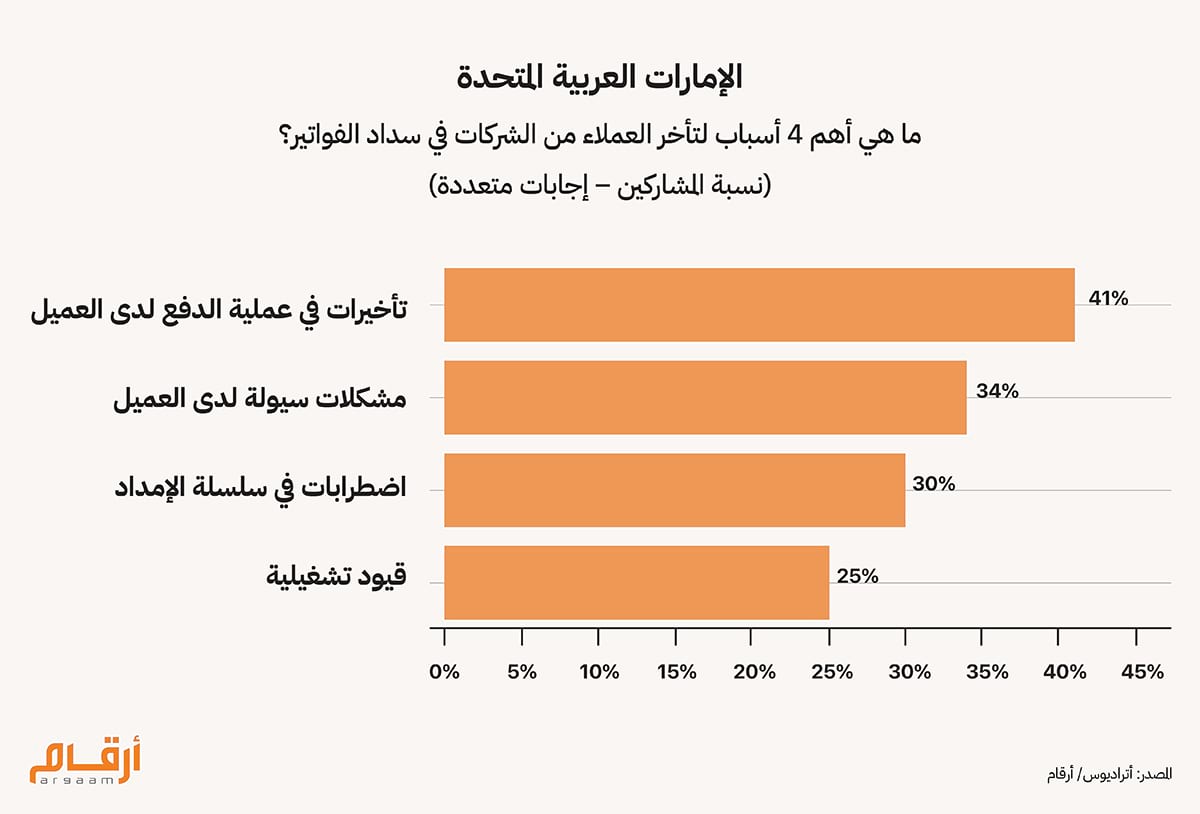
تُعتبر هذه الاختناقات الإدارية هي الحاجز الخفي الرئيسي وراء الفواتير المتأخرة في الإمارات، حيث حدد 41% من المشاركين في مؤشر ممارسات الدفع التأخيرات في عملية الدفع من جانب العملاء باعتبارها السبب الرئيسي للمدفوعات المتأخرة، وفقاً لتقرير أتراديوس. ومن ثم، تخلق هذه الاختلالات الإدارية ضغطاً على السيولة النقدية حتى عندما لا يعاني العميل من صعوبات مالية مطلقا.
تؤثر المدفوعات المتأخرة على أكثر من نصف فواتير الأعمال التجارية بين الشركات، حيث أبلغت 56% من شركات السلع الاستهلاكية سريعة البيع، مثل الأطعمة المعبأة والمشروبات ومستلزمات النظافة والأدوية التي تصرف بدون وصفة طبية، و55% من شركات الصلب والمعادن، عن فواتير متأخرة. وبالمثل، تتأخر 60% من فواتير تجارة الأدوية تقريباً.
في المتوسط، تخسر الشركات حوالي 8% من مبيعاتها لأن العملاء لا يدفعون مديونياتهم. غالباً ما يستغرق العملاء وقتاً أطول من المعتاد لسداد فواتيرهم، حيث يؤخرون مدفوعات الفواتير في بعض الأحيان حتى شهر أو شهرين حسب القطاع. هذه المبالغ غير المدفوعة تجعل من الصعب على الشركات توفير السيولة وتقلص أرباحها.
على الرغم من التأخرالمدفوعات المستحقة، تتم حوالي 50 إلى 60% من مبيعات الأعمال بين الشركات بالائتمان (اشترِ الآن وادفع لاحقاً)، بمتوسط فترة سداد تتراوح بين 40 و50 يوماً تقريباً حسب القطاع.
⁉️
ماذا يمكن أن تستفيده الإمارات من نجاح المملكة المتحدة التنظيمي؟
يُعد التسلسل المتبع من الإجراءات في الإمارات، وفقاً لشركة حصاد الرسمية لتحصيل الديون، والذي يشمل إرسال تذكيرات بالدفع، واقتراح خطط سداد مرنة، والاستعانة بوكالات تحصيل الديون، وأخيراً بدء الإجراءات القانونية، إطار عمل مقبول على نطاق واسع لإدارة المدفوعات المتأخرة. ولكن على الرغم من انتشارها وطريقة عملها المنطقية، غالباً ما تكون هذه الخطوات غير فعالة كرادع للمماطلين في السداد بشكل متكرر.
بالنسبة للعملاء الذين يواجهون قيوداً مالية حقيقية أو يؤخرون الدفع بشكل انتهازي لإدارة تدفقاتهم النقدية، فقد يتجاهلون هذه التذكيرات بسهولة. علاوة على ذلك، قد تُعتبر التذكيرات المتكررة مجرد إجراءات شكلية إجرائية وليست محفزات قوية لاتخاذ إجراء فوري. وبينما تُظهر اتفاقات سداد الأقساط تعاطفاً وتحافظ على علاقات العملاء، فقد تشير عن غير قصد إلى تسامح مع المدفوعات المتأخرة، حيث قد يرى العملاء هذه المرونة فرصة لتمديد التزاماتهم المالية دون عواقب فورية.
وقد تُثني تكلفة وكالات تحصيل الديون الشركات الأصغر عن استخدامها بشكل كامل أو فوري، مما يقلل من فعاليتها الوقائية. كما تستتبع الإجراءات القانونية تكاليف مالية كبيرة، وفترات زمنية طويلة، والتزامات بالموارد قد تفوق المبلغ المسترد، خاصة في المطالبات الصغيرة.
فى هذا الإطار، تُقدم المملكة المتحدة نموذجاً رائداً في تطبيق الأطرالتنظيمية الصارمة التي تستهدف ممارسات الدفع المتأخر، لا سيما لدعم الشركات الصغيرة والمتوسطة.
 قدمت الحكومة البريطانية في نهاية يوليو 2025 قانوناً جديداً يعالج مشكلة المدفوعات المتأخرة
، والذي يعد أشد إجراءاتها صرامة ضد ممارسات التأخر في السداد منذ
25 عاماً تقريباً. تؤثر الفواتير المتأخرة على المبيعات بصورة هائلة، حيث يخسر اقتصاد المملكة المتحدة ما يقدر بنحو
11 مليار جنيه إسترليني كل عام، بسبب ممارسات الدفع السيئة.
بموجب القانون الجديد، تُفرض الحكومة البريطانية شروط دفع قصوى للمعاملات بين الشركات، مما يقلل الفترة الأصلية البالغة
60 يوماً إلى 45 يوماً فقط. وهناك أيضاً مهلة صارمة للتحقق من الفواتير مدتها
30 يوماً، حيث يجب على الشركات تأكيد المدفوعات أو الاعتراض على الفواتير في غضون شهر. وتشمل التدابير الجديدة الأخرى عمليات تفتيش أو تدقيق مفاجئة تقوم بها السلطات التنظيمية لمراقبة وضمان الامتثال للوائح الدفع، فضلاً عن فرض غرامات كبيرة على المخالفين.
كما طبقت المملكة المتحدة تشريعات مثل
قانون الفوائد على الديون التجارية المتأخرة، والذي يسمح للشركات الصغيرة بفرض فائدة والمطالبة بتكاليف استرداد ديون معقولة على الفواتير المتأخرة. يبلغ سعر الفائدة القانوني عادةً
8% بالإضافة إلى سعر الفائدة الأساسي لبنك إنجلترا.
وأخيراً، تمارس الجهات التنظيمية البريطانية سلطة نشر معلومات حول الشركات التي لديها سجلات دفع سيئة، وبالتالي استخدام
المخاطر على السمعة كورقة ضغط.
لقد أصبحت الرسالة واضحة: التأخر عن الدفع لم يعد مقبولاً.