

|
هناك عادة شبه راسخة في كواليس التحليل المالي لدرجة أنها تحولت إلى حقيقة مطلقة لا يناقشها أحد: نحن نتحدث دائما عما يسمى القطاع العقاري الخليجي. تنشر كبرى الشركات الاستشارية وتنقل عنها وسائل الإعلام متوسطات إقليمية، وتضع المطور السعودي في مقارنة مباشرة مع المطور الإماراتي، ثم تصدر حكمها القاطع على جودة الإدارة بناءً على الفارق في أرباحهما. هذه التبعية للأرقام الجاهزة تمنح شعورا خادعا بالفهم، لكنها تصف شيئا لم يعد له وجود في 2026. قواعد الإحصاء والمنطق المالي يخبرانا أن المتوسط الحسابي يكون مفيداً فقط عندما تتحرك كل المكونات تحت نفس القوى وتستجيب لها بنفس الطريقة. أما عندما يبدأ الواقع في تفكيك هذا الارتباط، لتسلك الأسواق مسارات متعاكسة تفرضها خصائص السوق المتغيرة في كل دولة، فإن المتوسط هنا يكفّ عن وصف الواقع. ويصبح مجرد رقم صحيح حسابيا، لكنه لا ينطبق على أي سوق بعينه. وهنا يبرز السؤال الذي يتجاوزه الكثيرون في القطاع: هل لا يزال القطاع العقاري الخليجي سوقا واحدة فعليا؟ أم أن الواقع العقاري يعيد كتابة نفسه في الظل، بينما يعكف المحللون على قراءة الأرقام الظاهرة؟ لذا، تجاوزت ورقتنا البحثية الجديدة الصادرة عن أرقام إنتلجينس حدود القراءات العامة، واتجهت مباشرة نحو تفكيك القوائم المالية للمطورين العقاريين في أكبر اقتصادين بالمنطقة، وهما السعودية والإمارات. وللوهلة الأولى، ستصطدم برقم إجمالي واحد: تراجع ربحية القطاع ككل. هذا الرقم صحيح تماما من الناحية الحسابية، لكنه في تقديرنا أقل أرقام الدراسة فائدة، لأنه متوسط، والمعدلات الإجمالية هنا لا تكشف الواقع بل تحجبه. فخلف هذا الستار الرقمي يكمن انقسام حاد هو النتيجة الحقيقية لما يحدث: شركات تسجل صعودا قياسيا، وأخرى تواجه هبوطاً حاداً في الفترة نفسها، ليجمعهما هذا المؤشر الخاطئ في خانة واحدة لا تصف واقع أي منهما بمفرده. ومن هنا، يطرح البحث ثلاثة أسئلة استراتيجية: ● هل صافي الربح هو معيار التقييم الصحيح؟ يُقيم المطورون دائماً بناء على هوامش أرباحهم، لكن هل هذا هو المؤشر الأدق؟ أم أن الضغوط التشغيلية والمالية تظهر في بند التدفقات النقدية أو الالتزامات قبل أن تنعكس على صافي الربح النهائي؟ ● أين يتركز الضغط المالي فعليا؟ هل يرتبط التراجع بخصوصية مدينة معينة، أم بنوع محدد من المنتجات السكنية كالمساكن الاقتصادية مقابل الفاخرة؟ ● وأخيرا، كيف تفرز صدمة جيوسياسية موحدة نتائج وأداء متناقضا بين الرياض ودبي؟
🔎 هذا ما تُجيب عليه دراستنا. ومن المفارقات التي رصدناها، بينما تشهد إمارة خليجية تصحيحا سعريا، تسجل إمارة أخرى —على بُعد ساعة واحدة بالسيارة— صعودا مستمرا، مما يضعهما في مرحلتين مختلفتين تماماً من الدورة العقارية. وبناءً عليه، فإن دمج السوقين في متوسط حسابي واحد يُنتج رقما لا يعكس واقع أي منهما. أما السوق السعودي، فيضيف نمطا ثالثا منفصلا تماما عنهما في النصف الأول من هذا العام، حيث تظهر البيانات أن الضغط المالي لا ينتشر بالتساوي على كامل المخزون العقاري للمملكة، بل يتركز بوضوح في فئة ونوع محدد من المساكن. 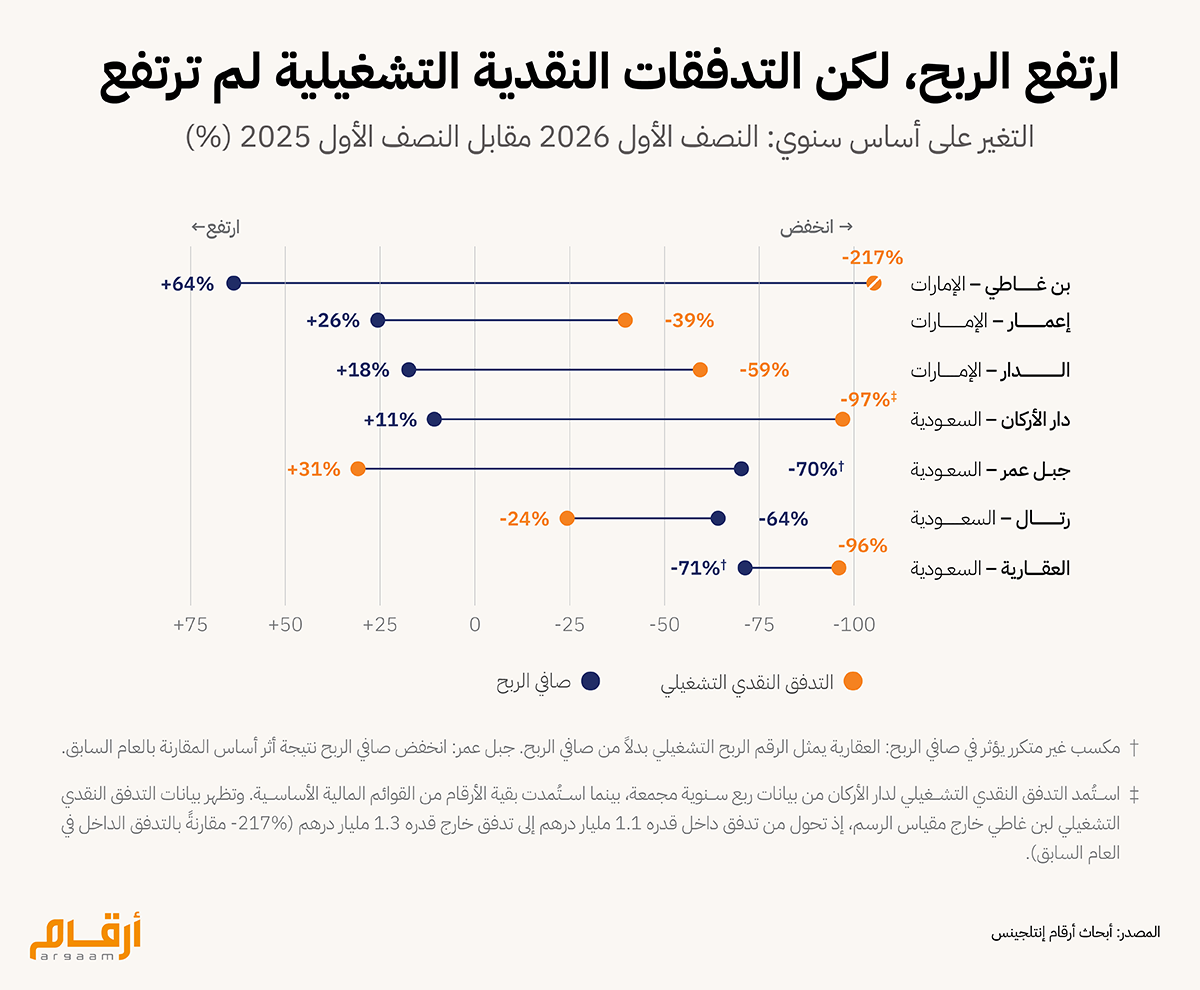
ملاحظة: : يوضح الشكل التغير في صافي الربح (النقطة الرمادية) والتدفق النقدي التشغيلي (النقطة السوداء) لكل شركة تطوير عقاري، مقارنةً بالنصف الأول من 2026 والنصف الأول من 2025. ويعكس الخط الواصل بين النقطتين الفارق بين مسار الربح والتدفق النقدي التشغيلي. ففي الشركات الكبرى في الإمارات، يقترن نمو الأرباح بتراجع التدفقات النقدية التشغيلية، وحتى دار الأركان – المطور السعودي الوحيد الذي لا يزال يحقق نموًا في الربح – تراجع تدفقها النقدي التشغيلي بنحو 97% إلى قرابة الصفر. وتُعد شركة جبل عمر الاستثناء الوحيد، إذ ارتفع تدفقها النقدي التشغيلي بينما انخفض ربحها المعلن 70% نتيجة أثر أساس المقارنة، رغم أن إيراداتها ارتفعت فعليًا 16%. أما نقطة العقارية، فتمثل الربح التشغيلي، إذ تضخم صافي ربحها بفعل مكسب غير متكرر من إعادة القياس. وتقع نقطة التدفق النقدي لـ بن غاطي خارج مقياس الرسم، إذ تحول التدفق النقدي التشغيلي من تدفق داخل قدره نحو 1.1 مليار درهم إلى تدفق خارج قدره نحو 1.3 مليار درهم، وبالتالي لا يمكن حساب نسبة تغير مئوية. أما التدفق النقدي التشغيلي لـ دار الأركان فهو مستمد من بيانات ربع سنوية مجمعة، في حين تستند بقية الأرقام إلى القوائم المالية الأصلية.
🗺️ المشكلة في المنتج، لا في الجغرافيا تتجه القراءات التقليدية لتراجع السوق السكني في عام 2026 نحو أسباب جاهزة: مثل الصراعات الإقليمية، وتشدد شروط الائتمان والتمويل، أو الادعاء بأن طفرة العقار الخليجي قد وصلت إلى نهايتها الحتمية. لكن هناك اختبار مالي واضح يكشف عدم صحة هذه التفسيرات الثلاثة: لو كان المحرك الأساسي للتراجع إقليميا —كصدمة جيوسياسية، أو شح في السيولة، أو فقدان عام لثقة المستثمرين— لظهر هذا الأثر السلبي على القطاع العقاري بأكمله، وليس على فئة واحدة من الأصول. لكن البيانات المقارنة بالفترات الماضية المماثلة تثبت العكس، فالعقار التجاري (المكاتب والمساحات الإدارية) يشهد صمودا واستقرارا قويا على ضفتي الخليج العربي، في الوقت الذي يواجه فيه العقار السكني تراجعا في الأسعار. هذا التباين يؤكد أن المكاتب والمساحات التجارية لا تتصرف كفئة أصول في منطقة تواجه ضغوطاً اقتصادية كلية. كيف تتوزع المخاطر والعوائد الحقيقية بين الأسواق المختلفة، وهل هناك ما يضمن استدامة أرباح المطورين في المرحلة المقبلة؟ هذا ما سنجيب عنه في دراستنا. ومع تباطؤ البيع في النصف الأول من هذا العام في نماذج معينة، يُفترض أن يظهر صمّام أمان مألوف: مشترٍ مؤسسي يأخذ المبنى كاملا بخصم، فيتخلّص المطوّر من المخزون دفعة واحدة. لكنه لم يظهر. لا مشتري جملة في الخليج العربي، ولا خصومات حادة لتوليد سيولة سريعة. لماذا؟ |
|
|


|

Argaam.com حقوق النشر والتأليف © 2026، أرقام الاستثمارية , جميع الحقوق محفوظة |