

|
أُبرمت صفقة الاستحواذ بالفعل، لكنها توقفت عند نقطة حاسمة: رفض هيئة السوق المالية نشر مستند العرض المقدم للاستحواذ على جميع اسهم شركة اسمنت ام القرى من خلال تقديم عرض مبادلة اوراق مالية. إغلاق ملف الصفقة نهائيا مطلع العام الجاري لم يكن نهاية المسار بالنسبة لنا في ارقام انتليجنس، فمن نقطة النهاية تلك، بدأ تحليلنا لما تكشفه الصفقة في جوهرها التجاري وإطارها التنظيمي. وتوفر هذه الصفقة، رغم تعثرها، قاعدة معرفية ثرية يمكن البناء عليها مباشرة عند دراسة أي صفقة استحواذ كبرى بغض النظر عن القطاع.
🔍
تحديد سعر الصفقة بعد مسار طويل لم يُكشف عن نسبة مبادلة الاسهم — حصول حملة اسهم اسمنت ام القرى على 1.11 من اسهم اسمنت المدينة مقابل كل سهم — الا عند نشر اعلان اتفاقية التنفيذ على تداول في 27 اكتوبر 2024. اما مذكرة التفاهم الموقعة في نوفمبر 2022 فكانت غير ملزمة وخالية تماما من اي شروط مالية: لا نسبة مبادلة، ولا تقييم، ولا علاوة استحواذ. وكان عدم تضمين اي شروط مالية في مذكرة التفاهم منسجما مع قواعد هيئة السوق المالية، اذ ان الافصاح عن المعلومات المؤثرة في السعر يصبح ملزما فقط عند صدور الاعلان الجازم بالمضي في الصفقة، وليس مذكرة التفاهم غير الملزمة. وبذلك، ظل السوق لعامين من دون اي اشارة سعرية او تقييم يمكن الاعتماد عليه، وهو وضع طبيعي ومتوافق مع القواعد، لكنه ترك اثرا واضحا على طريقة قراءة الصفقة خلال تلك الفترة. السعر الوحيد الذي يمكن التحقق منه بشكل مستقل من السجلات العامة هو السعر الوارد في اتفاقية التنفيذ المنشورة على تداول. فباستخدام سعر اغلاق سهم اسمنت المدينة عند 18.04 ريال في 24 اكتوبر 2024 (اخر يوم تداول قبل الاعلان)، وتطبيق نسبة المبادلة المتفق عليها البالغة 1.11، يصبح التقييم الضمني لكل سهم من اسمنت ام القرى عند 20.06 ريال. وبمقارنة هذا الرقم مع سعر اغلاق سهم ام القرى عند 16.30 ريال في اليوم نفسه، يتبين ان العرض تضمن علاوة قدرها 23.08%، اي ان حملة اسهم ام القرى حصلوا على ما يقارب ربع قيمة اضافية فوق سعر السوق مباشرة قبل الاعلان. كما تشير اتفاقية التنفيذ الى علاوة اخرى قدرها 26.16%، محسوبة على اساس سعر سهم ام القرى في نوفمبر 2022، وهو تاريخ اختير ليعكس مستوى السهم قبل ان يبدأ السوق في تسعير اي احتمالات مرتبطة بالاندماج. كلا الرقمين واردان في الافصاح نفسه، الا ان تحليلنا يستند الى علاوة 23.08% لكونها الاكثر ارتباطا بالسعر الفعلي والمتاح للسوق عند لحظة الاعلان. وتقع علاوة 23.08% ضمن النطاق العالمي المعتاد لعلاوات الاستحواذ، والذي يتراوح غالبا بين 20% و40%. وتقييم ما اذا كانت علاوة 23.08% مبررة يعتمد بدرجة كبيرة على حالة القطاع عند توقيع الصفقة. ففي قطاع الاسمنت السعودي بين 2022 و2024 كانت الظروف ضاغطة على الجميع: انتاج يفوق قدرة السوق على الاستيعاب، تباطؤ في نشاط البناء، ضعف في الطلب العقاري، تأجيل لمشاريع كبرى، وانخفاض في اسعار الاسمنت. هذه العوامل مجتمعة كانت تضغط على تقييمات جميع شركات الاسمنت المدرجة، وليس ام القرى وحدها.
ℹ︎
علاوات الاستحواذ عالميا
تقدم الابحاث الاكاديمية حول علاوات الاستحواذ عالميا دعما هيكليا، لا ظرفيا، للعلاوة المسجلة في صفقة اسمنت المدينة واسمنت ام القرى. فقد جرى احتساب متوسط عائد قدره 23.8% عبر 3,688 صفقة تمت خلال 26 عاما، وشملت دورات اقتصادية متعددة وقطاعات متنوعة، مما يجعل النتيجة توصيفا بنيويا لسلوك اسواق الاستحواذات، لا مجرد لقطة ظرفية مرتبطة بفترة محددة. ولا تعد العلاوات رقما ثابتا، اذ تشير البيانات الى ان متوسط العلاوات المدفوعة تراجع من 47.2% في صفقات التسعينات وبداية الالفية، الى نحو 34.5% بين 2010 و2020.وهي فترة اتسمت بتباطؤ النمو العالمي، وارتفاع تكلفة رأس المال، وتراجع شهية المخاطرة. وهذا التغير يؤكد ان هيكل الصفقة، وظروف القطاع، والدورة الاقتصادية، عوامل مؤثرة ومشروعة في تحديد مستوى العلاوة. والمنطق الاقتصادي في الحالتين واحد. فهذه الارقام تقدم معيارا لما ينبغي ان يدفعه المشتري للحصول على حصة مسيطرة في قطاعات ناضجة، تتطلب استثمارات رأسمالية كبيرة، وتتسم بضعف المنافسة على الاصول القابلة للاستحواذ، وهي السمات نفسها التي ميزت قطاع الاسمنت السعودي في 2024. 🔦 صفقة القصيم–حائل كمعيار مقارن وفي ظل غياب معايير منشورة تخص علاوات الاستحواذ في السوق السعودية، يصبح المرجع الاكثر دقة وملاءمة للمقارنة هو صفقة اسمنت القصيم واسمنت حائل، وهي صفقة استحواذ عبر مبادلة اسهم تمت في الاطار التنظيمي نفسه، وفي القطاع نفسه، وخلال فترة زمنية متداخلة. وتوفر هذه الصفقة ما لا يمكن لاي دراسة أكاديمية دولية توفيره: مرجعا مماثلا تماما يمكن من خلاله تقييم علاوة صفقة اسمنت المدينة واسمنت ام القرى على اسس محلية بحتة. ففي سبتمبر 2022، اي قبل شهرين من توقيع مذكرة التفاهم بين اسمنت المدينة واسمنت ام القرى، قدمت اسمنت القصيم علاوة قدرها 18.6% لحملة اسهم اسمنت حائل، مقيمة كل سهم من اسمنت حائل عند 14.50 ريال بناء على سعر اغلاق اسمنت القصيم البالغ 75 ريالا ونسبة مبادلة قدرها 0.1933. وعند توقيع اتفاقية التنفيذ الملزمة في ديسمبر 2023، جرى تعديل العلاوة لتصبح 13.24% مقارنة بسعر السوق السائد لاسمنت حائل في ذلك التاريخ، مقابل 23.08% في حالة اسمنت ام القرى. اما العلاوة المحتسبة على اساس سعر السهم غير المتأثر بتاريخ مذكرة التفاهم، فقد بلغت 28.89%. وتكشف مقارنة الاداء المالي للشركتين المستهدفتين عند توقيع اتفاقيتي التنفيذ عن اختلاف جوهري له اثر مباشر على مستوى العلاوة المقدمة في كل صفقة، ويشكل عاملا اساسيا في تقييم مدى ملاءمة العلاوة في صفقة اسمنت المدينة واسمنت ام القرى. 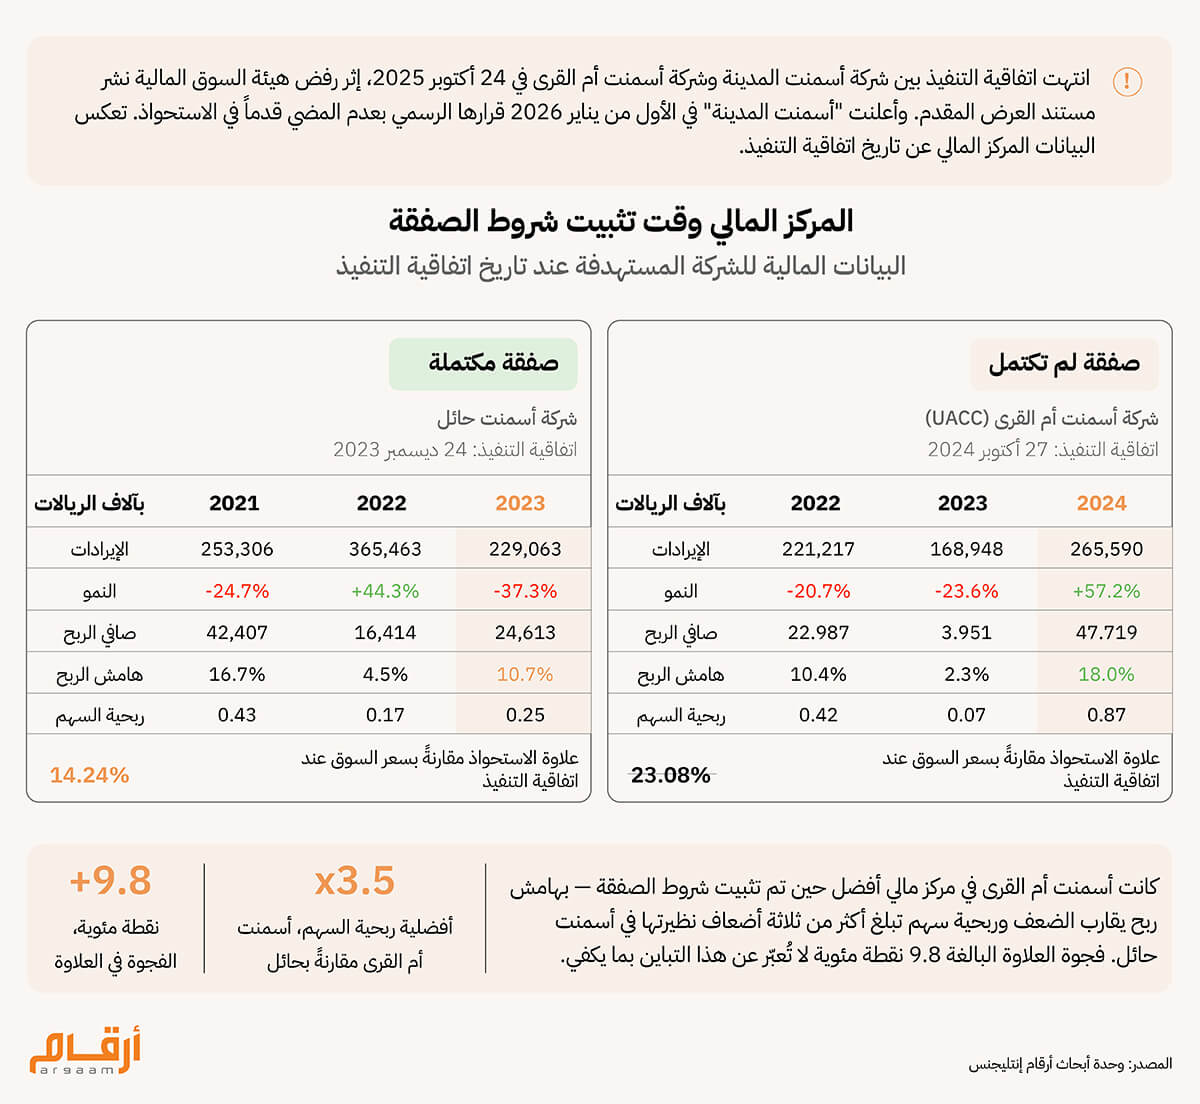 ⁉️ العلاوة في ضوء نقطة التحول للمركز المالي لاسمنت ام القرى بعد الانكماش الحاد في الايرادات والارباح خلال عام 2023، شهدت اسمنت ام القرى تعافيا واضحا في عام 2024، رغم بقاء نتائجها دون مستويات 2021، حيث سجلت صافي ارباح بلغ 47.7 مليون ريال وهوامش ربحية عند 18% ورغم ان اتفاقية التنفيذ وقعت في اكتوبر 2024 قبل اقفال السنة المالية، الا ان الادارة كانت تملك رؤية واضحة لمسار النتائج في ذلك الوقت، اذ شكل الربع الثالث من 2024 نقطة تحول حاسمة مع تضاعف الايرادات تقريبا على اساس سنوي واتساع الهوامش بشكل ملموس. ويبدو ان العلاوة احتسبت مع اخذ هذا التحسن التشغيلي في الحسبان. وعلى النقيض، وقعت اتفاقية التنفيذ الخاصة باسمنت حائل في ديسمبر 2023، في ادنى نقطة من دورة التراجع التي مر بها القطاع. فقد تراجعت ايرادات الشركة بنسبة 37%، وبلغ صافي ارباحها 24.6 مليون ريال بهامش ربحية لا يتجاوز 10.7%. وفي ظل هذا السياق، تبدو العلاوة الاعلى المقدمة لاسمنت ام القرى مبررة، اذ ان مسار تعافيها، وحجمها الاكبر، وهوامشها الاقوى بشكل ملحوظ، جميعها عوامل تدعم علاوة تفوق تلك التي حصلت عليها اسمنت حائل قبل عام. ولا توفر مقارنة مضاعفات الصفقة على اساس مكرر الربحية فائدة كبيرة في هذه الحالة، نظرا لتقلب ارباح الشركتين بين 2022 و2024. فضعف ارباح اسمنت حائل في 2022 و2023 يرفع المكررات الى مستويات لا تحمل دلالة تقييمية حقيقية، كما ان انخفاض ارباح ام القرى في 2023 يجعل المقارنة مضللة بالقدر ذاته. وبالتالي، يبقى عام 2024 هو النقطة المرجعية الوحيدة ذات المصداقية لقياس ارباح ام القرى عند تقييم الصفقة، اذ يشير الى مكرر ربحية في نطاق في الجزء الادنى من نطاق العشرينات عند سعر اتفاقية التنفيذ. ويعد هذا المكرر منطقيا، يعكس مسار التعافي، ويتسق مع نطاقات التقييم السائدة في القطاع، مع اخذ علاوة السيطرة في الاعتبار. وبصورة عامة، تبدو نسبة المبادلة والعلاوة الواردة في اتفاقية التنفيذ بين اسمنت المدينة واسمنت ام القرى معقولة ومبررة، استنادا الى نطاقات علاوات الصفقات المعتادة، والصفقة المقارنة بين اسمنت القصيم واسمنت حائل، والمسار المالي الذي كانت ام القرى تسلكه عند توقيع الاتفاقية. 📊
صفقة صمدت امام تقلبات السوق وتعثرّت امام متطلبات الحوكمة في يوليو 2025، رفضت هيئة السوق المالية نشرة العرض الخاصة بالاستحواذ المقترح لشركة اسمنت ام القرى من قبل شركة اسمنت المدينة، مستندة الى مخالفة لنظام السوق المالية تتعلق تحديدا بمتطلبات الحوكمة.ورغم عدم نشر تفاصيل الرفض، الا ان الاطار التنظيمي وهيكل الصفقة يشيران بوضوح الى ان الاشكال كان على الارجح مرتبطا بادارة تعارض المصالح بين الاطراف التي تجمعها روابط مالية او ادارية. فعند توقيع اتفاقية التنفيذ في اكتوبر 2024، كان احد كبار المساهمين المؤسسيين يمتلك 24.53% من اسمنت المدينة و8.7% من اسمنت ام القرى في الوقت نفسه، وهو ما خلق تعارضا هيكليا في المصالح. وقد جرى الافصاح عن هذا التعارض في اتفاقية التنفيذ وفقا لمتطلبات الهيئة. عدم الافصاح في المراحل السابقة لم يكن تقصيرا، بل كان متسقا مع ما يفرضه الاطار التنظيمي. الا ان الافصاح، في حد ذاته، هو اجراء تمهيدي يستوجب لاحقا اتخاذ خطوات معالجة فعلية في المملكة. فدخول نظام الشركات الجديد حيز التنفيذ في يناير 2023 دفع الهيئة الى تشديد لوائح الحوكمة ومتطلبات التعامل مع تعارض المصالح. وفي ظل هذا الاطار، اذ يفترض ان يستتبع الافصاح تطبيق اجراءات حوكمة مشددة لضمان ادارة التعارض على نحو سليم. وبالتالي، كان الاعتبار التنظيمي الابرز على الارجح ليس مجرد تحديد الشخص الذي تربطه علاقة مباشرة بتعارض المصالح، بل ما اذا كانت الاجراءات الواجبة قد اتخذت وتم توثيقها. ولعل ابلغ تعبير عن ضعف الحوكمة في هذه الصفقة لا يكمن في شروطها المالية، بل في طريقة اتخاذ القرار ذاتها. فقد كان احد اعضاء مجلس ادارة اسمنت المدينة يجمع بين دورين متعارضين في ان واحد: عضو في مجلس ادارة اسمنت المدينة — الشركة المستحوذة — وعضو في مجلس ادارة إحدى المجموعات المساهمة الرئيسية والمصنفة رسميا طرفا ذا مصلحة وفق لائحة الاندماج والاستحواذ. والامر الذي يزيد من تعقيد المشهد انه كان يتولى رئاسة اللجنة التنفيذية المنوط بها اقرار شروط الصفقة والتوصية بها. وما يعزز هذه التساولات ان الطرف ذا العلاقة لم يكن مجرد مراقب محايد لمسار الصفقة، اذ تربطه مصلحة مالية مباشرة بنتائجها من خلال حصته في الشركة المستهدفة. ومن ثم فان معامل المبادلة والعلاوة المقدمة لم يكونا بالنسبة اليه مجرد شروط تقنية يقيّمها بموضوعية، بل معطيات تمس قيمة استثماره بصورة مباشرة. وهذا التداخل بين دور المقرر ودور المستفيد هو بالضبط ما تسعى متطلبات الحوكمة الى تفاديه. وفي مثل هذه الحالات، لا يكفي مجرد الافصاح عن تعارض المصالح، بل تستوجب لوائح هيئة السوق المالية اتخاذ خطوات اجرائية صريحة وموثقة — كالتنحي الرسمي عن التصويت، وتسجيل ذلك في محاضر اجتماعات اللجنة — لاثبات ان القرار اتخذ باستقلالية تامة بعيدا عن اي تاثير للطرف ذي المصلحة. وفي غياب هذا التوثيق او قصوره، لا يبقى الامر مجرد ثغرة اجرائية، بل يرقى الى مستوى الاخلال التنظيمي الصريح. وقد جاء الرد التنظيمي حاسما، فقد رفضت هيئة السوق المالية نشر مستند العرض المقدم الى حملة اسهم اسمنت ام القرى، مستندة الى وجود اخلال بالنظام ولوائحه التنفيذية يتعلق بمتطلبات الحوكمة يستدعي اعادة استيفاء المتطلبات النظامية. وبذلك تحولت المخاوف التي كان يمكن معالجتها مسبقا الى عائق اوقف الصفقة باسرها، وكشف امام السوق عن قصور في بنية الحوكمة الداخلية للشركة. وللوقوف على الفارق الجوهري بين ما هو مقبول وما يستدعي التدقيق، تجدر الاشارة الى صفقة الاستحواذ بين اسمنت القصيم مع اسمنت حائل. ففي تلك الصفقة، افصحت اسمنت القصيم عن امتلاكها حصة غير مباشرة نسبتها 2.36% في اسمنت حائل عبر صندوق استثماري تملكه بالكامل. غير ان الملاحظة الجوهرية هنا ان هذا التصنيف لم يرافقه اي تعارض على مستوى الافراد، لم يكن اي من اعضاء مجلس الادارة يجمع بين عضوية في الشركتين، ولم تكن لاي مدير مصلحة شخصية مباشرة في شروط الصفقة. وبهذا المعنى كان التعارض هيكليا لا شخصيا، وشفافا لا مضمرا، وهو ما يمثل على وجه الدقة النموذج الذي تستهدفه متطلبات الحوكمة حين تشترط الافصاح.
❓ عندما لا يكون الافصاح كافيا ما يجعل هذه النتيجة لافتة انها كانت قابلة للتوقع منذ البداية. فحصص المساهم الرئيسي في الشركتين كانت معلنة على منصة تداول منذ اليوم الاول، وكذلك تركيبة مجلس ادارة اسمنت المدينة. بمعنى ان المعطيات التي افضت لاحقا الى رفض هيئة السوق المالية لم تكن خافية، بل كانت مرئية لكل من اراد ان يرى. وكانت الالتزامات الحوكمية الناجمة عن هذا التشابك في الملكية واضحة بالقدر ذاته. فالتعارض القائم لم يكن يستدعي تجاهل الطرف ذي العلاقة او اقصاءه من الصفقة كليا، بل كان يستلزم اجراءات احترازية محددة وموثقة، من بينها: تنحي الاعضاء المتعارضين عن مراحل المداولة والتصويت، واسناد الاشراف على التقييم الى لجان مستقلة، وتوثيق الضمانات الممنوحة للمساهمين الاقلية، واظهار فصل فعلي وقابل للتحقق بين الاطراف ذات المصلحة وآلية اتحاذ القرار النهائي. غير ان السجل العام لا يتيح الجزم بما اذا كانت هذه الاجراءات قد طبقت فعلا. فوثائق الافصاح المتاحة — بما فيها اتفاقية التنفيذ واعلانات تداول ومراسلات هيئة السوق المالية — توضح ما جرى الافصاح عنه، لكنها لا تكشف كيف ادارت الشركة هذا التعارض داخليا. اذ ان محاضر الاجتماعات وسجلات التنحي وتفويضات اللجان المستقلة ونتائج التصويت التفصيلية ليست وثائق عامة في اطار الشركات المدرجة، بل تبقى في نطاق الشركة وحدها. وهنا تحديدا يتجلى الفارق الجوهري بين الافصاح والامتثال. فالافصاح يعني الاعلان عن وجود تعارض، اما الامتثال فيعني اثبات ان هذا التعارض لم يؤثر على مسار القرار. والهيئة حين رفضت مستند العرض لم تعترض على الافصاح — الذي كان موجودا — بل على غياب ما يثبت ان الاجراءات الفاصلة قد استوفيت فعلا. وهو تمييز دقيق لكنه جوهري في فهم ما جرى. وتخضع الصفقات التي تنطوي على اطراف ذوي مصلحة او احتمالات تعارض مصالح لمستوى اعلى من متطلبات الحوكمة بموجب لوائح الاندماج والاستحواذ، بما يشمل الافصاح، واجراءات التنحي، واثبات استقلالية عملية اتخاذ القرارات الهامة. وفي الحالات التي يكون فيها للمساهمين الرئيسيين او اعضاء المجلس مصالح على جانبي الصفقة، يتوقع المنظمون وجود ضمانات اجرائية قوية وموثقة، مثل لجان مستقلة، واستبعاد الاطراف المتعارضة من القرارات، وتقييم مستقل لعدالة شروط الصفقة بالنسبة للمساهمين من غير المسيطرين.
ℹ︎
لم تنهِ الشركة الصفقة بقدر ما انهت الصفقة نفسها
لا يبدو قرار هيئة السوق المالية برفض مستند العرض مفاجئا حين يُقرأ في سياقه الكامل. فاذا كانت الهيئة قد خلصت الى ان اطار الحوكمة المعتمد لم يكن كافيا لاحتواء تعارض المصالح القائم، فان رفضها يغدو استجابة تنظيمية متسقة لا قرارا اعتراضيا مفاجئا. وما يمنح هذا التفسير مصداقية اضافية هو ما جاء بعد الرفض. فقد اعلنت اسمنت المدينة في البداية انها تدرس اعادة التقديم، ثم تخلت عن الصفقة كليا في غضون خمسة اشهر. وهذا التسلسل وحده كافٍ للتساول: لو كان الامر يقتصر على ثغرات وثائقية او افصاحات ناقصة، لكانت اعادة التقديم خيارا ميسورا لا يستغرق كل هذا الوقت ولا ينتهي بانسحاب كامل. الاكثر ترجيحا ان المطلوب لمعالجة مخاوف الهيئة كان يتجاوز حدود الاصلاح الاجرائي، ويمتد الى تعديلات هيكلية في بنية الحوكمة ذاتها — في تركيبة اللجان وصلاحياتها، وفي موازين النفوذ داخل مجلس الادارة. وهي تعديلات يصعب انجازها في منتصف مسار صفقة قيد التنفيذ دون ان تعيد رسم شروطها من جديد. وفي هذا السياق، كان الانسحاب نتيجة منطقية لا خيارا استراتيجيا. 💵 الكلفة الحقيقية ليس في ما دُفع، بل في ما كان يمكن تفاديه حين اعلنت اسمنت المدينة انهاء اتفاقية الاستحواذ، جاء البيان الرسمي واضحا في حدوده القانونية: لا التزامات مالية اضافية، ولا تبعات تنظيمية. وهذا صحيح من حيث التفسير الحرفي للبيان، لكن الصورة الكاملة تبدا من حيث انتهى البيان. فالكلفة الحقيقية لهذه الصفقة لم تكن في بنودها، بل في مسارها. فمنذ توقيع مذكرة التفاهم الاولى في نوفمبر 2022 وحتى الانسحاب النهائي في اكتوبر 2025، امضت الشركة اكثر من ثلاث سنوات في حالة من الترقب المفتوح: تمديدات متكررة لمذكرة التفاهم، ومفاوضات مطولة، واجراءات تنظيمية، وفي النهاية رفض رسمي من هيئة السوق المالية قبل ان يُسدل الستار على الصفقة كلها. وهذا الامتداد الزمني لم يكن مجرد تاخير اداري. فطوال هذه الفترة كان جهد الادارة موزعة بين متطلبات الصفقة ومتطلبات التشغيل، وكانت قدرة الشركة على استثمار فرص التوسع مقيدة في الغالب بمتطلبات هذه الصفقة، وكان حملة الأسهم يتابعون صفقة لم تكتمل بعد. وهي تكاليف لا تظهر في بيان المركز المالي، لكنها تُقرا بوضوح في ثلاث سنوات من الفرص الضائعة. وما يجعل هذه التكلفة مضاعفة انها لم تكن حتمية. فالعوائق التي ادت في نهاية المطاف الى رفض هيئة السوق المالية كانت قائمة ومرئية منذ البداية. وما كان يمكن معالجته في البداية تحوّل مع الوقت الى عائق هيكلي اوقف الصفقة باسرها. وهنا تحديدا تكمن الكلفة الحقيقية: ليس في ما دُفع، بل في ما كان يمكن تفاديه. 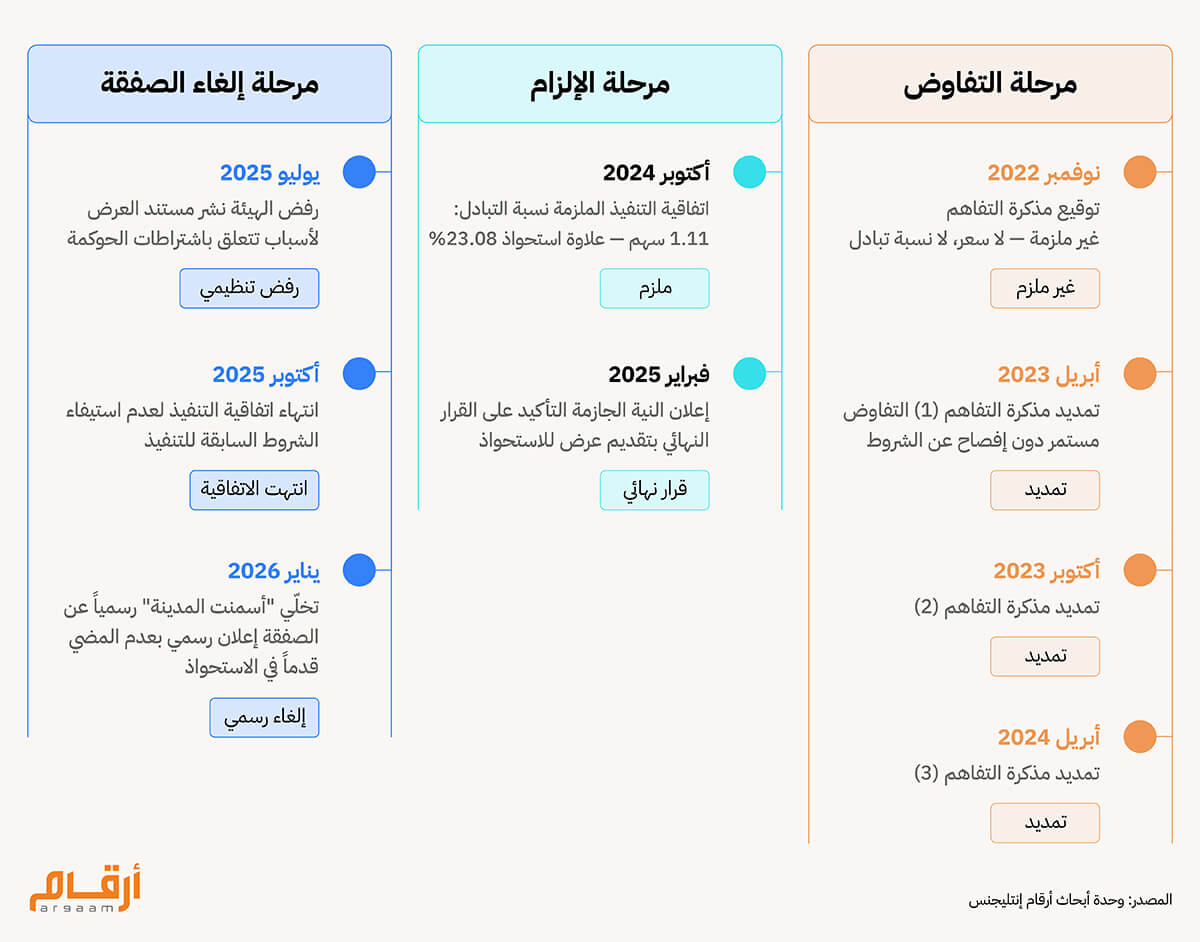 ⚖️ الكلفة التي يقيسها السوق الارقام التي لا تظهر في بيان انهاء الصفقة، بل تظهر في مكان اخر — في سجل تداول السهم على مدى ثلاث سنوات. حين وقّعت اسمنت المدينة مذكرة التفاهم الاولى في نوفمبر 2022، كان سهمها يتداول عند نحو 20.50 ريال. وحين طُوي الملف نهائيا في يناير 2026، كان السعر قد استقر عند نحو 12.70 ريال — اي ان الشركة خسرت ما يقارب 38% من قيمتها السوقية خلال هذه الفترة، ما يعادل نحو 1.1 مليار ريال على اساس 140 مليون سهم. ويستلزم التقييم الموضوعي عزل الاثر القطاعي عن الاثر الخاص بالشركة، اذ تراجع مؤشر القطاع في تداول بنحو 8.4%. غير ان هذا التفسير لا يكفي وحده. فالتراجع في سهم اسمنت المدينة كان اشد حدة وادق توقيتا مما تفسره الدورة القطاعية: فالانخفاض الاكبر تركّز في مرحلتين متمايزتين — الاولى عقب رفض هيئة السوق المالية نشر مستند العرض في يوليو 2025، والثانية حين اُعلن عن التخلي الرسمي عن الصفقة في يناير 2026. وهو ما يوحي بان السوق كان يسعّر الغموض المتراكم، لا مجرد ضعف القطاع. ويزداد هذا التفسير رسوخا حين يُقارن سهم اسمنت المدينة بسهم اسمنت القصيم — شركة مماثلة في الحجم والقطاع — التي لم تشهد خلال الفترة ذاتها سوى تراجع بنحو 9%. والفجوة بين الاداءين تبلغ نحو 29 نقطة مئوية، وهي فجوة يصعب ارجاعها الى عوامل قطاعية مشتركة. والقراءة الاكثر اتساقا مع هذه البيانات ان السوق كان يُدرج في تسعيره ما بات يُعرف في تحليل الاستحواذات بـ ظل الصفقة المعلقة — اي الكلفة الضمنية لحالة الغموض الممتدة التي تثقل على السهم دون ان تُفصح عن نفسها في بند واحد من بنود القوائم المالية. وبهذا المعنى، لم تكن التكلفة الحقيقية لهذه الصفقة في ما دُفع، بل في ما نُسب ضمنيا الى ثلاث سنوات من الترقب — دفعه حملة الأسهم من قيمة استثماراتهم قبل ان يدفعه احد من ميزانية الشركة. 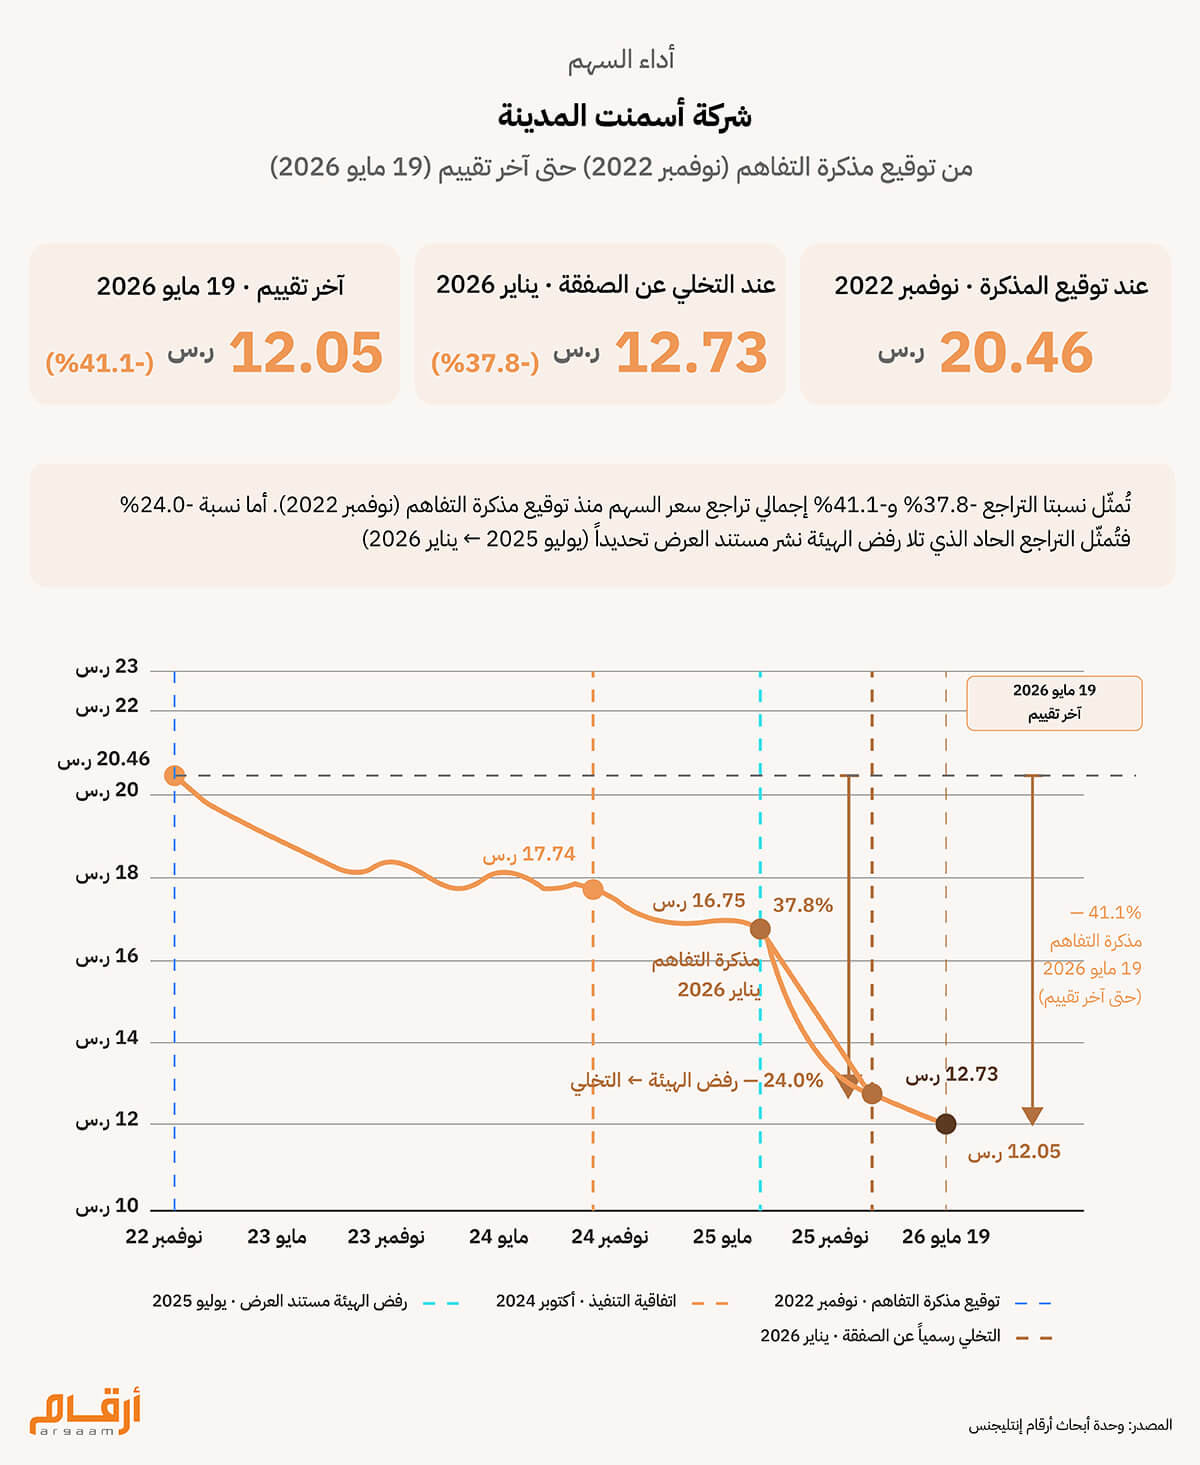 وثمة بُعد اضافي لهذه التكلفة لا تكشفه ارقام السهم وحدها. اوصى مجلس ادارة اسمنت المدينة في مايو 2025 بعدم توزيع ارباح عن النصف الثاني من عام 2024، معللا ذلك بضرورة المحافظة على متانة المركز المالي لحين الانتهاء من صفقة الاستحواذ. وعلى اساس 140 مليون سهم بواقع 0.50 ريال للسهم، يعني ذلك ان 70 مليون ريال لم تصل الى المساهمين — لا لضعف في الاداء التشغيلي، بل بسبب التزام بصفقة كانت في طريقها الى الانهيار. غير ان الجانب الاكثر استدعاء للتامل ليس في الرقم ذاته، بل في من تحمّل هذه التكلفة فعلا. فقد طال اثر هذا القرار جميع المساهمين دون استثناء، بما في ذلك المساهمون المستقلون الذين لم تكن لهم يد في هيكلة الصفقة، ولا في القرارات الحوكمية التي ادت في نهاية المطاف الى تعثرها، ولم تكن لديهم اي وسيلة للتاثير على مسارها. وهذا بالضبط ما تعنيه تكلفة الحوكمة حين تنتقل من مستوى الهيكل المؤسسي الى مستوى المساهم الفرد — لا كمفهوم نظري، بل كنتيجة دفعها من لم يشارك في اتخاذ القرار ولم يُستشر في عواقبه. 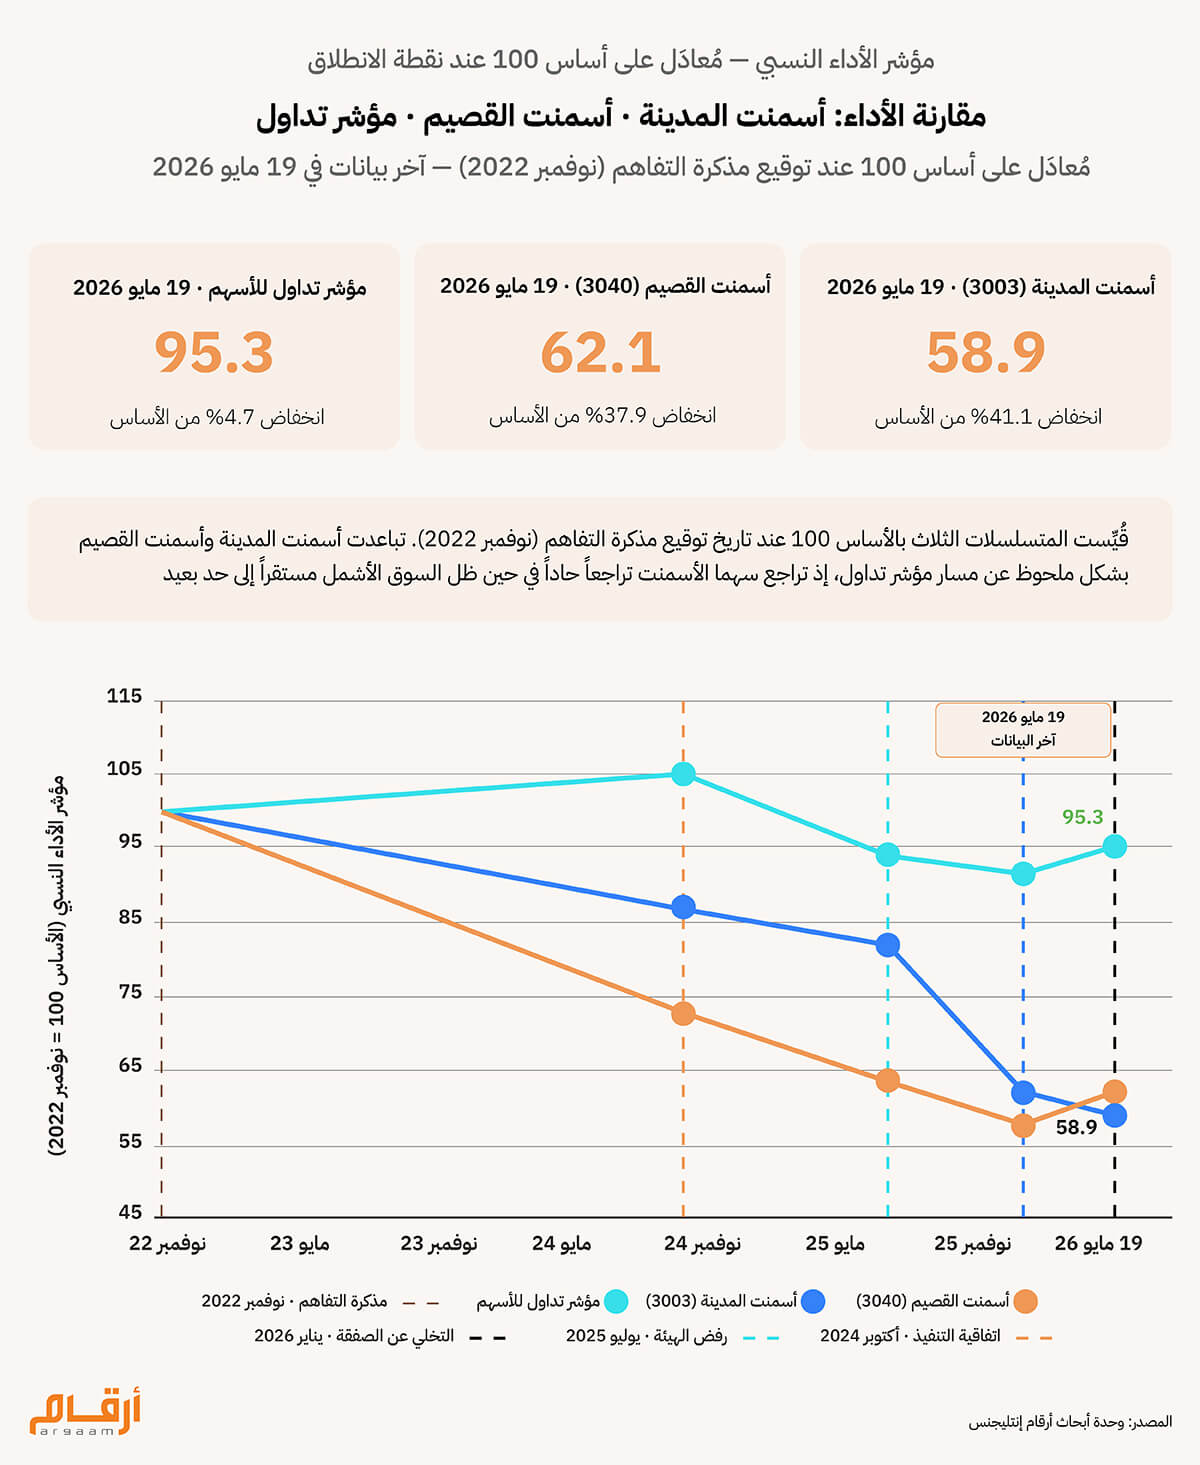 💸 تكاليف الصفقة: تقدير تحليلي لم تُفصح اسمنت المدينة عن تكاليف الاستشارات والتنفيذ المرتبطة بهذه الصفقة، ولم تتضمن اعلاناتها على تداول اي تفصيل لرسوم المستشارين. غير ان طبيعة الصفقة ذاتها توفر اطارا كافيا للتقدير. فصفقات الاستحواذ بين شركتين مدرجتين في السوق المالية السعودية تستلزم تنسيقا واسعا بين مستشارين ماليين وقانونيين ومحاسبين وخبراء تنظيميين. وفي صفقة تتجاوز قيمتها الضمنية مليار ريال، تتراوح التكاليف الاجمالية عند الاكتمال عادة بين 1.5% و2.5% من قيمة العملية، اي ما يقارب 15 الى 25 مليون ريال. اما في الصفقات التي تنتهي قبل اكتمالها، فتنخفض هذه النسبة بشكل ملحوظ نظرا لسقوط رسوم اتمام الصفقة التي تمثل عادة البند الاكبر. ومع ذلك تبقى التكاليف غير المشروطة واجبة السداد بصرف النظر عن مصير الصفقة: رسوم دورية امتدت ثلاث سنوات، واتعاب قانونية، واعمال فحص نافٍ للجهالة عبر المسارات المالية والضريبية والفنية والتجارية. وفي صفقة بهذا الحجم وبهذه المدة، يبدو من المعقول، في تقديرينا، ان تكون هذه التكاليف غير القابلة للاسترداد قد تجاوزت 10 ملايين ريال. ومن المرجح ايضا ان قرارات راس المال تاثرت خلال هذه الفترة. فحين تكون صفقة استحواذ كبيرة قيد التنفيذ، تميل الشركات عادة الى تاجيل الانفاق الرأسمالي، وتأخير مبادرات النمو، والاحتفاظ بالسيولة تحسبا لاعادة هيكلة شاملة. وفي حالة اسمنت المدينة، امتد هذا الحذر الاستراتيجي ثلاث سنوات كاملة — وهي سنوات كان بالامكان توجيه مواردها نحو تحسين الكفاءة التشغيلية، او رفع الطاقة الانتاجية، او استثمار فرص في سوق الاسمنت السعودي المدعوم بمشاريع البنية التحتية. لا يمكن قياس هذه التكلفة الفائتة بدقة، لكن اي تباطؤ في خلق القيمة على مدى ثلاث سنوات في سوق يتمتع بمحركات نمو هيكلية واضحة يعني — بصورة معقولة — قيمة اقتصادية كان يمكن تحقيقها ولم تتحقق. اما البعد المتعلق بالسمعة فهو الاصعب قياسا والاكثر ديمومة في الوقت ذاته. فرفض تنظيمي يستند الى اعتبارات حوكمية — بعد ثلاث سنوات من التحضير — يطرح اسئلة لا يمكن لاي مجلس ادارة تجاهلها: حول الجاهزية التنفيذية، وجودة التنسيق الحوكمي الداخلي، ومستوى الاستعداد التنظيمي. وما يجعل هذا البعد بالغ الاثر ان الذاكرة المؤسسية لرفض مستند عرض بصورة علنية لا تتلاشى بسرعة — سواء لدى هيئة السوق المالية، او لدى مساهمي الشركة، او في اي صفقة مستقبلية ستخضع حتما لتدقيق اعلى مما كانت ستخضع له لولا هذا السابقة. وخلاصة القول ان اعلان اسمنت المدينة بان الصفقة لم يكن لها اثر مالي جوهري ليس خاطئا من الناحية المحاسبية الضيقة، لكنه يصف ما جرى دون ان يقيس ما كُلِّف، فالاثر الفعلي — عبر اداء السهم، والتوزيعات المحجوبة، والتكاليف غير القابلة للاسترداد، والقيمة الاستراتيجية الفائتة — اكثر تعقيدا واعمق اثرا مما يوحي به ذلك الوصف. والمساهمون الذين تحملوا هذه التكاليف على مدى ثلاث سنوات يستحقون رواية اكثر اكتمالا.
🎯 خاتمة تمثل صفقة اسمنت المدينة / ام القرى نموذجا تحليليا بالغ الدلالة على الكيفية التي يمكن للصفقات العامة الممتدة ان تستنزف قيمة الشركة بصمت — لا من خلال الفشل المحاسبي، بل من خلال الزمن والغموض وتشتت الطاقة الادارية. غير ان ما يمنح هذه الحالة ابعادا اوسع من كونها قصة شركة بعينها هو ما تكشفه عن مسار الرقابة التنظيمية في السوق السعودي. فتدخل هيئة السوق المالية في مرحلة متاخرة من الصفقة — بعد ثلاث سنوات من التحضير — يوضح ان الجهات التنظيمية لم تعد تكتفي بمراجعة الشكل، بل باتت تفحص جوهر الحوكمة وكيفية ادارة تعارض المصالح داخل مجالس الادارة. وهذا تحول نوعي في منهج الرقابة يستحق الانتباه. ومن هذه الزاوية، فان ما جرى يحمل رسالة واضحة لسوق الاندماج والاستحواذ في الشركات المدرجة: قوة المبرر الاستراتيجي لم تعد كافية وحدها لضمان اكتمال الصفقة، اذ باتت جودة التنفيذ الحوكمي شرطا موازيا لا مكملا. والشركات التي تُقبل على صفقات مشابهة دون ان تعالج مسبقا اشكاليات تعارض المصالح بصورة موثقة وصريحة، انما تراهن على تسامح تنظيمي لم يعد مضمونا. وعلى المستوى الاشمل، يبقى هذا التطور صحيا لسوق الاندماج والاستحواذ السعودي في جوهره، لما يرسيه من معايير اعلى للحوكمة وثقافة اكثر نضجا في ادارة الصفقات. |
|
|


|

Argaam.com حقوق النشر والتأليف © 2026، أرقام الاستثمارية , جميع الحقوق محفوظة |