


|
مؤشرات الأداء المالي وبيانات التشغيل في قطاع الضيافة، في أي بلد، لا تكفي وحدها لتقييم الوضع الهيكلي للسوق. فالفندق الذي يملأ غرفه عبر خصومات متكررة أو إنفاق تسويقي مكثف أو الإنفاق على تعزيز الترتيب في قنوات التسويق الرقمية، قد يُسجّل إشغالا مرتفعا في ظاهره، بينما يشتري وقتا لا يبني قيمة، بل قوة تسعيرية مستأجرة لا مكتسبة. وفي سوق تدخله فنادق جديدة بوتيرة تفوق وتيرة بناء الثقة لدى المستهلك، يتحول الفارق بين فندق مرئي وفندق يُختار قبل أن يُرى إلى فارق ذي أثر اقتصادي حقيقي وملموس، وهذه هي الزاوية الرئيسية لهذا التحليل من ارقام انتليجنس. يستند هذا التحليل إلى بيانات من الربعَ الأول من عام 2025، لا باعتباره آخر فترة متاحة قطعا، بل لأنه يكشف ما لا تكشفه أرباع أخرى. فتزامن شهر رمضان مع هذا الربع أنتج بيئة اختبار استثنائية، فقد كشف الشهر عن فوارق حقيقية بين أسواق الفنادق السعودية يصعب ردّها إلى عامل موحد. فالتوقيت كان واحدا، لكن الأثر كان متعاكسا كما سنوضح لاحقا بالارقام: انخفضت الأسعار في الرياض وجدة في الربع ذاته الذي ارتفعت فيه في مكة المكرمة والمدينة المنورة. حين تتباين الأسواق في ظل الظروف نفسها، فالتفسير لا يكمن في التوقيت، بل في طبيعة الطلب الذي يُحرك كل سوق.
ℹ︎
ملاحظة تحريرية
الفرضية المحورية لهذا التحليل — وهي أن بعض الفنادق السعودية قد تستعيض عن بناء رصيد العلامة التجارية الحقيقي بالإنفاق على الترويج والتسويق الرقمي خاصة عبر منصات الحجز الإلكترونية— لا يمكن اختبارها اختبارا مباشرا من خلال البيانات المالية المتاحة للعموم. إذ لا يُفصح عن الإنفاق التسويقي على مستوى كل فندق على حدة، ولا عن معدلات الاعتماد على منصات الحجز الإلكتروني، ولا عن نسب تكرار الإقامة، ولا عن مرونة متوسط السعر اليومي المنسوبة إلى قوة العلامة — سواء من قِبَل شركات إدارة الفنادق أو أصحاب الأصول الفندقية في المملكة. ما تتيحه البيانات المتوفرة هو رصد نمط سلوكي في مستويات الأسعار يتسق مع هذه الفرضية. غير أنها لا تكفي وحدها لإثبات العلاقة السببية. ومن هذا المنطلق، يُقدَّم هذا التحليل بوصفه إطارا تشخيصيا منهجيا — أداة لطرح الأسئلة الصحيحة في لحظة مهمة من مسيرة تطور هذا القطاع، لا موقفا نقديا من الواقع التشغيلي الراهن. وهذه الزاوية هي المدخل الذي اختارته أرقام انتليجنس ليس لتوصيف ما هو قائم في قطاع الضيافة السعودي، بل لاستشراف ما يمكن أن يتشكّل إذا استمر نمط ما دون مراجعة. ما تطرحه هذه الورقة البحثية يتجاوز قراءة بيانات ربع بعينه اخترناه لأن شهر رمضان كان فيه. فرمضان لا يُفسّر بالطبع ما هو معروف سلفا، وهو التباين الموسمي في القطاع، بل يكشف تباينا هيكليا، ففي مكة المكرمة والمدينة المنورة، الطلب يسبق الفندق. وفي الرياض وجدة، الفندق يسعى عادة خلف الطلب، كما سنوضح في هذا التحليل. 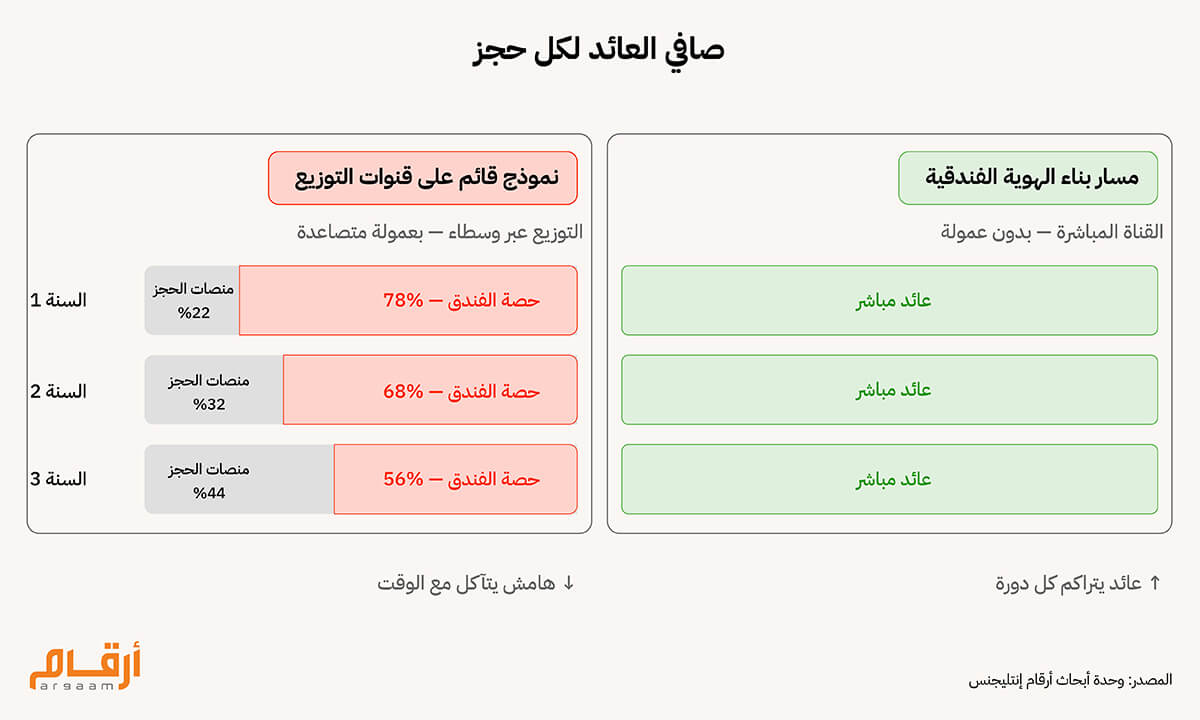 💸 الضيف يدفع أولا ويعرف لاحقا عندما يحجز الضيف غرفة فندقية، فهو يدفع ثمن شيء لم يختبره بعد. لا يستطيع أن يرى مستوى الخدمة الفعلي، ولا أن يحكم على ما إذا كان السعر يستحق ما يعد به، ولا أن يتحقق من أي شيء قبل أن يصل. كل ما بين يديه صور ووصف وتقييمات كتبها آخرون. القرار المالي يُتخذ قبل أن تتاح المعلومات الكافية لاتخاذه. . فالضيف لا يشتري منتجا يراه ويلمسه، بل يشتري تجربة لم تقع بعد، ويدفع ثمنها قبل أن يعرف قيمتها الحقيقية. هذه الطبيعة الخاصة لقطاع الضيافة تجعل عملية التسعير في أسواق الفنادق أكثر تعقيدا مما تبدو عليه في ظاهرها. وقد أثبتت نماذج اقتصادية مرجعية أن الأسواق التي يعجز فيها المشتري عن التحقق من الجودة قبل الشراء تميل بطبيعتها إلى مكافأة المظهر على حساب الجوهر. فحين تغيب المعلومات الكافية، يصبح التسويق بديلا عن الجودة، والصورة المعروضة أقوى أثرا من الحقيقة الكامنة خلفها. وفي سوق الفنادق تحديدا، يجد هذا المنطق تعبيره المباشر في متوسط السعر اليومي. فالسعر ليس رقما محايدا، بل هو إشارة يرسلها الفندق إلى الضيف عن مستوى ما ينتظره. حين بلغ متوسط السعر اليومي في الرياض 890 ريالا خلال الربع الأول من 2025، كان هذا الرقم يحمل في طياته وعدا ضمنيا بمستوى معين من الخدمة. لكن صدق هذا الوعد يتوقف على السبب الحقيقي الذي يقف خلف هذا السعر. هل هو انعكاس لجودة ثابتة ومتسقة اختبرها الضيوف وأعادوا الحجز بناء عليها؟ أم أنه انعكاس لإنفاق تسويقي يضع الفندق في واجهة نتائج البحث قبل أن تظهر الخيارات الأخرى؟ الرقم واحد، لكن ما يعبر عنه قد يكون مختلفا تماما. هنا يكمن جوهر الإشكالية. لا يملك الضيف أداة موثوقة للتمييز بين فندق يطلب 890 ريالا لأن تجربته تستحق هذا السعر مرة بعد مرة، وفندق يطلب الرقم ذاته لأن آلته التسويقية تضعه في الموقع الأول قبل أن تبرز الخيارات الأخرى. كلاهما يبدو متكافئا في صفحة الحجز. لكن التكافؤ الظاهري لا يعني التكافؤ الفعلي. الفارق الحقيقي لا يُكشف إلا بعد الوصول، حين لا يعود بيد الضيف حيلة. المبلغ دُفع، والمعاملة اكتملت، والفجوة بين الوعد والواقع باتت عبئا يتحمله الضيف وحده.
ℹ︎
لماذا الربع الأول من 2025؟ خمسة أسباب تجعل هذا الربع نقطة انطلاق موثوقة للتحليل ● أثّر رمضان في أسواق الفنادق التنافسية والدينية بصورة مختلفة وفي الوقت ذاته — سوق شهد انخفاضا في الأسعار وآخر شهد ارتفاعا — مما جعل الفارق البنيوي بين النموذجين مرئيا في نافذة زمنية واحدة. ● الرياض وجدة ملأتا غرفهما لكنهما باعتا بأقل. البيانات لا تخبرنا بالضبط لماذا تراجعت الأسعار. لكنها تخبرنا أنها تراجعت. ● مكة المكرمة والمدينة المنورة شهدتا ارتفاعا في الأسعار والإشغال في الربع ذاته الذي شهدت فيه الرياض وجدة انخفاضا. هذا يستبعد فرضية التراجع العام في السوق بوصفها تفسيرا كافيا. ● الربع الأول من 2025 لا يعطينا الإجابة. لكنه يعطينا السؤال الصحيح في الوقت المناسب — قبل أن يجعل تدفق المعروض الجديد تكلفة تجاهله أعلى مما يمكن تحمله. ● الأسعار تتراجع فيما الفنادق الجديدة لا تزال قيد الإنشاء. الربع الأول من 2025 ليس نقطة تحول. إنه إنذار مبكر — والإنذارات لا تكون مفيدة إلا قبل وقوع ما تحذر منه. 🔍 حين يصبح شراء الطلب أغلى وأقل جدوى الأداء الإجمالي القوي لا يخبرنا بعدد الفنادق التي تكسب سعرها وعدد تلك التي تشتريه. وحين كان الطلب يفوق العرض، لم يكن هذا الفارق يُعبأ به كثيرا. فالسوق الشحيح الغرف تجعل الاختيار مفروضا لا طوعيا، بصرف النظر عن قوة علامة الفندق أو ضعفها. لكن المشهد يتبدل حين يتسع العرض. مع استيعاب الرياض لنمو في المعروض الفندقي بنسبة 10.2% خلال 2026، يجد الضيف أمامه خيارات أكثر، وهنا تبدأ الثقة في العلامة تؤدي دورها الفعلي في ترجيح قرار الحجز. وتزداد المعادلة تعقيدا على الجانب التسويقي. حين تتزاحم عشرة فنادق على المرتبة الأولى في منصة حجز واحدة، يرتفع ثمن هذا التصنيف الدعائي. فعدد الفنادق التي تتنافس على استقطاب الضيوف ازداد، لكن عدد الضيوف أنفسهم لا يزداد بالوتيرة ذاتها. فالمعروض يتوسع أسرع من الطلب، وهذا يعني أن كل فندق سيحصل على حصة أصغر من الضيوف المتاحين ما لم يكن لديه ما يميزه بالفعل ولافتقاره لقوة تسعيرية حقيقية.
⁉️ فخ القياس التسويق المرتبط بمؤشرات الأداء يُولّد نتائج قابلة للقياس: نقرات، وحجوزات فعلية، وعائد الإنفاق الإعلاني. الإنفاق يبدو مبررا لأن مخرجاته مرئية. الاستثمار في العلامة التجارية يبني قيمته بصورة أبطأ وأعمق. عوائده حقيقية: طلب متكرر أقوى، واستعداد أعلى للدفع، ومتوسط سعر يومي أكثر صمودا، واعتماد أقل على قنوات التوزيع المدفوعة. لكن هذه العوائد لا تظهر في تقرير ربع سنوي واحد، لأن بناء العلامة التجارية عملية تراكمية تأخذ وقتا. الضيف لا يثق بفندق بعد إقامة واحدة بالضرورة، ولا تنشأ سمعة راسخة من حملة إعلانية واحدة. الثقة تتشكل عبر تجارب متكررة، وخدمة ثابتة الجودة، وانطباعات تتراكم على مدى أشهر وسنوات. هذا يعني أن عائد الاستثمار في العلامة لا يظهر في الربع الذي أُنفق فيه، بل يظهر لاحقا — وحين تظهر هذه العوائد، يصعب في الغالب تتبع مصدرها بدقة. فالضيف الذي يعود لا يخبرك دائما لماذا عاد. والسعر الذي يقبله دون تفاوض لا يخبرك بالضبط متى تحول من ضيف عابر إلى زبون دائم. العائد حقيقي، لكن مساره من الاستثمار إلى النتيجة غير مرئي في البيانات المالية. هذه ليست مشكلة في قسم التسويق. إنها مشكلة في طريقة اتخاذ القرار المالي حين تميل المؤسسات باستمرار إلى تمويل ما يمكن قياسه على حساب ما يمكن بناؤه. لكن هذه القرارات تتراكم، وتتحول في مجموعها إلى مسار يُضعف القدرة التنافسية للفندق او المنتجع على المدى البعيد. 🔦 ماذا الذي تقوله الارقام تنقسم أسواق الفنادق السعودية الرئيسية إلى نموذجين مختلفين جذريا في طبيعة الطلب الذي يُحركهما، وهذا الاختلاف هو المدخل الصحيح لقراءة بياناتهما. الرياض وجدة سوقان تنافسيان بامتياز. الطلب فيهما لا يأتي من تلقاء نفسه، بل يُستقطب باستمرار عبر منظومة متكاملة من الأدوات: التسعير التنافسي، والحضور على منصات الحجز الإلكتروني، واستقطاب الفعاليات والمؤتمرات، وإدارة قنوات التوزيع. غياب أي من هذه الأدوات أو إضعافها يُترجم مباشرة في انخفاض الإشغال أو تراجع السعر أو كليهما. مكة المكرمة والمدينة المنورة تعملان بمنطق مختلف كليا. الطلب فيهما لا يُبنى بالتسويق، بل يسبق التسويق. فالحاج والمعتمر لا يصل لأن فندقا ما أحكم ترتيبه على منصة حجز أو أطلق عرضا ترويجيا في الوقت المناسب. يصل لأن الوجهة ذاتها هي الدافع، والفندق وسيلة للإقامة لا سبب للزيارة. هذا الطلب البنيوي المُرتكز على الالتزام الديني يمنح الفنادق في هذين السوقين هامشا من الحماية لا تملكه نظيراتها في المدن التنافسية. هذا الفارق البنيوي هو ما يجعل بيانات الربع الأول من 2025 ذات قيمة تحليلية استثنائية. فرمضان لم يوحّد أداء هذه الأسواق، بل كشف الفجوة بينها — وجعل ما هو هيكلي مرئيا في نافذة زمنية واحدة. في الرياض، انخفض متوسط السعر اليومي بنسبة 8.2% على أساس سنوي ليستقر عند 890 ريالا، فيما تراجع الإيراد لكل غرفة متاحة بنسبة 17.0% إلى 537 ريالا، مع معدل إشغال بلغ 60.3%. وفي جدة، انخفض متوسط السعر اليومي بنسبة 11.2% إلى 627 ريالا، وتراجع الإيراد لكل غرفة متاحة بنسبة 9.9% إلى 404 ريالات، في حين تحسّن معدل الإشغال طفيفا ليبلغ 64.5% — الإشغال في صالح الفندق، لكن على حساب السعر. 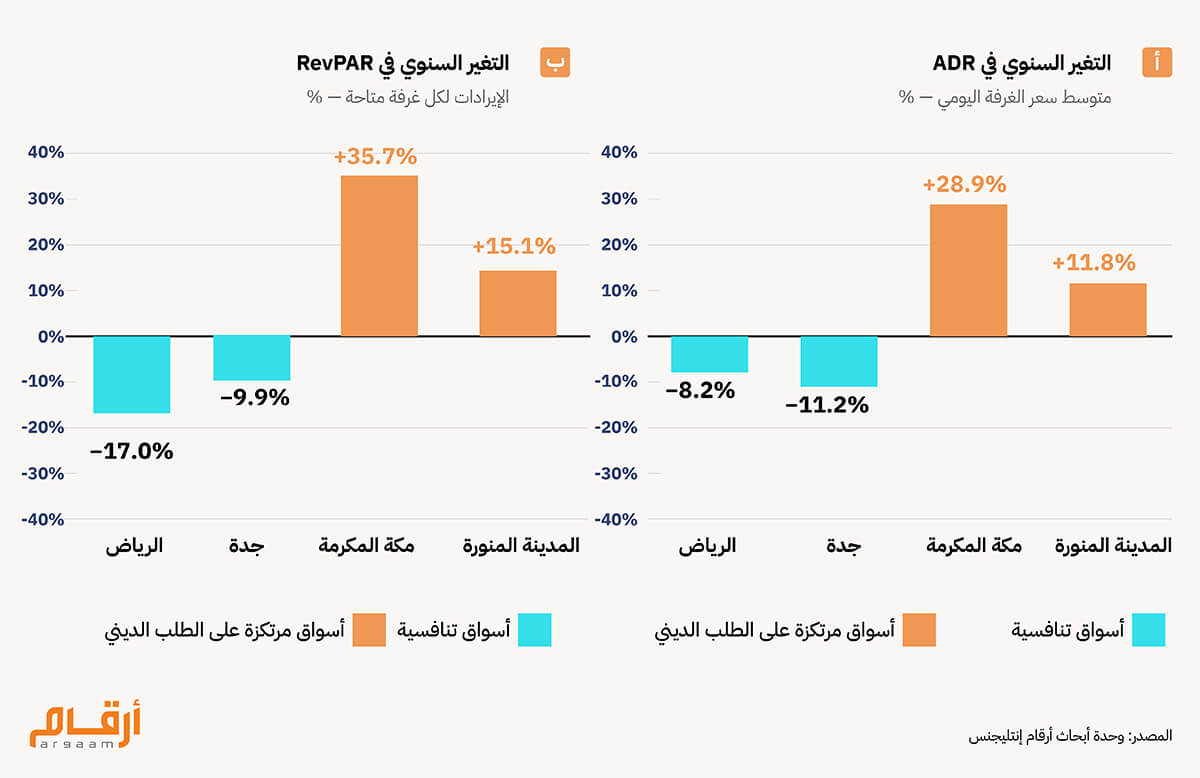 ارتفاع أسعار مكة المكرمة والمدينة المنورة في الربع ذاته الذي تراجعت فيه أسعار الرياض وجدة يكشف أثر الطلب البنيوي على قوة التسعير — لكن هذه المقارنة تستوجب قراءة دقيقة. فنادق المدينتين تتنافس هي الأخرى على منصات الحجز، وبعضها ينفق على الظهور الرقمي بصورة مكثفة، لا سيما تلك البعيدة عن الحرم أو المستهدفة لشرائح سعرية بعينها. الادعاء هنا ليس أن فنادق هذين السوقين تعمل خارج منطق التسويق، بل أن الطلب على المستوى الكلي في هذين السوقين يرتكز على ركيزة بنيوية مستقلة عن الإنفاق التسويقي — وهي التدفق المستمر للحجاج والمعتمرين. هذه الركيزة تمنح السوق ككل هامشا من الحماية السعرية لا تملكه الرياض وجدة بالقدر ذاته، حتى وإن كانت الفنادق، كل على حدة، تتنافس على حصصها من هذا الطلب. المقارنة الجوهرية هنا ليست بين فندق وفندق، بل بين سوق يملك طلبا مستقلا عن التسويق وسوق يعتمد على استقطاب طلبه باستمرار. وهذا الفارق هو ما يجعل التباين في بيانات الربع الأول من 2025 ذا دلالة تحليلية، لا مجرد اختلاف في الأداء بين مدن مختلفة.
🎯 خاتمة حين يُكافأ الفندق على ظهوره الإعلاني لا على جودته الحقيقية، يبدأ الحافز للتشجيع على الاستثمار في بناء هذه الجودة بالتراجع تدريجيا. تدريب الكوادر، واتساق مستوى الخدمة، والموثوقية التشغيلية، والاهتمام بتفاصيل تجربة الضيف — هذه ليست استثمارات كمالية تزيينية. إنها الأساس الذي يجعل الفندق مطلوبا قبل أن يصل الضيف، ومختارا من جديد بعد أن يغادر. هذه هي التكلفة الحقيقية لتقديم الظهور على حساب الجودة. لا تظهر في تقرير فصلي، ولا تُرصد في مؤشرات الأداء التسويقي. لكنها تتراكم بصمت حتى تظهر حيث يهم فعلا: في هشاشة السعر أمام أي منافس جديد، وفي ارتفاع تكلفة استقطاب كل ضيف لأن الفندق لم يبنِ من الضيوف السابقين رصيدا يعود إليه. والسؤال الذي يتركه هذا التحليل أمام المستثمرين في قطاع الضيافة ليس سؤالا تقنيا أو تسويقيا. إنه سؤال استراتيجي في جوهره: لو توقفت عن شراء حضورك في السوق غدا، كم فندقا سيختارك دون أن تدفع لتُرى؟ |
|
|


|

Argaam.com حقوق النشر والتأليف © 2026، أرقام الاستثمارية , جميع الحقوق محفوظة |