

|
تُعد شركة الاتصالات السعودية (stc) أكبر مشغل لخدمات الاتصالات والخدمات الرقمية في المملكة، وقد بنت خلال العقد الماضي محفظة واسعة من الأعمال الرقمية والمالية، إلى جانب حصص استراتيجية في شركات إقليمية وعالمية. ومع ذلك، تقيّم معظم شركات الوساطة المجموعة بوصفها كياناً واحداً، باستخدام نموذج التدفقات النقدية المخصومة، مع الاستعانة بمضاعفات الشركات النظيرة أو عائد التوزيعات للتحقق من النتائج، فتتعامل مع التنويع باعتباره عاملاً نوعياً يؤثر في تقييم المجموعة ككل، لا مصدراً لقيمة يمكن قياسها نشاطاً تلو الآخر. ويتبنى تحليل أرقام انتلجينس منهجاً مختلفاً، يقوم على تقييم كل نشاط على حدة بالأسلوب الأنسب لطبيعته، ثم جمع هذه القيم للوصول إلى قيمة المجموعة، وفق منهجية مجموع الأجزاء. ويعكس التحليل نتائج الربع الثالث من عام 2026 وبيانات السوق حتى 5 نوفمبر 2026، وهو لأغراض التحليل والنقاش فقط، ولا يمثل توصية استثمارية.
🗺️ خريطة الأعمال تتوزع أعمال المجموعة على خمس فئات. تضم الأولى العمليات المحلية الأساسية، أي نشاط الاتصالات الأساسي (stc Core)، وهو أكبر مساهم في الإيرادات وإجمالي الربح، وشركة قنوات الاتصالات السعودية (Channels) المتخصصة في التوزيع والبيع. وتشمل الثانية الشركتين التابعتين المدرجتين: الشركة العربية لخدمات الانترنت والاتصالات (solutions) بحصة 79.6%، والاتصالات الكويتية بحصة 51.8%. وتضم الثالثة القطاعات المجمعة الأخرى، وأبرزها شركة المراكز الرقمية للبيانات والاتصالات (center3) المملوكة بالكامل، وstc Bank بحصة 92.3%، وشركة الاتصالات العامة (Specialized)، إلى جانب اتصالات البحرين، والشركة المتقدمة للتقنية والأمن السيبراني (Sirar)، وشركة انترنت الأشياء لتقنية المعلومات (iot²)، وشركة الحوسبة السحابية العامة لتقنية المعلومات (SCCC) وتأتي بعدها الشركات التابعة والزميلة الأصغر، ثم الاستثمارات غير التشغيلية، وأهمها حصة تبلغ نحو 43.06% في الكيان المندمج لأبراج الاتصالات (توال)، وحصة 36.66% في عرب سات، ونحو 9.97% في مجموعة تيليفونيكا الإسبانية.
🔎 كيف يُقاس كل جزء؟ نظرا لعدم وجود بيانات عن الأرباح قبل الفوائد والضرائب والإهلاك والاستهلاك لكل قطاع، بل عن الإيرادات وإجمالي الربح فقط، يعتمد التحليل مضاعف قيمة المنشأة إلى الإيرادات لآخر 12 شهراً، بعد استبعاد المعاملات البينية بين شركات المجموعة. وتُقيّم الشركتان المدرجتان بقيمتهما السوقية بعد تعديلها بصافي النقدية، والشركات الصغيرة بقيمتها الدفترية، والاستثمارات غير التشغيلية بقيمة الصفقة أو القيمة السوقية أو الدفترية. ثم يجري الانتقال من قيمة المنشأة إلى قيمة حقوق الملكية بخصم صافي الدين وحقوق الأقلية وإضافة الاستثمارات غير التشغيلية، وصولاً إلى سعر استرشادي للسهم.
📈 الربــع الثالــث نمو متسارع خارج النشاط الأساسي أبقى التحليل نطاقات المضاعفات دون تغيير مقارنة بتقرير الربع الثاني. وكان أبرز تطور في الربع تراجع إيرادات نشاط الاتصالات الأساسي بنسبة 3.3% على أساس سنوي، بعد نمو بالنسبة نفسها في النصف الأول، وهو تطور يستدعي المتابعة، لكنه لا يكفي، في ربع واحد، لتبرير خفض المضاعف. في المقابل، تسارع نمو center3 إلى 35.3% مقابل 17.5% في النصف الأول، ونمو stc Bank إلى 53.8% مقابل 13.8%، فيما قفزت إيرادات Specialized مع بدء الاعتراف بإيرادات العقد الحكومي. وتنعكس هذه التطورات على معادلة التقييم من خلال نمو الإيرادات، وليس عبر التوسع في المضاعفات السعرية. أما التراجع المسجل في مضاعفات بعض الشركات النظيرة نتيجة ارتفاع علاوة المخاطر الإقليمية، فتُشير القراءة السوقية إلى كونه عاملاً ظرفياً مؤقتاً وليس تغيراً هيكلياً. ويُقيَّم نشاط الاتصالات الأساسي عند مضاعف أساسي قدره 2.5 مرة ضمن نطاق يتراوح بين 1.5 و 3.0 مرات، استناداً إلى زين السعودية وموبايلي. وتُقيَّم center3 عند 8.0 مرات ضمن نطاق واسع يمتد من 5.0 إلى 13.0 مرة، بين شركة ميزة الخليجية حداً أدنى وشركتي Equinix وDigital Realty حداً أعلى، فيما يُقيَّم stc Bank عند 6.0 مرات استناداً إلى بنك KakaoBank الكوري.
🔦
ثبات مضاعفات التقييم في ظل توسع الإيرادات تبلغ قيمة المنشأة التشغيلية للمجموعة وفق السيناريو الأساسي نحو 192.4 مليار ريال، منها 164.0 مليار للقطاعات التشغيلية و28.4 مليار للشركتين المدرجتين، وهي قيمة ثابتة إلى حد كبير مقارنة بالربع الثاني. قد يبدو لافتاً ألا ينعكس النمو القوي في center3 وstc Bank وSpecialized على ارتفاع التقييم، ويفسر ذلك ثلاثة عوامل: أولها الحجم، فهذه الشركات الثلاث تمثل نحو سدس قيمة المنشأة التشغيلية، في حين يستحوذ النشاط الأساسي وحده على نحو ثلاثة أخماسها، وكل تغير بنسبة 1% في إيراداته يحرك التقييم بنحو 1.2 مليار ريال، وهو ما يعادل تقريباً أثر نمو إضافي بنسبة تتراوح بين 6% و7% في إيرادات center3. وثانيها المنهجية، إذ لا يضيف الربع القوي إلى إيرادات آخر 12 شهراً إلا مقدار زيادته عن الربع المقابل من العام السابق، وقد تزامن ذلك مع تراجع إيرادات النشاط الأساسي. وثالثها أسعار السوق، فقيمة solutions تُستمد من سعر سهمها، الذي تراجع مع موجة الهبوط الأوسع في السوق رغم استمرار نمو إيراداتها. والمحصلة أن الأنشطة سريعة النمو تضيف قيمة، لكنها لم تبلغ بعد مستوى يعوض ضعف النشاط الأساسي في الربع وانخفاض القيمة السوقية لـ solutions. 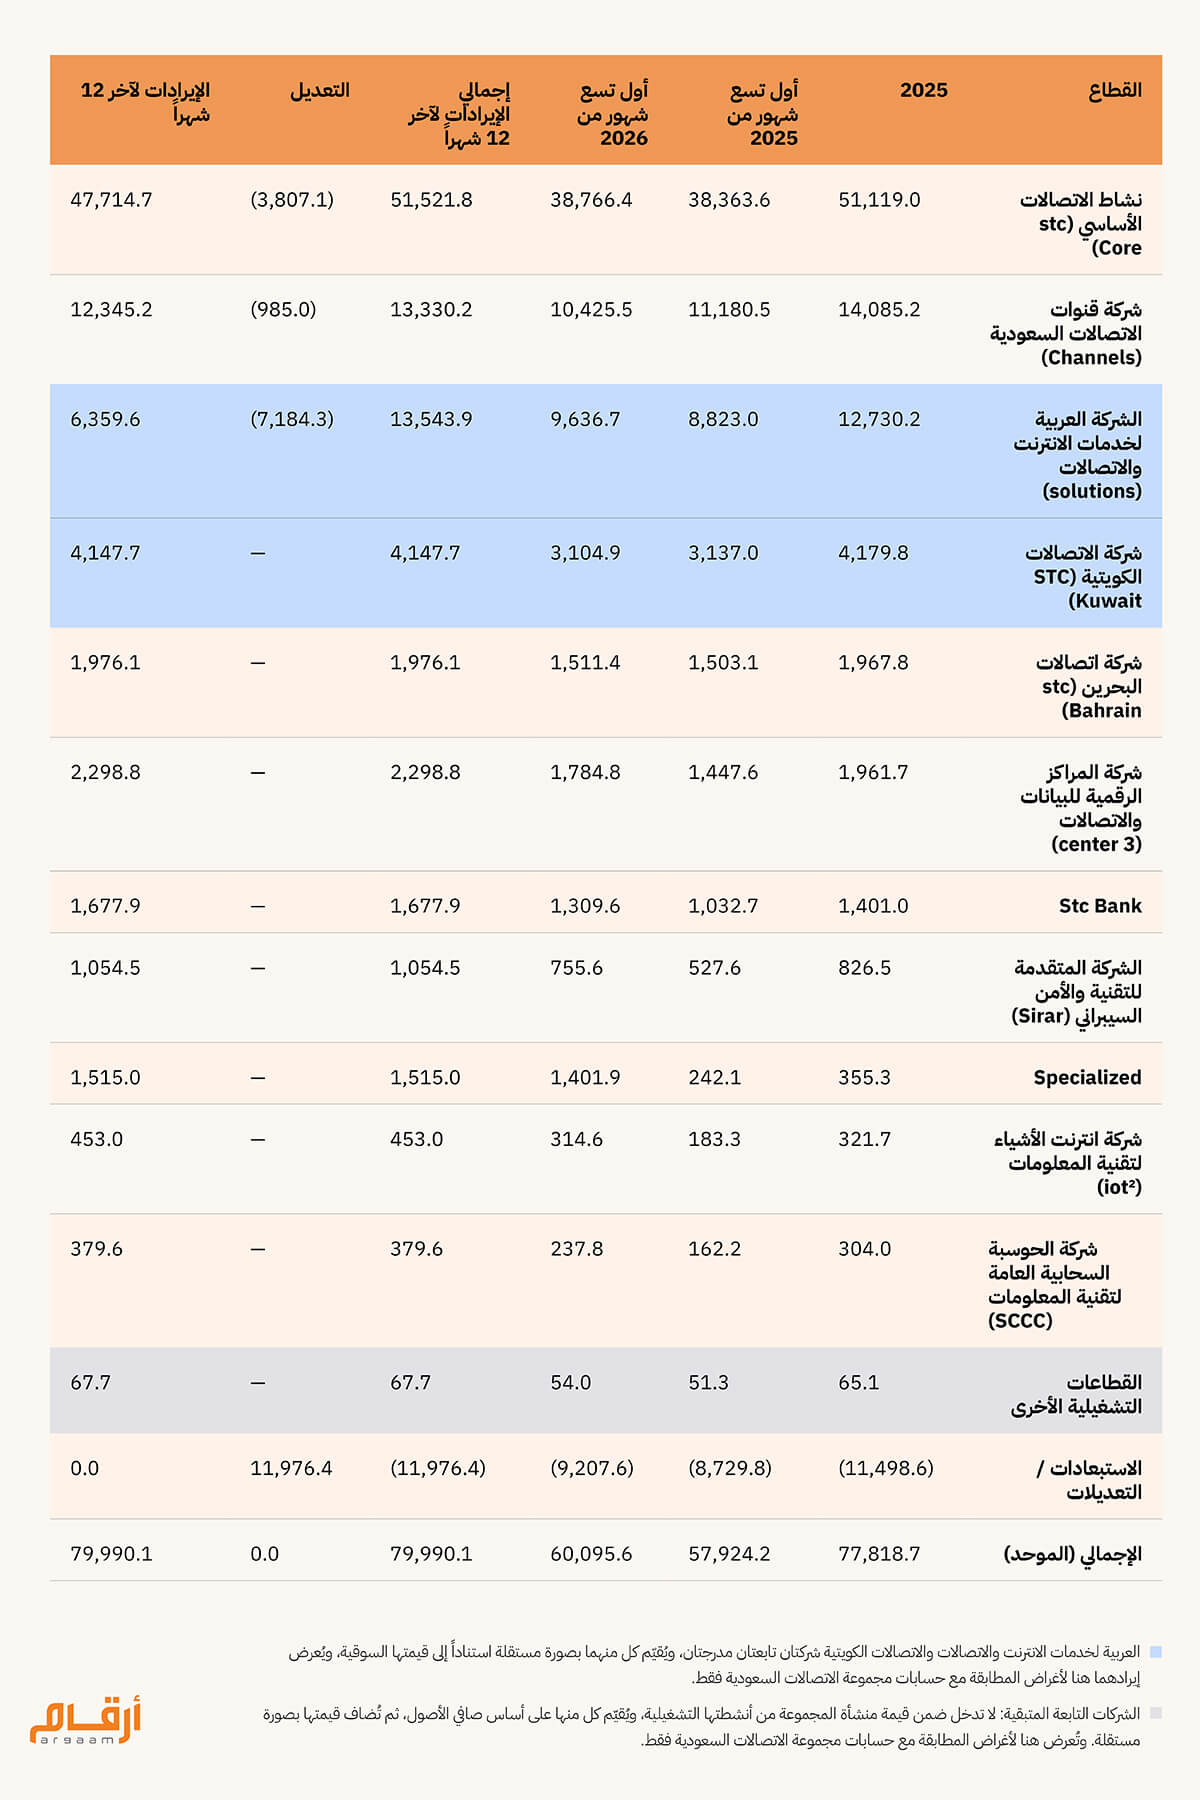
📊 سعر السهم بعد خصم صافي الدين المعدل (نحو 9.7 مليار ريال) وحقوق الأقلية المحتسبة على أساس يتسق مع القيم السوقية (نحو 9.7 مليار ريال)، وإضافة حصة توال (8.4 مليار ريال) وحصة تيليفونيكا بقيمتها السوقية (8.1 مليار ريال) وعرب سات والحصص والشركات الأخرى، تبلغ قيمة حقوق الملكية وفق السيناريو الأساسي نحو 195.5 مليار ريال، أي سعراً استرشادياً قدره 39.23 ريال للسهم، أقل بنحو 5.7% من السعر المتداول البالغ نحو 41.6 ريال في 5 نوفمبر 2026. وقد ضاقت هذه الفجوة منذ الربع الثاني بفعل تراجع سعر السهم وسط التوترات الجيوسياسية الإقليمية، لا بسبب تغير في الأساسيات أو في منهجية التقييم. يشير نموذج مجموع الأجزاء، وفق البيانات والافتراضات المستخدمة، إلى نطاق تقييم استرشادي للسهم بين نحو 39 و48 ريالا، يمتد من السيناريو الأساسي إلى السيناريو المرتفع. ويمثل هذا النطاق نتائج النموذج التحليلي، وليس سعرا مستهدفا أو توصية استثمارية. وفيما يتعلق بالتقييمات المختلفة لسعر السهم، حددت الأهلي كابيتال، بعد نتائج الربع الثالث، سعراً مستهدفاً للسهم قدره 52.3 ريال، متجاوزاً الحد الأعلى للنطاق، في حين يقع السعر المستهدف الذي حددته بي إس آف كابيتال، البالغ 46.7 ريال، داخله. ويكمن التباين في منهجية الاحتساب لا في المعطيات الأساسية، إذ تعتمد شركات الوساطة في تقييمها للمجموعة ككل على الأرباح والتدفقات النقدية المستقبلية المتوقعة، مما يتيح تضمين معدلات نمو لم تنعكس بعد في القوائم المالية. في المقابل، يستند هذا تحليل نموذج مجموع الأجزاء إلى البيانات التاريخية والحالية، وتحديداً الإيرادات المعلنة لآخر 12 شهراً والقيمة الدفترية لعدد من الأصول.
ℹ︎
اختلاف منهجيات التقييم
تتوصل بعض شركات الأبحاث إلى تقييمات أعلى. فبعد إعلان نتائج الربع الثالث، حددت شركة الأهلي كابيتال السعر المستهدف للسهم عند 52.3 ريال، متجاوزاً الحد الأعلى لنطاقنا البالغ 39–48 ريالاً، في حين يقع السعر المستهدف الذي حددته بي إس آف كابيتال عند 46.7 ريال ضمن هذا النطاق (أرقام، 1 نوفمبر 2026). ويكمن الاختلاف أساساً في المنهجية، لا في الحقائق. إذ تقيّم شركات الوساطة الاتصالات السعودية عادةً باعتبارها كياناً واحداً، بالاستناد إلى الأرباح والتدفقات النقدية المتوقعة، مع الاستعانة بمضاعفات الشركات النظيرة للتحقق من النتائج، وهو ما يتيح لها حساب قيمة النمو الذي لم يظهر أثره بعد في القوائم المالية. فعلى سبيل المثال، تشير شركة الأهلي كابيتال إلى التوسع في مراكز البيانات، وزيادة مساهمة شركة المراكز الرقمية للبيانات والاتصالات وstc Bank، والعقود الحكومية الكبرى. أما تحليلنا، فيقيّم كل نشاط استناداً إلى إيراداته خلال آخر 12 شهراً، باستخدام مضاعفات الشركات النظيرة التي أبقيناها دون تغيير، كما يعتمد القيمة الدفترية لعدد من الأصول؛ ومن ثم ينعكس النمو في نموذجنا أساسا من خلال الإيرادات التي تظهر في النتائج المعلنة، مع ثبات المضاعفات المستخدمة. وفي المقابل، تتضمن التقييمات المستقبلية لبعض شركات الأبحاث افتراضات بشأن النمو والأرباح والتدفقات النقدية خلال الفترات المقبلة. ولذلك، لا تمثل المقارنة بين هذه التقديرات ونتائج نموذجنا مقارنة مباشرة بين أسعار مستهدفة متماثلة في المنهجية والأفق الزمني.
🎯 الخلاصة يقدم هذا البحث تحليلاً عاماً لتقييم شركة الاتصالات السعودية وفق منهجية مجموع الأجزاء، ويستند إلى عدد من التقديرات والاجتهادات، مع الأخذ في الاعتبار حدود المعلومات المتاحة للجمهور. ولا تزال نتائج نموذج مجموع الأجزاء تشير إلى تقارب السعر السوقي الحالي لسهم الاتصالات السعودية مع نطاق التقييم الاسترشادي المستخلص من النموذج. ويمكن تطوير التحليل بصورة أكبر من خلال توفير إفصاحات أكثر تفصيلاً عن القطاعات، وإجراء مقارنة إضافية مع نتائج التقييم باستخدام نموذج التدفقات النقدية المخصومة، إلا أن ذلك يخرج عن نطاق هذا البحث. وفي جميع الأحوال، لا يمكن إجراء مثل هذا التحليل دون توافر بيانات مالية تفصيلية على مستوى القطاعات، تشمل التوقعات المستقبلية والنفقات الرأسمالية ورأس المال العامل والأرباح قبل الفوائد والضرائب والإهلاك والاستهلاك. أما على صعيد المضاعفات، تشير مضاعفات الشركات النظيرة المستخدمة في تحليلنا إلى أن افتراض ارتفاع إضافي كبير في مضاعف تقييم نشاط الاتصالات الأساسي يتطلب مبررات تشغيلية أو سوقية إضافية. فيتماشى السيناريو الأساسي المطروح في هذا التحليل، والمستند إلى مضاعف قدره 2.5 مرة لقيمة المنشأة إلى الإيرادات، مع المضاعف الحالي لشركة موبايلي البالغ نحو 2.5 مرة، في حين يتجاوزه السيناريو المرتفع المقدر عند 3.0 مرات. وتُظهر المقارنات القطاعية أن عدداً محدوداً فقط من شركات الاتصالات العالمية يحظى بمضاعفات تفوق مستوى 3.0 مرات على نحوٍ مستدام، وهو ما يعكس طبيعة السقوف السعرية الشائعة في القطاع. كما يتسق هذا السياق مع الأداء السعري لسهم الاتصالات السعودية، الذي اتسم بالتداول ضمن نطاق عرضي محدود منذ بداية عام 2025، دون تسجيل توسع إضافي في مضاعفات تقييمه. أما العامل الأهم الذي قد يغير نتائج التقييم، فهو شركة المراكز الرقمية للبيانات والاتصالات، بالنظر إلى حجم مساهمتها في قيمة المنشأة والمرحلة التي تمر بها في دورة تطورها؛ إذ تنتقل من مرحلة التوسع في إنشاء البنية التحتية إلى مرحلة توفير بنية تحتية قائمة على عقود، مع تحويل طاقتها الاستيعابية نحو مستهدفها البالغ 1 جيجاواط. وتشير نتائج الربع الثالث إلى تسارع وتيرة هذا التحول. وقد يكون لهذا التطور أثر ملموس في مضاعف التقييم المطبق، الذي يغطي بالفعل نطاقاً واسعاً نسبياً، بما يعكس حالة عدم اليقين الحقيقية بشأن كيفية تقييم السوق لهذا التحول مع تقدمه.أما القطاعات الأخرى، فلا يزال حجم أعمالها صغيراً للغاية مقارنة بنشاط الاتصالات الأساسي. ويقع السعر السوقي الحالي بالقرب من الحد الأدنى لنطاق التقييم الاسترشادي المستخلص من النموذج، مع بقاء نتائج التقييم حساسة للتغيرات في الأداء التشغيلي والافتراضات المستخدمة وعلاوة المخاطر الإقليمية، لا سيما في حال استمرار التوترات الجيوسياسية. وختاما، عند سعر السهم الحالي، يمنح السوق شركة الاتصالات السعودية علاوة محدودة مقارنة بالسيناريو الأساسي لدينا، أي ما يعادل تقييم نشاط الاتصالات الأساسي بنحو 2.8 مرة من الإيرادات، أو احتساب قيمة أنشطة المجموعة المتنوعة بدرجة تفوق قليلاً ما يعكسه تقييم كل قطاع على حدة. ويبقى السؤال المطروح خلال الأرباع المقبلة: ما إذا كانت شركة المراكز الرقمية للبيانات والاتصالات وSTC Bank وشركة الاتصالات العامة وغيرها من أنشطة المجموعة الجديدة ستنجح في تحقيق قيمة إضافية تتجاوز ما يعكسه سعر السهم حالياً. |
|
|


|

Argaam.com حقوق النشر والتأليف © 2026، أرقام الاستثمارية , جميع الحقوق محفوظة |
|
احصل على النسخة الكاملة من الورقة البحثية لأرقام إنتليجنس حمّل الآن |