


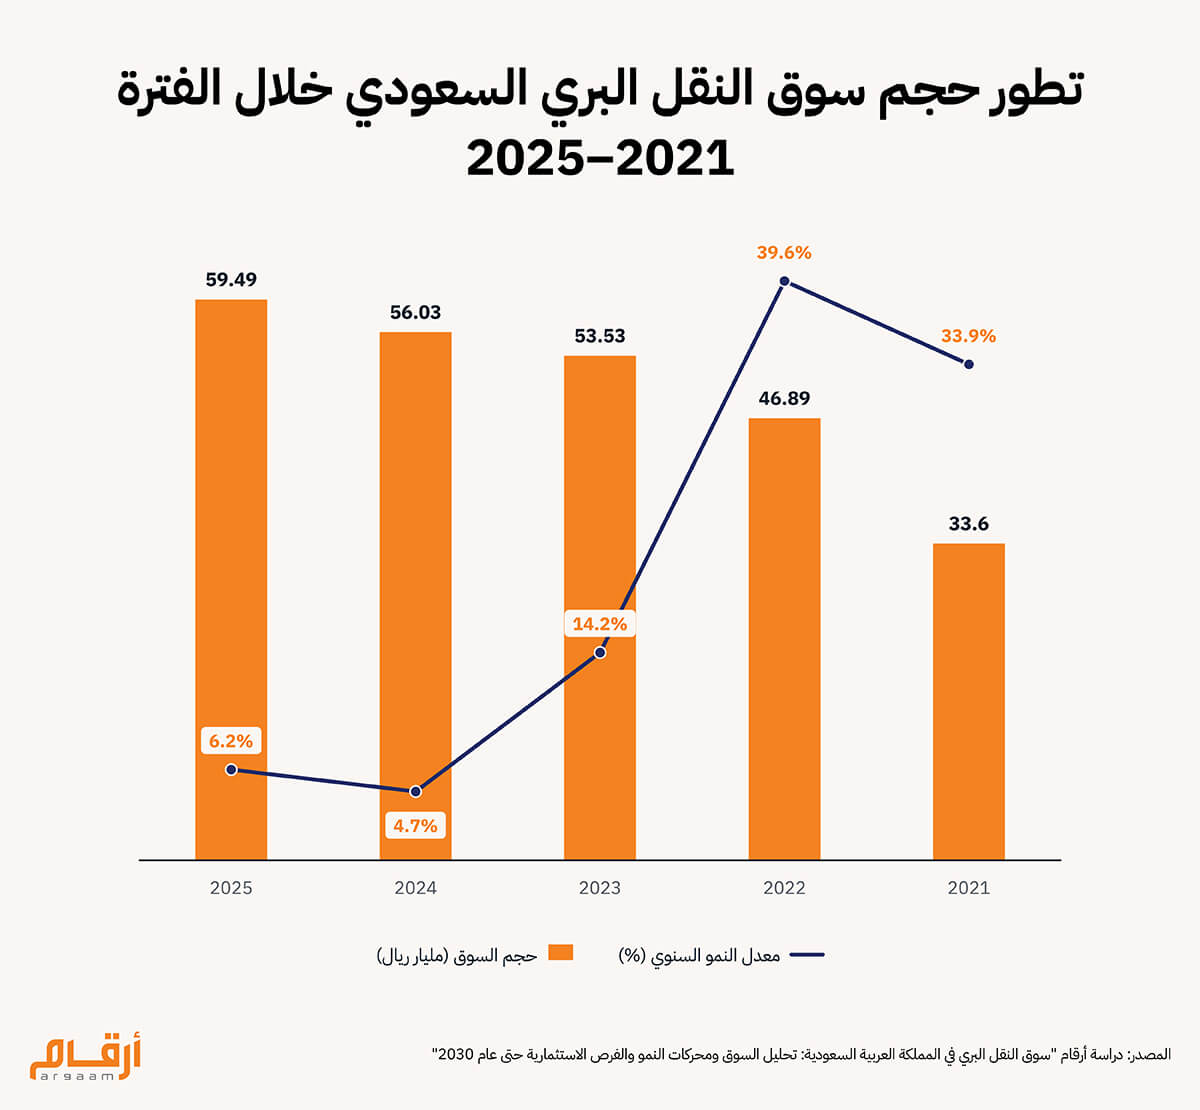
توقع تقرير حديث من أرقام أن يصل حجم سوق النقل البري في السعودية إلى نحو 93.7 مليار ريال بحلول عام 2030، مقارنة بنحو 59.5 مليار ريال في عام 2025، وتعني هذه التوقعات إضافة ما يقارب 34.2 مليار ريال إلى حجم السوق خلال خمس سنوات، بمعدل نمو سنوي مركب متوقع يبلغ 9.5%.
لكن هذا النمو لا يجيب وحده عن السؤال الأكثر أهمية للمستثمر، هل ستتحول الزيادة في حجم السوق إلى عوائد أعلى لجميع الشركات العاملة فيه، أم أن تغير أنماط الطلب والمنافسة سيجعل بعض نماذج الأعمال أقدر من غيرها على الاستفادة منه؟
تكتسب الإجابة أهمية خاصة لأن النقل البري ليس نشاطًا اقتصاديًا متجانسًا، فهو يجمع بين نقل البضائع بالشاحنات والسكك الحديدية، والنقل الجماعي، وتأجير المركبات، وتطبيقات نقل الركاب، وخدمات التوصيل. وتختلف هذه الأنشطة في كثافة رأس المال، وهيكل التكاليف، وطبيعة الطلب، والقدرة على التسعير، ما يجعل نمو السوق الإجمالي نقطة بداية لفهم الفرص الاستثمارية، وليس دليلًا كافيًا على جاذبيتها.
🔍
سـوق أكـبر
ومنافسة على نصيب النمو
لكن نمو السوق لم يكن التطور الوحيد؛ فقد تزامن معه ارتفاع ملحوظ في عدد المنشآت العاملة بالنقل البري، من نحو 24.4 ألف منشأة في عام 2021 إلى 51.3 ألف منشأة في عام 2025، ما يعني أن الزيادة في حجم السوق جاءت بالتوازي مع دخول المزيد من المنشآت إلى النشاط، وهو ما يطرح تساؤلًا حول كيفية توزيع النمو بين المشغلين وقدرتهم على الاستفادة منه.
ولا تعني زيادة عدد المنشآت بالضرورة تراجع جاذبية السوق؛ فدخول مشغلين جدد قد يعكس توسع الطلب وتحسن البيئة الاستثمارية، لكنها تعني أيضًا أن الشركات تتنافس على اقتناص الزيادة المتاحة في الأعمال، وأن نمو السوق لا يضمن ارتفاع متوسط الإيرادات أو الحصة السوقية لكل مشغل.
وتبرز هذه العلاقة عند النظر إلى الفترة من 2022 إلى 2025؛ إذ ارتفع حجم السوق المقدر بنحو 27%، مقابل زيادة تقارب 61% في عدد المنشآت، ورغم اختلاف أحجام الشركات وأنشطتها، فإن اتساع قاعدة المشغلين بهذه الوتيرة يشير إلى أهمية التمييز بين نمو النشاط الاقتصادي ونمو الأعمال التي يستطيع كل مشغل الاحتفاظ بها.
واللافت أن وتيرة زيادة المنشآت بدأت تتباطأ، إذ بلغت 5.5% في 2025، قبل تسجيل انخفاض بنسبة 1.5% في النصف الأول من 2026 مقارنة بنهاية العام السابق. وقد يعكس ذلك تغيرًا في وتيرة الدخول والخروج من السوق أو عوامل تنظيمية وتشغيلية أخرى؛ لذلك لا تكفي هذه الأرقام وحدها للحكم بحدوث تشبع عام أو تراجع الربحية.
الأهم أن المنافسة لا تتخذ الصورة نفسها في جميع أنشطة النقل، ففي بعض الأسواق يصبح التحدي الرئيسي هو استيعاب الطلب المتزايد، بينما يكون التحدي في أسواق أخرى هو تحقيق حجم تشغيل كافٍ يسمح بتغطية التكاليف والحفاظ على هوامش مجزية.
🔦
نمو الطلب قد يغير خريطة المستفيدين
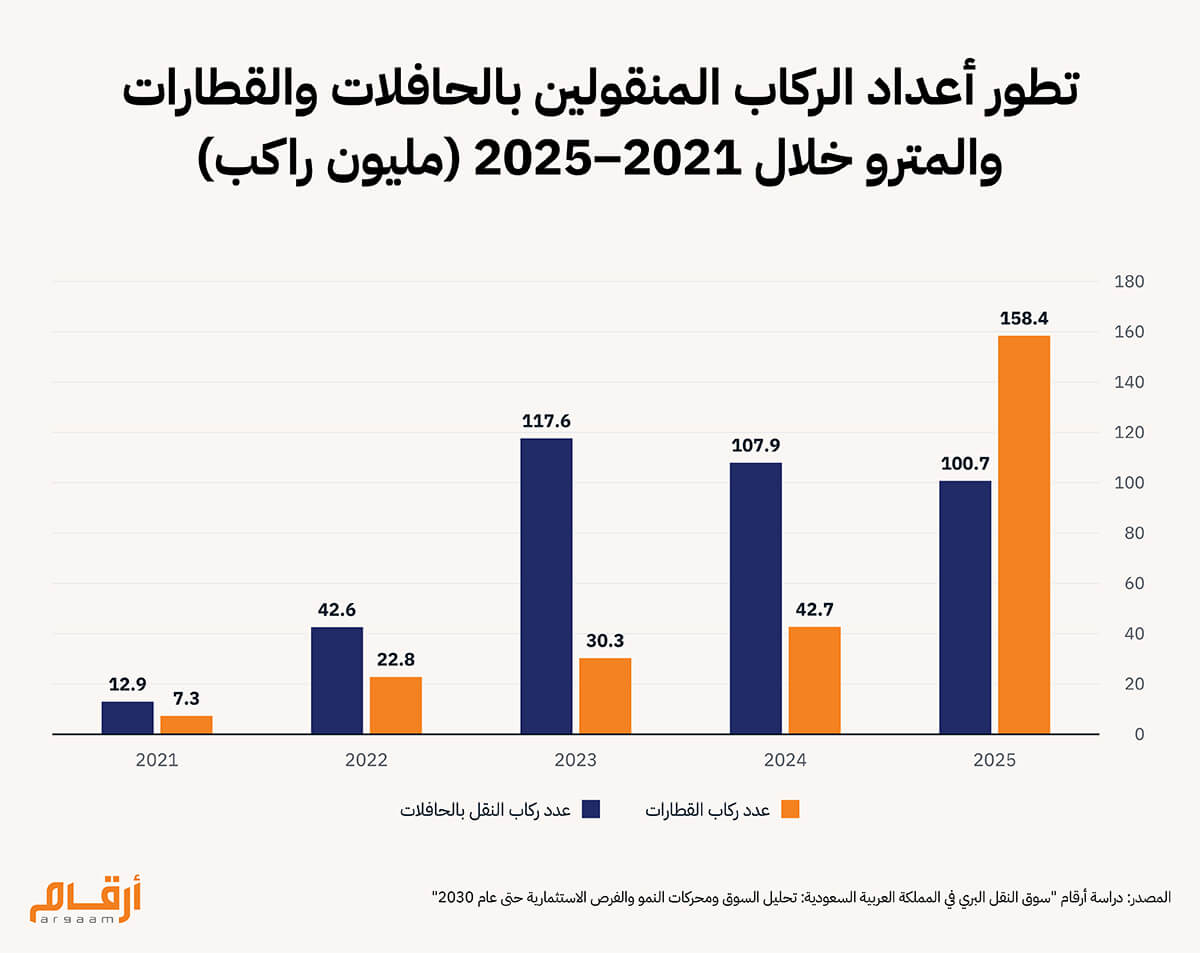
يقدم نقل الركاب مثالًا على أن نمو القطاع قد يصاحبه تغير في توزيع الطلب بين وسائل النقل المختلف، فقد ارتفع عدد الركاب المنقولين عبر شبكات القطارات والمترو في المملكة من 42.7 مليون راكب في عام 2024 إلى 158.4 مليون راكب في عام 2025، مدفوعًا بصورة رئيسية بتشغيل مترو الرياض، الذي سجل وحده أكثر من 106 ملايين رحلة ركاب خلال عام 2025. وفي المقابل، انخفض عدد الركاب المنقولين بالحافلات داخل المدن وبينها من 107.9 مليون إلى 100.7 مليون راكب خلال الفترة نفسها.
ولا يمكن الاستنتاج من هذين الاتجاهين أن المترو استحوذ مباشرة على ركاب الحافلات؛ إذ تختلف نطاقات الشبكات والرحلات، وقد يكون بعضًا من النمو في اعداد ركاب المترو ناتجًا عن رحلات جديدة أو عن انتقال مستخدمين من السيارات الخاصة ووسائل أخرى، لكن البيانات تكشف تغيرًا مهمًا في منظومة نقل الركاب، يستدعي إعادة النظر في طبيعة الطلب الذي يخدمه كل مشغل.
ومن الناحية الاقتصادية، لا يعني التوسع في المترو بالضرورة تراجع الفرص أمام مشغلي الحافلات؛ فقد يفتح مجالًا لخدمات النقل المغذية للمحطات والربط بين الأحياء وشبكات النقل الرئيسية. وتتيح الحافلات مرونة أكبر في تغطية المناطق وتعديل المسارات، بينما تتمتع القطارات بقدرة مرتفعة على استيعاب الرحلات الكثيفة والمنتظمة.
وبالتالي، قد تتغير الميزة التنافسية لشركات نقل الركاب بحسب قدرتها على التكامل مع الشبكات الجديدة، وليس فقط بحسب حجم أساطيلها، وهنا يصبح السؤال الاستثماري متعلقًا بطبيعة العقود ومعدلات استخدام المركبات وكفاءة التشغيل، ومدى قدرة المشغل على الاستفادة من منظومة النقل المتكاملة.
وتظهر صورة مختلفة للمنافسة في نشاط توصيل الطلبات، حيث ارتفع عدد الطلبات المنفذة من 228 مليون طلب في 2023 إلى 412 مليون طلب في 2025، بزيادة تتجاوز 80% خلال عامين. ومع ذلك، انخفض عدد الشركات العاملة في النشاط من 60 شركة في 2024 إلى 51 شركة بنهاية 2025.
وتشير الدراسة إلى أن النشاط شهد منافسة شديدة وخروج بعض المشغلين وعمليات اندماج واستحواذ، خاصة مع ارتفاع مستوى التشبع في المدن الكبرى. وهذه الحالة توضح أن زيادة الطلب قد تتزامن مع تغير قاعدة المنافسين، بدلًا من أن تنعكس في استمرار ارتفاع أعدادهم.
قد تستفيد الشركات القادرة على تنفيذ عدد أكبر من الطلبات ضمن نطاق جغرافي محدد من تحسين إنتاجية السائقين والمركبات وخفض التكلفة لكل طلب، لكن تلك الأفضلية تظل مشروطة بتكاليف العمالة والتوصيل والعمولات والتسعير، وقد تتآكل إذا استلزم جذب الطلب إنفاقًا تسويقيًا أو خصومات مرتفعة.
وبذلك تقدم حالتا نقل الركاب والتوصيل دلالة مشتركة وهي أن ارتفاع الطلب ليس وحده ما يحدد المستفيد، بل قدرة نموذج الأعمال على التكيف مع كيفية توليد هذا الطلب وتوزيعه وخدمته اقتصاديًا.
⁉️
متى يتحول نمو الإيرادات إلى عوائد استثمارية؟
تتضح أهمية هذه المسألة عند النظر إلى طبيعة أصول النقل البري، فالشاحنات والحافلات والمركبات والمعدات تتطلب استثمارات رأسمالية، كما ترتبط بتكاليف تشغيل وصيانة ووقود وعمالة، بينما تتطلب المنصات الرقمية استثمارات في التقنية واستقطاب العملاء وإدارة العمليات.
ولهذا قد يؤدي نمو الإيرادات إلى نتائج مختلفة من شركة إلى أخرى، فالمشغل الذي يتمكن من زيادة الرحلات أو الشحنات باستخدام أصوله الحالية قد يحقق تحسنًا في استغلال الطاقة التشغيلية، بينما قد يحتاج مشغل آخر إلى إضافة مركبات أو مرافق أو قدرات تشغيلية جديدة لاستيعاب النمو نفسه.
في الحالة الأولى، يمكن أن تنخفض التكلفة الثابتة لكل رحلة أو شحنة إذا ارتفع معدل الاستخدام دون زيادة موازية في التكاليف. أما في الثانية، فقد يرتفع حجم الأعمال بالتزامن مع زيادة رأس المال المستثمر وتكاليف التمويل والاستهلاك، بما يحد من أثر النمو على العائد الاقتصادي.
وتبرز أهمية ذلك في نقل البضائع تحديدًا؛ إذ لا يتوقف نجاح المشغل على عدد الشاحنات أو كميات الشحن فقط، بل على انتظام الطلب، ونسبة الرحلات المحملة، والمسافات المقطوعة دون حمولة، وكفاءة تخطيط المسارات. وهذه مؤشرات تشغيلية تعمل أرقام على تقييمها عند دراسة الشركات بشكل تفصيلي كمستشار على مستوى كل مشغل.
أما في النقل الجماعي، فقد تختلف العوائد بحسب طبيعة عقود التشغيل، ومدى تحمل المشغل مخاطر أعداد الركاب، وتكاليف الأصول والتشغيل. وفي خدمات التوصيل، قد يصبح عدد الطلبات لكل سائق أو مركبة، والتكلفة لكل طلب، وكفاءة اكتساب العميل والاحتفاظ به، أكثر دلالة من نمو العدد الإجمالي للطلبات.
وهنا يظهر الفارق بين نمو الإيرادات وخلق القيمة للمساهمين، فالشركة التي تحقق نموًا سريعًا في أعمالها لا تحقق بالضرورة قيمة اقتصادية إضافية إذا كان العائد على رأس المال المستثمر لا يغطي تكلفته، ولذلك لا يكفي تقييم الشركات استنادًا إلى معدلات نمو الإيرادات أو الحصص السوقية دون النظر إلى الهوامش والتدفقات النقدية والعوائد الرأسمالية.
تشير توقعات الدراسة إلى استمرار نمو الطلب بدعم من التوسع السكاني والسياحي والتجاري، إلى جانب الاستثمارات في البنية التحتية ومشروعات النقل والخدمات اللوجستية، لكن أثر هذه المحركات سيختلف بحسب موقع الشركات داخل سلسلة القيمة.
فقد تستفيد الشركات التي تدير شبكات نقل مترابطة من ارتفاع الطلب على خدمات الربط والتوزيع، بينما قد تتمكن الشركات المتخصصة في نقل بضائع ذات متطلبات محددة، مثل الشحن المبرد أو نقل المعدات، من التمايز عبر الاعتمادية والجودة بدل الاعتماد الكامل على المنافسة السعرية، ولا يعني ذلك أن هذه الأنشطة أكثر ربحية بالضرورة؛ إذ يتوقف الأمر على حجم الطلب وتكاليف الخدمة وكثافة المنافسة داخل كل شريحة.
كذلك يمكن أن تنشأ مساحات محتملة للقيمة لدى مقدمي تقنيات إدارة الأساطيل وتتبع الشحنات وتخطيط المسارات، إذا استطاعت حلولهم إثبات أثر اقتصادي ملموس على تكاليف المشغلين وإنتاجيتهم، ففي سوق يتوسع مع ارتفاع متطلبات الكفاءة، قد تتزايد أهمية الشركات التي تساعد الآخرين على تحقيق نمو أكثر إنتاجية.
ومع ذلك، لا ينبغي المبالغة في استنتاج اتجاهات الربحية المستقبلية، فقد يؤدي تحسن الكفاءة إلى خفض الأسعار نتيجة المنافسة، فتنتقل بعض المنافع إلى العملاء بدلًا من بقائها ضمن هوامش الشركات. كما أن الارتفاع في تكلفة التمويل أو الأصول أو العمالة قد يمتص جانبًا من مكاسب التشغيل، حتى لدى المشغلين الذين يحققون نموًا جيدًا.
لذلك، فإن تحديد المستفيدين المحتملين من نمو السوق يتطلب متابعة مؤشرات تتجاوز حجم الإيرادات، في مقدمتها معدلات استخدام الأساطيل، والتكلفة لكل رحلة أو شحنة، والهوامش التشغيلية، والتدفقات النقدية الحرة، والعائد على رأس المال المستثمر مقارنة بتكلفته.
ومع اقتراب سوق النقل البري السعودي من الحجم المتوقع البالغ 93.7 مليار ريال في 2030، سيكون السؤال الأهم للمستثمر ليس فقط مدى تحقق توقعات النمو، بل كيفية توزيع هذا النمو بين الأنشطة والمشغلين، وما إذا كانت الشركات تستطيع توسيع أعمالها دون زيادة غير متناسبة في التكاليف ورأس المال.
فالسوق الأكبر يتيح مجالًا أوسع للأعمال، لكن القيمة الاستثمارية تتحدد في النهاية بقدرة الشركات على تحويل هذا المجال إلى عوائد مستدامة، لا بمجرد المشاركة في نموه.
لكن هذا النمو لا يجيب وحده عن السؤال الأكثر أهمية للمستثمر، هل ستتحول الزيادة في حجم السوق إلى عوائد أعلى لجميع الشركات العاملة فيه، أم أن تغير أنماط الطلب والمنافسة سيجعل بعض نماذج الأعمال أقدر من غيرها على الاستفادة منه؟
تكتسب الإجابة أهمية خاصة لأن النقل البري ليس نشاطًا اقتصاديًا متجانسًا، فهو يجمع بين نقل البضائع بالشاحنات والسكك الحديدية، والنقل الجماعي، وتأجير المركبات، وتطبيقات نقل الركاب، وخدمات التوصيل. وتختلف هذه الأنشطة في كثافة رأس المال، وهيكل التكاليف، وطبيعة الطلب، والقدرة على التسعير، ما يجعل نمو السوق الإجمالي نقطة بداية لفهم الفرص الاستثمارية، وليس دليلًا كافيًا على جاذبيتها.
🔍
سـوق أكـبر
ومنافسة على نصيب النمو
لكن نمو السوق لم يكن التطور الوحيد؛ فقد تزامن معه ارتفاع ملحوظ في عدد المنشآت العاملة بالنقل البري، من نحو 24.4 ألف منشأة في عام 2021 إلى 51.3 ألف منشأة في عام 2025، ما يعني أن الزيادة في حجم السوق جاءت بالتوازي مع دخول المزيد من المنشآت إلى النشاط، وهو ما يطرح تساؤلًا حول كيفية توزيع النمو بين المشغلين وقدرتهم على الاستفادة منه.
ولا تعني زيادة عدد المنشآت بالضرورة تراجع جاذبية السوق؛ فدخول مشغلين جدد قد يعكس توسع الطلب وتحسن البيئة الاستثمارية، لكنها تعني أيضًا أن الشركات تتنافس على اقتناص الزيادة المتاحة في الأعمال، وأن نمو السوق لا يضمن ارتفاع متوسط الإيرادات أو الحصة السوقية لكل مشغل.
وتبرز هذه العلاقة عند النظر إلى الفترة من 2022 إلى 2025؛ إذ ارتفع حجم السوق المقدر بنحو 27%، مقابل زيادة تقارب 61% في عدد المنشآت، ورغم اختلاف أحجام الشركات وأنشطتها، فإن اتساع قاعدة المشغلين بهذه الوتيرة يشير إلى أهمية التمييز بين نمو النشاط الاقتصادي ونمو الأعمال التي يستطيع كل مشغل الاحتفاظ بها.
واللافت أن وتيرة زيادة المنشآت بدأت تتباطأ، إذ بلغت 5.5% في 2025، قبل تسجيل انخفاض بنسبة 1.5% في النصف الأول من 2026 مقارنة بنهاية العام السابق. وقد يعكس ذلك تغيرًا في وتيرة الدخول والخروج من السوق أو عوامل تنظيمية وتشغيلية أخرى؛ لذلك لا تكفي هذه الأرقام وحدها للحكم بحدوث تشبع عام أو تراجع الربحية.
الأهم أن المنافسة لا تتخذ الصورة نفسها في جميع أنشطة النقل، ففي بعض الأسواق يصبح التحدي الرئيسي هو استيعاب الطلب المتزايد، بينما يكون التحدي في أسواق أخرى هو تحقيق حجم تشغيل كافٍ يسمح بتغطية التكاليف والحفاظ على هوامش مجزية.
🔦
نمو الطلب قد يغير خريطة المستفيدين
يقدم نقل الركاب مثالًا على أن نمو القطاع قد يصاحبه تغير في توزيع الطلب بين وسائل النقل المختلف، فقد ارتفع عدد الركاب المنقولين عبر شبكات القطارات والمترو في المملكة من 42.7 مليون راكب في عام 2024 إلى 158.4 مليون راكب في عام 2025، مدفوعًا بصورة رئيسية بتشغيل مترو الرياض، الذي سجل وحده أكثر من 106 ملايين رحلة ركاب خلال عام 2025. وفي المقابل، انخفض عدد الركاب المنقولين بالحافلات داخل المدن وبينها من 107.9 مليون إلى 100.7 مليون راكب خلال الفترة نفسها.
ولا يمكن الاستنتاج من هذين الاتجاهين أن المترو استحوذ مباشرة على ركاب الحافلات؛ إذ تختلف نطاقات الشبكات والرحلات، وقد يكون بعضًا من النمو في اعداد ركاب المترو ناتجًا عن رحلات جديدة أو عن انتقال مستخدمين من السيارات الخاصة ووسائل أخرى، لكن البيانات تكشف تغيرًا مهمًا في منظومة نقل الركاب، يستدعي إعادة النظر في طبيعة الطلب الذي يخدمه كل مشغل.
ومن الناحية الاقتصادية، لا يعني التوسع في المترو بالضرورة تراجع الفرص أمام مشغلي الحافلات؛ فقد يفتح مجالًا لخدمات النقل المغذية للمحطات والربط بين الأحياء وشبكات النقل الرئيسية. وتتيح الحافلات مرونة أكبر في تغطية المناطق وتعديل المسارات، بينما تتمتع القطارات بقدرة مرتفعة على استيعاب الرحلات الكثيفة والمنتظمة.
وبالتالي، قد تتغير الميزة التنافسية لشركات نقل الركاب بحسب قدرتها على التكامل مع الشبكات الجديدة، وليس فقط بحسب حجم أساطيلها، وهنا يصبح السؤال الاستثماري متعلقًا بطبيعة العقود ومعدلات استخدام المركبات وكفاءة التشغيل، ومدى قدرة المشغل على الاستفادة من منظومة النقل المتكاملة.
وتظهر صورة مختلفة للمنافسة في نشاط توصيل الطلبات، حيث ارتفع عدد الطلبات المنفذة من 228 مليون طلب في 2023 إلى 412 مليون طلب في 2025، بزيادة تتجاوز 80% خلال عامين. ومع ذلك، انخفض عدد الشركات العاملة في النشاط من 60 شركة في 2024 إلى 51 شركة بنهاية 2025.
وتشير الدراسة إلى أن النشاط شهد منافسة شديدة وخروج بعض المشغلين وعمليات اندماج واستحواذ، خاصة مع ارتفاع مستوى التشبع في المدن الكبرى. وهذه الحالة توضح أن زيادة الطلب قد تتزامن مع تغير قاعدة المنافسين، بدلًا من أن تنعكس في استمرار ارتفاع أعدادهم.
قد تستفيد الشركات القادرة على تنفيذ عدد أكبر من الطلبات ضمن نطاق جغرافي محدد من تحسين إنتاجية السائقين والمركبات وخفض التكلفة لكل طلب، لكن تلك الأفضلية تظل مشروطة بتكاليف العمالة والتوصيل والعمولات والتسعير، وقد تتآكل إذا استلزم جذب الطلب إنفاقًا تسويقيًا أو خصومات مرتفعة.
وبذلك تقدم حالتا نقل الركاب والتوصيل دلالة مشتركة وهي أن ارتفاع الطلب ليس وحده ما يحدد المستفيد، بل قدرة نموذج الأعمال على التكيف مع كيفية توليد هذا الطلب وتوزيعه وخدمته اقتصاديًا.
⁉️
متى يتحول نمو الإيرادات إلى عوائد استثمارية؟
تتضح أهمية هذه المسألة عند النظر إلى طبيعة أصول النقل البري، فالشاحنات والحافلات والمركبات والمعدات تتطلب استثمارات رأسمالية، كما ترتبط بتكاليف تشغيل وصيانة ووقود وعمالة، بينما تتطلب المنصات الرقمية استثمارات في التقنية واستقطاب العملاء وإدارة العمليات.
ولهذا قد يؤدي نمو الإيرادات إلى نتائج مختلفة من شركة إلى أخرى، فالمشغل الذي يتمكن من زيادة الرحلات أو الشحنات باستخدام أصوله الحالية قد يحقق تحسنًا في استغلال الطاقة التشغيلية، بينما قد يحتاج مشغل آخر إلى إضافة مركبات أو مرافق أو قدرات تشغيلية جديدة لاستيعاب النمو نفسه.
في الحالة الأولى، يمكن أن تنخفض التكلفة الثابتة لكل رحلة أو شحنة إذا ارتفع معدل الاستخدام دون زيادة موازية في التكاليف. أما في الثانية، فقد يرتفع حجم الأعمال بالتزامن مع زيادة رأس المال المستثمر وتكاليف التمويل والاستهلاك، بما يحد من أثر النمو على العائد الاقتصادي.
وتبرز أهمية ذلك في نقل البضائع تحديدًا؛ إذ لا يتوقف نجاح المشغل على عدد الشاحنات أو كميات الشحن فقط، بل على انتظام الطلب، ونسبة الرحلات المحملة، والمسافات المقطوعة دون حمولة، وكفاءة تخطيط المسارات. وهذه مؤشرات تشغيلية تعمل أرقام على تقييمها عند دراسة الشركات بشكل تفصيلي كمستشار على مستوى كل مشغل.
أما في النقل الجماعي، فقد تختلف العوائد بحسب طبيعة عقود التشغيل، ومدى تحمل المشغل مخاطر أعداد الركاب، وتكاليف الأصول والتشغيل. وفي خدمات التوصيل، قد يصبح عدد الطلبات لكل سائق أو مركبة، والتكلفة لكل طلب، وكفاءة اكتساب العميل والاحتفاظ به، أكثر دلالة من نمو العدد الإجمالي للطلبات.
وهنا يظهر الفارق بين نمو الإيرادات وخلق القيمة للمساهمين، فالشركة التي تحقق نموًا سريعًا في أعمالها لا تحقق بالضرورة قيمة اقتصادية إضافية إذا كان العائد على رأس المال المستثمر لا يغطي تكلفته، ولذلك لا يكفي تقييم الشركات استنادًا إلى معدلات نمو الإيرادات أو الحصص السوقية دون النظر إلى الهوامش والتدفقات النقدية والعوائد الرأسمالية.
💸
أين يمكن أن تظهر القيمة خلال السنوات المقبلة؟
أين يمكن أن تظهر القيمة خلال السنوات المقبلة؟
تشير توقعات الدراسة إلى استمرار نمو الطلب بدعم من التوسع السكاني والسياحي والتجاري، إلى جانب الاستثمارات في البنية التحتية ومشروعات النقل والخدمات اللوجستية، لكن أثر هذه المحركات سيختلف بحسب موقع الشركات داخل سلسلة القيمة.
فقد تستفيد الشركات التي تدير شبكات نقل مترابطة من ارتفاع الطلب على خدمات الربط والتوزيع، بينما قد تتمكن الشركات المتخصصة في نقل بضائع ذات متطلبات محددة، مثل الشحن المبرد أو نقل المعدات، من التمايز عبر الاعتمادية والجودة بدل الاعتماد الكامل على المنافسة السعرية، ولا يعني ذلك أن هذه الأنشطة أكثر ربحية بالضرورة؛ إذ يتوقف الأمر على حجم الطلب وتكاليف الخدمة وكثافة المنافسة داخل كل شريحة.
كذلك يمكن أن تنشأ مساحات محتملة للقيمة لدى مقدمي تقنيات إدارة الأساطيل وتتبع الشحنات وتخطيط المسارات، إذا استطاعت حلولهم إثبات أثر اقتصادي ملموس على تكاليف المشغلين وإنتاجيتهم، ففي سوق يتوسع مع ارتفاع متطلبات الكفاءة، قد تتزايد أهمية الشركات التي تساعد الآخرين على تحقيق نمو أكثر إنتاجية.
ومع ذلك، لا ينبغي المبالغة في استنتاج اتجاهات الربحية المستقبلية، فقد يؤدي تحسن الكفاءة إلى خفض الأسعار نتيجة المنافسة، فتنتقل بعض المنافع إلى العملاء بدلًا من بقائها ضمن هوامش الشركات. كما أن الارتفاع في تكلفة التمويل أو الأصول أو العمالة قد يمتص جانبًا من مكاسب التشغيل، حتى لدى المشغلين الذين يحققون نموًا جيدًا.
لذلك، فإن تحديد المستفيدين المحتملين من نمو السوق يتطلب متابعة مؤشرات تتجاوز حجم الإيرادات، في مقدمتها معدلات استخدام الأساطيل، والتكلفة لكل رحلة أو شحنة، والهوامش التشغيلية، والتدفقات النقدية الحرة، والعائد على رأس المال المستثمر مقارنة بتكلفته.
ومع اقتراب سوق النقل البري السعودي من الحجم المتوقع البالغ 93.7 مليار ريال في 2030، سيكون السؤال الأهم للمستثمر ليس فقط مدى تحقق توقعات النمو، بل كيفية توزيع هذا النمو بين الأنشطة والمشغلين، وما إذا كانت الشركات تستطيع توسيع أعمالها دون زيادة غير متناسبة في التكاليف ورأس المال.
فالسوق الأكبر يتيح مجالًا أوسع للأعمال، لكن القيمة الاستثمارية تتحدد في النهاية بقدرة الشركات على تحويل هذا المجال إلى عوائد مستدامة، لا بمجرد المشاركة في نموه.
ملاحظة: للاطلاع على التقديرات التفصيلية لحجم السوق ومحركات الطلب والمنافسة والمشروعات والفرص والتحديات، يمكن الرجوع إلى دراسة «سوق النقل البري في المملكة العربية السعودية» الصادرة عن أرقام:
للاطلاع على النسخة العربية:
https://www.argaam.com/ar/sector/sector-report-detail/saudi-land-transport-market-transformation
للاطلاع على النسخة العربية:
https://www.argaam.com/ar/sector/sector-report-detail/saudi-land-transport-market-transformation


