


|
يتجه حجم قطاع النقل والخدمات اللوجستية في السعودية من نحو 188.3 مليار ريال، وفق تقديرات عام 2025، إلى 355.6 مليار ريال بحلول 2030، بزيادة تقارب 89% خلال خمس سنوات - بحسب دراسة أرقام لقطاع النقل والخدمات اللوجستية الصادرة هذا الأسبوع - لكن هذا التوسع يطرح سؤالًا استثماريًا يتجاوز حجم السوق نفسه، وهو أين ستتولد القيمة، ومن يستطيع الاحتفاظ بالعائد الناتج عن هذا النمو؟ يشمل السوق أنشطة متنوعة تبدأ بنقل الركاب والبضائع عبر الطرق والبحر والجو، وتمتد إلى التخزين والشحن والخدمات اللوجستية المساندة، وتختلف هذه الأنشطة في حجم الاستثمارات المطلوبة، وطبيعة المنافسة، والقدرة على التسعير؛ فامتلاك سفينة أو تشغيل محطة ميناء لا يخضع للاقتصاديات نفسها التي تحكم مستودعًا أو شركة لإدارة سلاسل الإمداد. وتتوقع الدراسة نمو السوق بمعدل مركب يبلغ 13.6% سنويًا حتى 2030، مقارنة بنمو فعلي قدره 4.8% في 2024 ونمو مقدر بنحو 5.7% في 2025. ويعكس هذا المسار تسارعًا ملحوظًا في النمو المتوقع، بينما تظل تطورات الطلب والاستثمارات والاضطرابات الجيوسياسية خلال 2026 عوامل مؤثرة في مدى تحقق هذه التوقعات. ومن ثم، فإن الرهان الاستثماري لا يتوقف على بلوغ السوق حجمه المتوقع وحده، بل على قدرة كل نشاط على تحويل الطلب المتزايد إلى إيرادات مربحة وتدفقات نقدية مستدامة، في ظل المنافسة وتكلفة رأس المال والمخاطر التشغيلية. 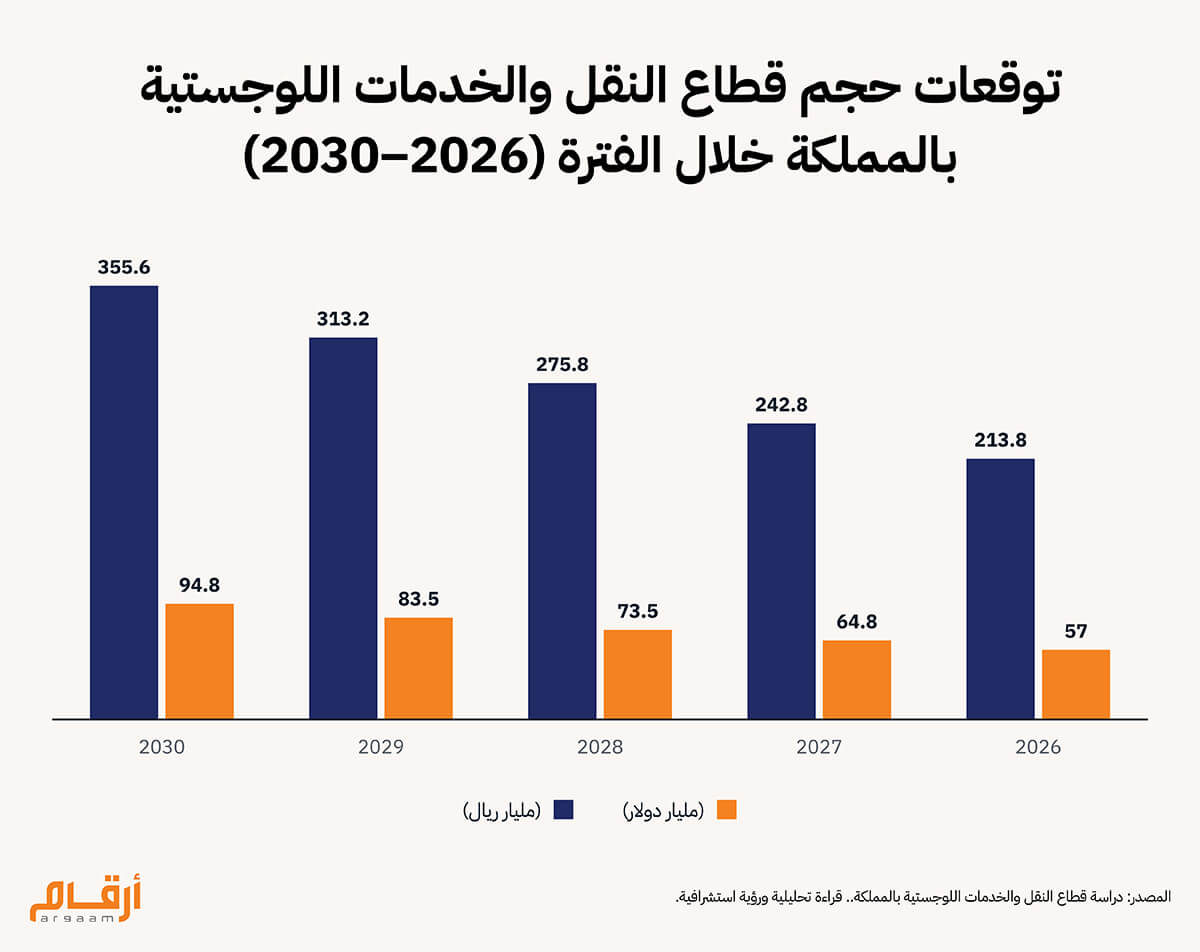 🔍 الوزن ليس القيمة تكشف حركة الشحن أحد أهم الفروق بين أنشطة القطاع، فقد بلغت تقديرات حجم البضائع المنقولة بحرًا نحو 336.7 مليون طن في 2025، بما يمثل 88.3% من الأطنان المشمولة بمقارنة الدراسة لوسائل النقل الرئيسية، مقابل 7.2% للنقل البري و4.2% للسكك الحديدية و0.3% للشحن الجوي. ورغم الفارق الكبير في الأحجام، فإن هذه النسب لا تمثل حصصًا اقتصادية شاملة لأسواق النقل؛ إذ تقتصر بيانات الشحن البري في المقارنة على حركة التجارة الخارجية ولا تشمل النقل الداخلي، بينما يتضمن الرقم البحري الحركة بين الموانئ السعودية، ولذلك فإن أهميتها تكمن في إظهار تفاوت طبيعة العمليات، لا في قياس الأهمية الاقتصادية النسبية لكل نشاط. وتزداد الصورة وضوحًا عند الانتقال من وزن البضائع إلى قيمتها، ففي 2025، بلغت قيمة الواردات المنقولة جوًا 283 مليار ريال، أي نحو 30% من إجمالي قيمة الواردات، فيما ارتفعت قيمة الصادرات غير النفطية المنقولة جوًا من 22 مليار ريال في 2021 إلى 96 مليار ريال في 2025، بما يشمل إعادة التصدير. ولا تمثل هذه القيم إيرادات شركات الشحن، كما أن نمو الصادرات الجوية لا يمكن تفسيره كله بتحول هيكلي في الطلب؛ إذ تشير الدراسة إلى أن اضطرابات بعض المنافذ البرية ساهمت في زيادة الاعتماد على الشحن الجوي. وتحقق أكثر من نصف الزيادة في قيمة الصادرات الجوية خلال 2025 وحده، بارتفاع قدره 44 مليار ريال من إجمالي زيادة بلغت 74 مليار ريال بين 2021 و2025. ومع ذلك، تكشف البيانات اختلافًا اقتصاديًا مهمًا، فبعض أنشطة النقل تنافس على تحريك أكبر كمية بأقل تكلفة للوحدة، بينما تعتمد جاذبية أنشطة أخرى على سرعة التسليم وطبيعة البضاعة وقيمتها وحساسيتها للوقت. وتتحول هذه المزايا إلى عائد عندما يستطيع المشغل تحصيل مقابل يتجاوز التكلفة الإضافية لتوفير السرعة أو الموثوقية، ومن هنا تبدأ أهمية نموذج التشغيل، وليس حجم الشحن وحده.
⁉️
الموانئ هل تكفي الطاقة الاستيعابية لصناعة العائد؟ توضح الموانئ كيف يمكن لاتساع البنية التحتية أن يسبق نمو النشاط الفعلي، فقد ارتفعت البضائع المناولة بالموانئ السعودية من 339 مليون طن في 2021 إلى 359 مليون طن في 2022، قبل أن تتراجع إلى 335 مليون طن في 2024، ثم يُقدر ارتفاعها قليلًا إلى 337 مليون طن في 2025. وبذلك، لم تسجل أحجام المناولة نموًا يُذكر خلال الفترة، رغم التوسع في البنية التحتية للقطاع. وفي المقابل، بلغت الطاقة الاستيعابية السنوية المعلنة للموانئ السعودية الأحد عشر الواردة في الدراسة نحو 687 مليون طن في 2024، مقابل مناولة فعلية بلغت 335 مليون طن في العام نفسه. أي إن حجم المناولة يعادل نحو 48.8% من الطاقة المعلنة إجمالًا، وهي نسبة لا تعبر بالضرورة عن معدل الاستخدام الفعلي لكل ميناء أو محطة، نظرًا لاختلاف طبيعة البضائع والقدرات التشغيلية. تغير هذه الأرقام طبيعة السؤال الاستثماري، فعندما تتوافر طاقة استيعابية كبيرة، قد لا يكون التحدي أمام المشغل إضافة أرصفة أو معدات جديدة، وإنما استقطاب الخطوط الملاحية، ورفع إنتاجية المحطات، وتحسين استخدام المعدات والعاملين، وتطوير الخدمات التي تجعل الميناء أكثر جاذبية للعملاء. لكن الاستثمار في الموانئ يرتبط بعامل آخر لا يقل أهمية عن الطلب، وهو شروط التخصيص والامتياز. ففي يونيو 2025، وُقعت عقود تخصيص لمحطات بضائع متعددة الأغراض في ثمانية موانئ، باستثمارات تتجاوز 2.2 مليار ريال، وفي مثل هذه الاستثمارات، تتأثر العوائد بمدة العقد، والتزامات الإنفاق الرأسمالي، والتعرفة، وآليات تقاسم الإيرادات، وتوزيع مخاطر انخفاض الحركة بين الجهة المالكة والمشغل. وقد تتيح الأصول الكبيرة حواجز دخول تحمي المشغل من المنافسة المباشرة، لكنها تضع أمامه أيضًا التزامات رأسمالية وتشغيلية قد تضغط على العائد إذا انخفضت أحجام المناولة أو ارتفعت التكاليف. ولهذا فإن السؤال الأهم عند تقييم مشغل ميناء ليس مقدار الطاقة التي يملك حق تشغيلها فقط، بل قدرته على جذب البضائع وتحويل كل وحدة من الطاقة المتاحة إلى تدفق نقدي مجزٍ ضمن شروط العقد.
🚌 النقل البري النمو الذي يجذب المنافسين إذا كانت الموانئ مثالًا على أن امتلاك الطاقة لا يكفي، فإن النقل البري يكشف تحديًا مختلفًا، فتوسع النشاط قد يجذب مزيدًا من المنافسين، بما يجعل اقتناص النمو أصعب على الشركات التي لا تمتلك ميزة تشغيلية واضحة. فبحسب دراسة "أرقام"، ارتفع عدد التراخيص الجديدة الممنوحة لشركات النقل البري والخدمات اللوجستية من 2,322 ترخيصًا في 2021 إلى 9,025 ترخيصًا في 2025، بمعدل نمو مركب يقارب 40% سنويًا. واستحوذت تراخيص نقل البضائع البري، الثقيل والخفيف، على نحو 77% من التراخيص الجديدة خلال 2025. هذه الأرقام لا تعني أن عدد الشركات المستقلة نما بالمعدل نفسه، أو أن جميع التراخيص تحولت إلى طاقة تشغيلية إضافية، لكنها تكشف نشاطًا كبيرًا في دخول الأنشطة المرتبطة بنقل البضائع، بما يثير سؤالًا عن شدة المنافسة وقدرة المشغلين على المحافظة على الأسعار. وهنا تختلف جدوى الاستثمار بين شركة تعتمد على تشغيل شاحنات في سوق تتقارب فيه الخدمات والأسعار، وأخرى تمتلك شبكة تغطية واسعة، أو عقودًا مستقرة مع عملاء كبار، أو قدرة على تقليل الرحلات الفارغة وتحسين استغلال الأسطول. فكلما ارتفع معدل استخدام المركبات وتحسنت الحمولة في رحلات الذهاب والعودة، أمكن توزيع تكاليف الأصول والسائقين والوقود على حجم أكبر من العمليات، أما التوسع في الأسطول دون تحسين هذه المؤشرات، فقد يرفع الإيرادات ويستهلك مزيدًا من رأس المال في الوقت نفسه. وبالتالي، قد تكون كثافة شبكة النقل وكفاءة تشغيلها مصدرًا للقيمة أكثر استدامة من مجرد زيادة عدد الشاحنات.
🔦 التخزين متى تصبح المساحة ميزة تنافسية؟ يمتد المنطق نفسه إلى المستودعات، ولكن بصورة مختلفة، فقد بلغ عدد مستودعات التخزين في المملكة 12,234 مستودعًا وفق البيانات المستخدمة لعام 2025، تستحوذ المستودعات العامة متنوعة السلع على 47% منها، مقابل 9% لتخزين الأغذية الجافة و8% لتخزين الأغذية المبردة. ويشير هذا التنوع إلى أن سوق التخزين لا يقدم خدمة واحدة، فالمستودع العام قد ينافس بدرجة أكبر على الموقع والمساحة والتكلفة، بينما يتطلب التخزين المبرد أو المتخصص تجهيزات ومعايير تشغيل وقدرات مختلفة. وقد يخلق التخصص حاجزًا أمام دخول المنافسين، لكنه يأتي أيضًا بتكاليف أعلى ومخاطر مرتبطة بحجم الطلب على الخدمة المحددة. 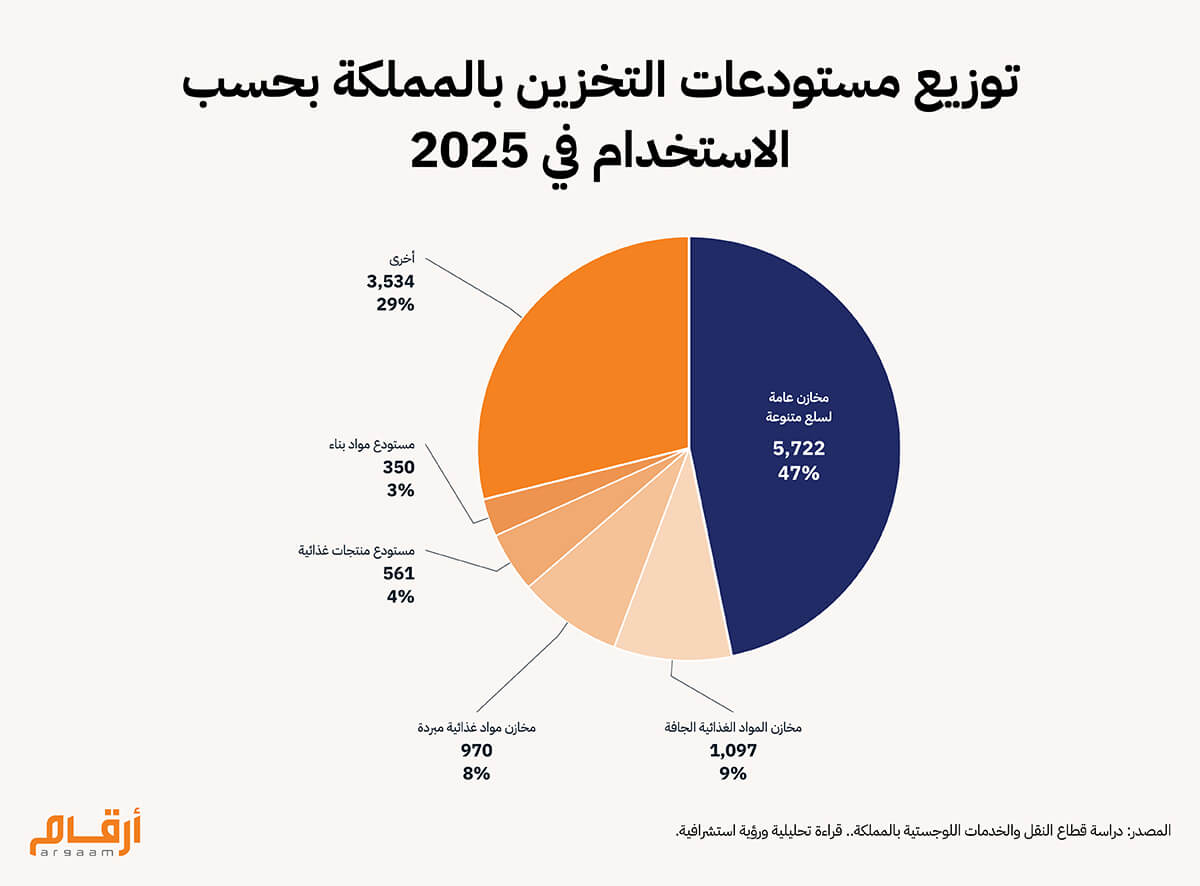 وتضيف الجغرافيا بُعدًا آخر؛ إذ تستحوذ الرياض على نحو 48.8% من إجمالي مساحة المستودعات، بينما تستحوذ منطقة مكة المكرمة على 58.8% من مساحات المراكز اللوجستية، ورغم اختلاف الفئتين، توضح البيانات أن وظيفة الأصل اللوجستي قد تتغير بحسب ارتباطه بمراكز الاستهلاك أو الموانئ أو المناطق الصناعية. فالمرافق القريبة من مراكز الاستهلاك قد تستمد قيمتها من خفض زمن التسليم وتكاليف التوزيع، بينما تستفيد مرافق أخرى من قدرتها على خدمة تدفقات الواردات والصادرات، وفي الحالتين، تتحدد جدوى الاستثمار بالعلاقة بين الموقع وتكاليف التطوير والتشغيل ومعدل الإشغال. وتبرز أهمية هذه العلاقة مع خطط رفع عدد المراكز اللوجستية من 24 مركزًا منجزًا بنهاية 2025، بمساحة تبلغ 34.6 مليون متر مربع، إلى 59 مركزًا تتجاوز مساحاتها الإجمالية 100 مليون متر مربع بحلول 2033. 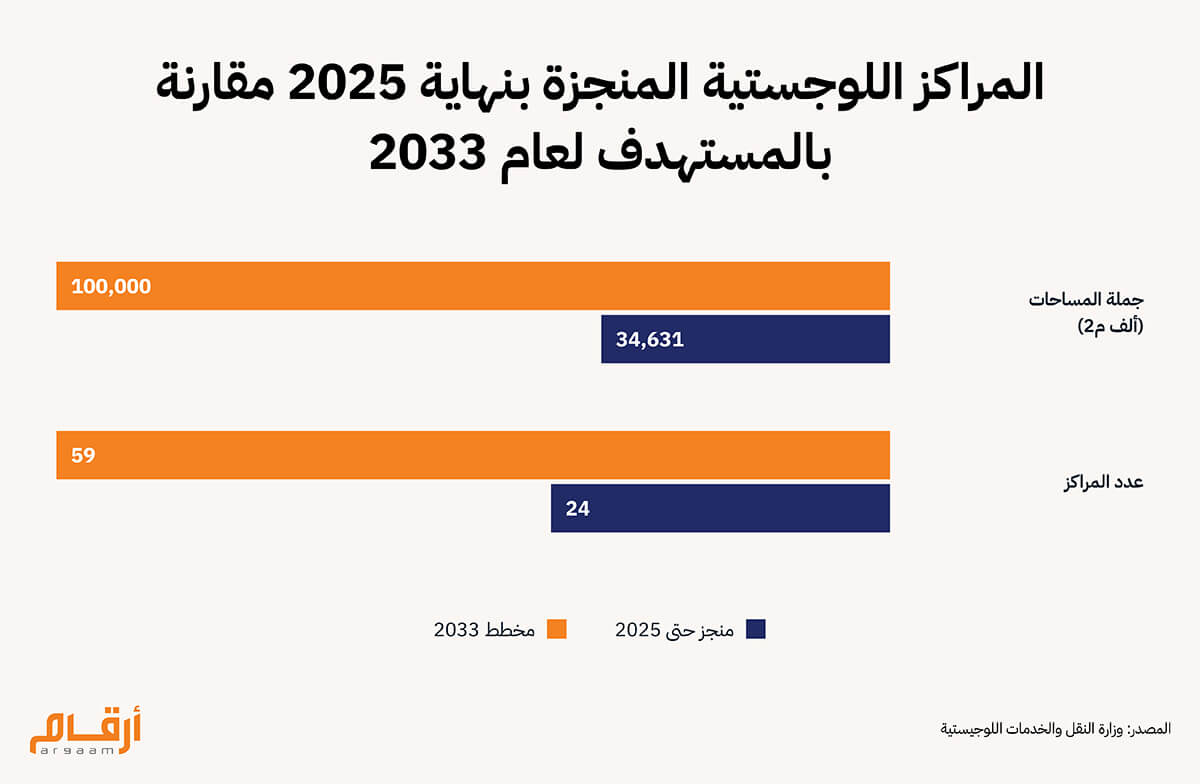 هذا التوسع يمثل زيادة كبيرة في البنية اللوجستية المستهدفة، لكنه يثير سؤالًا بشأن توقيت دخول المساحات الجديدة، وطبيعة الطلب الذي ستخدمه، وقدرة المشغلين على تحقيق إشغال مجزٍ. ولذلك، فإن قيمة الاستثمار في التخزين قد تتحدد بالتخصص والموقع ومعدل الإشغال ونوعية العقود، أكثر من ارتباطها بعدد الأمتار المربعة المضافة إلى السوق.
💡 الخدمات المتكاملة هل تصبح إدارة الشبكة أهم من امتلاك أصولها؟ يقود اختلاف اقتصاديات النقل والتخزين إلى نموذج آخر يقوم على إدارة العلاقة بين هذه الأنشطة بدل تقديم كل منها بصورة منفصلة. فالشركة التي تستطيع تنسيق النقل والتخزين والتوزيع والتخليص وتتبع الشحنات قد تقدم للعميل قيمة مختلفة عن شركة تبيع رحلة نقل أو مساحة تخزين فقط. وقد تتمثل هذه القيمة في خفض زمن التسليم، وتقليل المخزون المعطل، وتحسين التخطيط، أو تقليص عدد الموردين الذين يحتاج العميل إلى التعامل معهم. ومع توسع التجارة الإلكترونية والصناعة وشبكات التوزيع، قد تصبح القدرة على إدارة هذه العمليات المتعددة مجالًا مهمًا للتمايز. لكن تفَوق هذا النموذج استثماريًا يتطلب أكثر من تجميع خدمات مختلفة تحت علامة تجارية واحدة، فالاختبار الحقيقي هو قدرة المشغل على تحقيق وفورات تشغيلية قابلة للقياس، والاحتفاظ بعقود مستقرة، وتقديم خدمة يصعب على العميل استبدالها دون تكلفة أو تعطيل. أما إذا كانت الشركة تتحمل تكلفة أنظمة متطورة وشبكة تشغيل معقدة دون الحصول على أسعار أعلى أو عقود أطول، فقد تصبح الخدمات المتكاملة مصدرًا إضافيًا للتكاليف بدلًا من الربحية. لذا لا تتحدد ميزة النموذج المتكامل بخفة أصوله أو كثرتها، بل بقدرته على إدارة شبكة النقل والتخزين بكفاءة اقتصادية تفوق تكلفة تشغيلها.
❓
اضطرابات 2026 هل تتحول المرونة إلى مصدر للقيمة؟ جاءت الاضطرابات الجيوسياسية خلال 2026 لتضيف اختبارًا عمليًا لقدرة نماذج الأعمال المختلفة على مواجهة الصدمات، فمنذ أواخر فبراير، تعرضت الملاحة في مضيق هرمز لاضطرابات حادة، واتجهت بعض شركات الشحن إلى تغيير مساراتها، بالتزامن مع ارتفاع تكاليف النقل والتأمين، كما تأثرت حركة الطيران والشحن الجوي في المنطقة باضطرابات المجال الجوي وشبكات التشغيل. وتكشف بيانات الاتحاد الدولي للنقل الجوي اتساع أثر الصدمة وتباينه بمرور الوقت؛ إذ تراجع الطلب على الشحن الجوي لدى ناقلات الشرق الأوسط بنسبة 54.3% على أساس سنوي في مارس 2026، قبل عودته إلى نمو محدود قدره 1% في أغسطس. ومع ذلك، استمر انكماش حركة الشحن على ممرَي أوروبا–الشرق الأوسط والشرق الأوسط–آسيا خلال أغسطس، بنسبتي 12.1% و11% على التوالي. ولا تمثل هذه المؤشرات أداء شركات الشحن السعودية تحديدًا، لكنها تعكس استمرار الضغط على شبكات النقل الإقليمية رغم التعافي الجزئي. وفي الحالة السعودية، يمنح وجود منافذ على الخليج العربي والبحر الأحمر خيارات لإعادة توجيه بعض التدفقات، وقد تجلت أهمية المرونة التشغيلية عمليًا عندما أعلنت الهيئة العامة للموانئ "موانئ" في مارس 2026 إضافة خمس خدمات شحن بحرية بالتعاون مع خطوط ملاحية عالمية، بطاقة إجمالية تقارب 63.6 ألف حاوية قياسية، لتعزيز الربط البحري واستمرارية سلاسل الإمداد في ظل اضطرابات هُرمز. كما أطلقت الهيئة مبادرة لتمديد فترة الإعفاء من رسوم تخزين الحاويات الفارغة الواردة إلى ميناء الملك عبدالعزيز بالدمام وميناء الجبيل التجاري من 10 إلى 20 يومًا، بهدف تشجيع إعادة توجيه الحاويات وتوفيرها لعمليات التصدير. وتوضح هذه الإجراءات أن الحفاظ على تدفقات التجارة قد يتطلب إعادة تنظيم المسارات، وتوسيع خيارات الربط، وتقديم حوافز تشغيلية، لكن أثرها على ربحية كل مشغل يعتمد على تكاليف التنفيذ وتوزيع الأعباء والمنافع بين أطراف سلسلة الإمداد. وتختلف النتائج الاستثمارية لهذه الاضطرابات بين الأنشطة، فقد ترتفع أسعار بعض خدمات الشحن في ظل نقص السعة المتاحة، لكن ذلك قد يتزامن مع ارتفاع الوقود والتأمين وانخفاض أحجام العمليات، وقد يزداد الطلب على المخزون الاحتياطي أو خدمات التخطيط البديل، بينما تتحمل الشركات تكاليف إضافية لتوفيرها. هنا يظهر معيار آخر لتقييم نموذج الأعمال، فما التكلفة التي يتحملها المشغل للحفاظ على الخدمة أثناء الاضطراب، وما القيمة التي يستطيع العميل دفعها مقابل ذلك؟ فالشركة التي تستطيع تعديل المسار، أو توفير موقع تخزين بديل، أو ضمان استمرار التوريد قد تعزز ميزتها التنافسية، لكن قيمة هذه المرونة تتوقف على كونها قدرة تشغيلية قابلة للتسعير، وليست مجرد تكلفة إضافية يتحملها المشغل.
👀 أين ينبغي أن يوجه المستثمر نظره حتى 2030؟ تفتح خطط التوسع في النقل والخدمات اللوجستية مجالات متعددة لمشاركة القطاع الخاص، وتشير دراسة أرقام إلى فرص مطروحة أو ستُطرح من خلال نماذج الشراكة بين القطاعين العام والخاص بقيمة 240 مليار ريال، مع توجه إلى أن يضطلع القطاع الخاص بنحو 80% من الاستثمارات المستهدفة في القطاع. غير أن حجم هذه الفرص لا يكفي لتقييم جدواها؛ فلكل نموذج أعمال مؤشرات مختلفة تحدد قدرته على تحويل النمو إلى عائد. 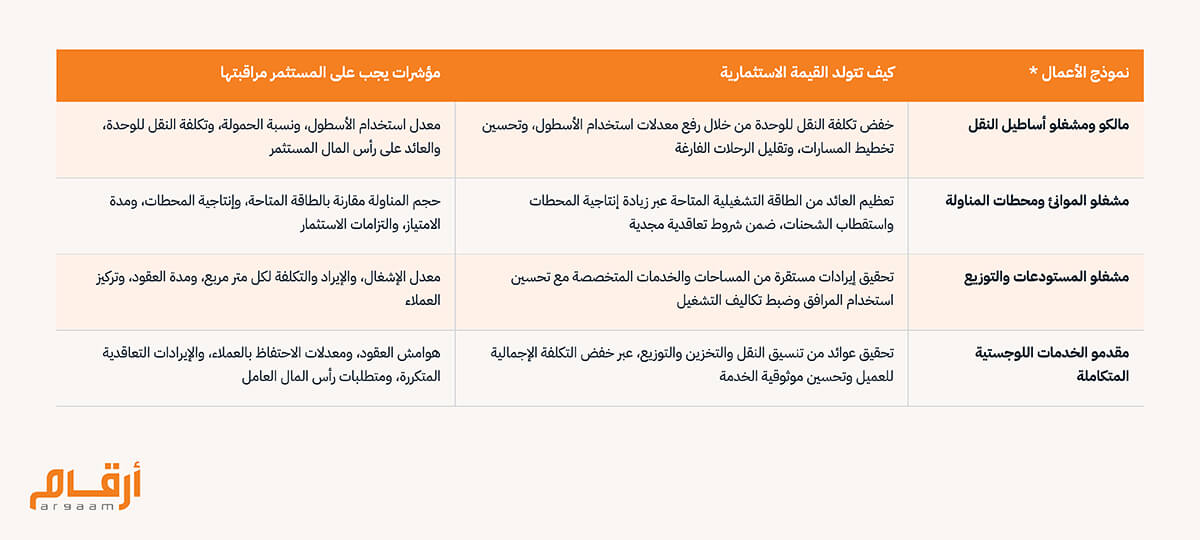 في النهاية، لا تعني هذه الاختلافات أن القيمة ستنتقل حتمًا من امتلاك الأصول إلى تقديم الخدمات، أو أن الأسواق الأقل كثافة رأسمالية ستكون الأعلى عائدًا، فقد تحقق الأصول الكبيرة عوائد جذابة عندما تتمتع بحواجز دخول ومعدلات تشغيل مرتفعة، وقد تتآكل ربحية الخدمات إذا اشتدت المنافسة أو ارتفعت تكلفة تقديمها. فالسوق الذي يقترب من مضاعفة حجمه بحلول 2030 يقدم مساحة واسعة للتوسع الاقتصادي، لكنه لا يقدم فرصة استثمارية متجانسة، وقد تكون القيمة في تشغيل أصل قائم بكفاءة أعلى، أو في عقد امتياز بشروط مناسبة، أو في شبكة توزيع يصعب تكرارها، أو في خدمة متخصصة توفر على العميل تكلفة ملموسة. وهكذا يصبح رقم 355.6 مليار ريال نقطة البداية، لا النتيجة النهائية للتحليل، فحجم السوق يوضح مقدار النشاط المتوقع، أما القيمة الاستثمارية فتتحدد بما تستطيع الشركات الاحتفاظ به من عوائد بعد تحمل تكلفة خدمة هذا النشاط ومخاطره.
ملاحظة: للتوسع في تفاصيل الأسواق الفرعية والمشروعات ومحركات الطلب والتوقعات، يمكن الرجوع إلى دراسة أرقام الشاملة لقطاع النقل والخدمات اللوجستية في المملكة العربية السعودية. https://www.argaam.com/ar/sector/sector-report-detail/saudi-transport-logistics-sector?preview=false |
|


|

Argaam.com حقوق النشر والتأليف © 2026، أرقام الاستثمارية , جميع الحقوق محفوظة |