

|
عند الحديث عن استقرار قطاع تمويل السيارات المستعملة في السعودية، تتوجه الأنظار دائماً نحو دراسة نسب التحصيل ومستوى استجابة العملاء للالتزامات المالية كمعيار أساسي لقياس كفاءة السوق. من خلال ورقتنا البحثية لهذا الأسبوع نرى أن التساؤل ينبغي أن يكون عن القيمة الحقيقية لما تخسره الجهات المقرضة عند تعثر المقترض في السداد. وهذه القيمة تتوقف على أمر لا ينشره أحد وهو قيمة السيارة في حال التعثر. جوهر الورقة البحثية لهذا الأسبوع هو الانتقال من رصد التعثر إلى رصد قيمة الضمان. بعيداً عن فرضيات الأزمات، تأتي هذه القراءة كخطوة منهجية لإخضاع المؤشرات الحالية في السوق المستهدفة لاختبارات ضغط، بهدف تعزيز الجاهزية الائتمانية. رغم المؤشرات الإيجابية لمرونة القطاع في مواجهة الضغوط، تظل فجوة البيانات التحدي الأبرز الذي يتطلب إفصاحاً أعمق من كافة المستثمرين؛ إذ يعتمد استقرار محفظة تمويل السيارات الإجمالية (الجديدة والمستعملة)، البالغة 29 مليار ريال، على مدى وضوح هذه المؤشرات ودقتها.
🔎 جانب يستحق الانتباه في نمط واسع الانتشار تنطوي كثير من قروض السيارات المستعملة في السعودية على ما يُعرف بالدفعة الأخيرة: دفعة كبيرة في نهاية العقد تبقي الأقساط الشهرية منخفضة، لكنها تبقي مبلغ الدين عند مستوى مرتفع طوال مدة القرض. ففي القرض العادي الذي يُسدَّد بالكامل على أقساط متساوية (السداد الكامل بالأقساط)، يتراجع أصل الدين بوتيرة أسرع من تراجع قيمة السيارة، فيتسع هامش الأمان لدى الجهة المقرضة مع كل قسط. أما في قرض الدفعة الأخيرة فالأمر مختلف: يبقى الرصيد شبه ثابت لسنوات بينما تواصل قيمة السيارة تراجعها. يبقى رصيد القرض أقل من قيمة السيارة طالما تراجعت قيمتها بالوتيرة المعتادة. أما إذا تراجعت أسعار السيارات المستعملة بوتيرة أسرع من المعتاد، فقد يتجاوز رصيد قرض الدفعة الأخيرة قيمة السيارة الضامنة له، حتى مع انتظام المقترض في السداد. فالتعثر شيء، وتجاوز الدين قيمة السيارة شيء آخر، لكن اجتماعهما هو ما يُكلّف الجهة المقرضة غالياً. تختبر ورقتنا ذلك على مثال توضيحي منشور لتمويل السيارات المستعملة من مصرف الراجحي – نسبة تمويل إلى قيمة أولية 90%، ومدة خمس سنوات، ودفعة أخيرة 25% – في ظل ثلاثة مسارات لانخفاض القيمة. ويوضح الرسم البياني التالي هذه السيناريوهات. 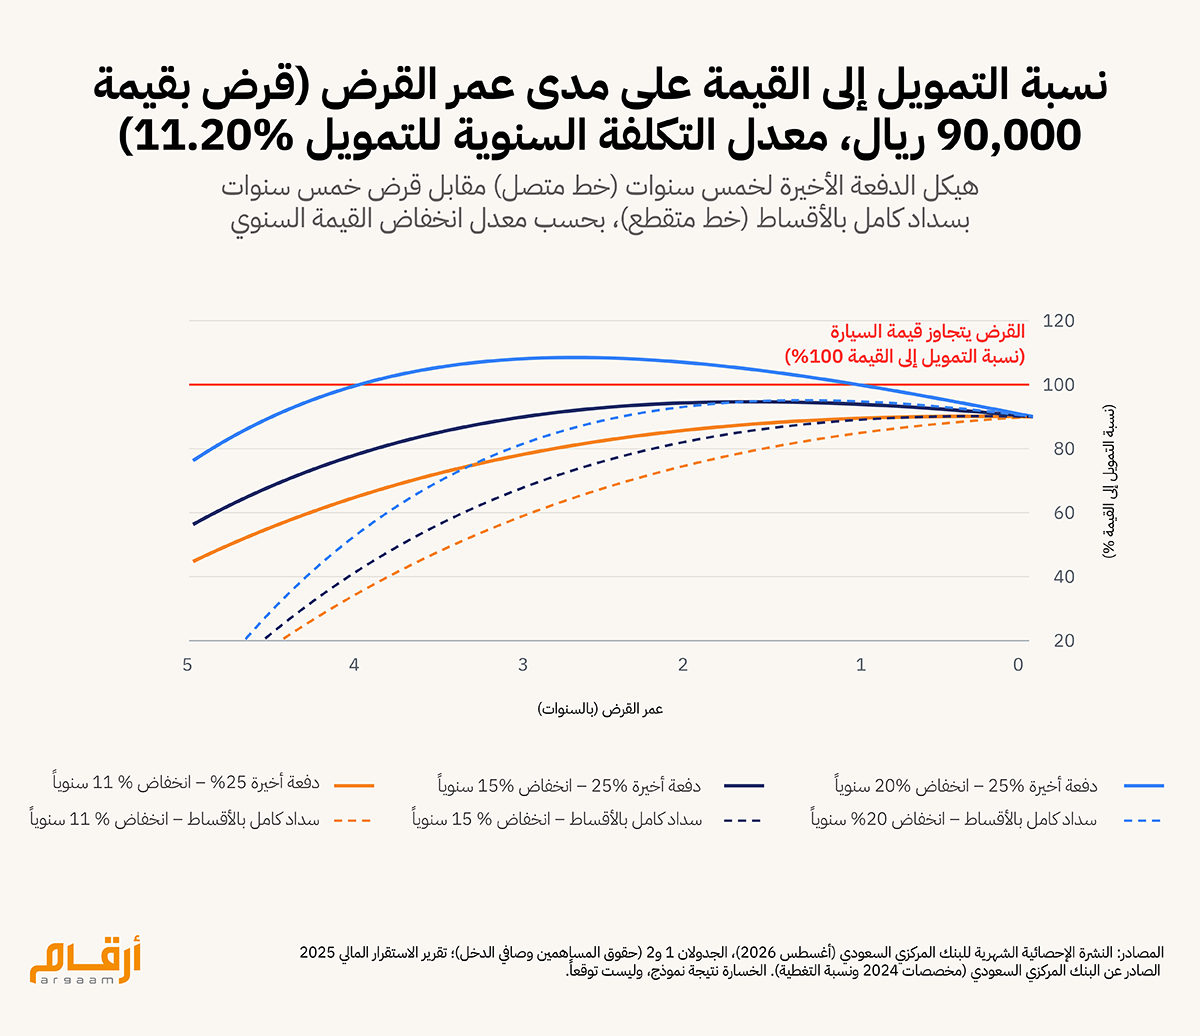 تجاوز الدين قيمة السيارة ليس خسارة في حد ذاته. فما دام المقترض يسدد أقساطه، لا يتغير شيء بالنسبة للجهة المقرضة. ولا تقع الخسارة إلا عندما يتعثر المقترض، فتسترد الجهة المقرضة السيارة وتبيعها بأقل من الرصيد المتبقي من القرض. وعندها يكون حجم الخسارة هو الفرق بين سعر البيع وذلك الرصيد. ومن هنا تأتي أهمية التوقيت. ففي قرض الدفعة الأخيرة يبقى الرصيد شبه ثابت في السنوات الأولى بينما تتراجع قيمة السيارة. فإذا تعثر المقترض في السنة الأولى وكانت أسعار السيارات المستعملة مستقرة، يكون الفرق بين الرصيد وسعر البيع صغيراً. أما إذا تعثر المقترض نفسه بعد عام في سوق هبطت فيه الأسعار، فإن الرصيد لا يكون قد تراجع بشكل يُذكر، بينما تكون قيمة السيارة قد انخفضت بشكل كبير. وهكذا تتسع الفجوة بين الرصيد وسعر البيع اتساعاً كبيراً، مع أن المقترض هو نفسه والقرض هو نفسه، ولم يتغير سوى توقيت التعثر.
🔦 كم يخسر القطاع إذا اجتمع التعثر مع هبوط أسعار السيارات؟ نختبر بعد ذلك أثر صدمتين معاً: تعثّر نسبة معينة من المقترضين، وقيام الجهات المقرضة باسترداد سياراتهم وبيعها بخصم عن قيمتها. وقد اختبرنا توليفات مختلفة من معدل التعثر وخصم إعادة البيع، وقسنا الخسائر الناتجة عن كل منها بأرباح شركات التمويل في عام واحد. ويعرض الرسم البياني التالي أشد هذه التوليفات (30%/30%) مقابل هوامش الأمان لدى القطاع: أرباحه ومخصصاته وحقوق مساهميه. النتيجة الأولى مطمئنة. لنفترض أن 20% من المقترضين تعثروا، وأن أسعار السيارات المستعملة هبطت 20% إضافية. في هذه الحالة تغطي أرباح القطاع في عام واحد الخسائر كاملة. ولا تتجاوز الخسائر أرباح عام إلا إذا بلغت كلتا الصدمتين نحو 30%. وحتى عندئذ، تبقى الخسائر في حدود 12% من حقوق مساهمي القطاع. 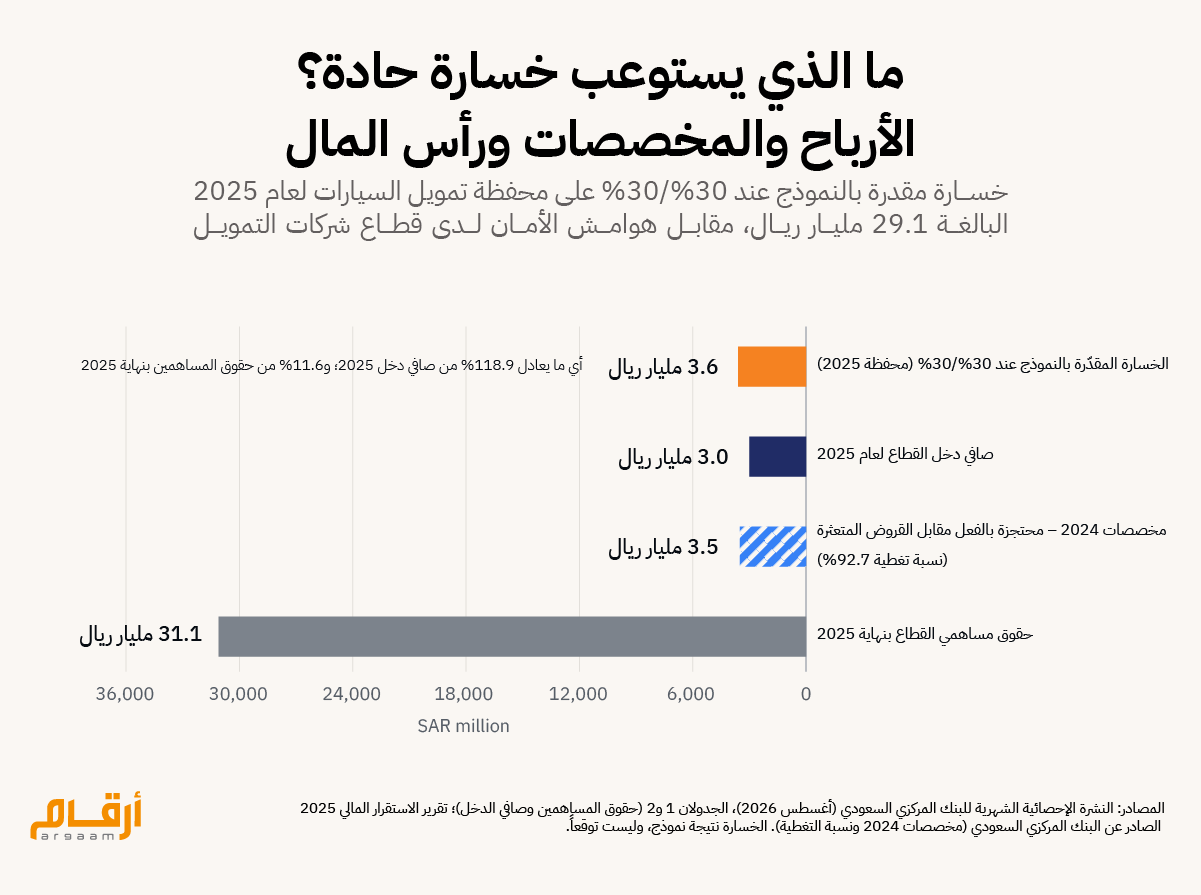 غير أن هناك ملاحظتين أكثر أهمية من هذه النتيجة العامة. الأولى أن الخطر الحقيقي في اجتماع الصدمتين لا في كل منهما على حدة. فإذا ارتفع معدل التعثر من دون هبوط في أسعار السيارات، أو هبطت الأسعار من دون ارتفاع في معدل التعثر، تبقى الخسائر محدودة. أما إذا وقعا معاً، فالخسارة أكبر بكثير من مجموع الاثنين. المشكلة أنهما يقعان معاً في العادة: فالضغط الاقتصادي الذي يدفع المقترضين إلى التعثر يزيد في الوقت نفسه من السيارات المعروضة للبيع بعد استردادها، ما يؤدي إلى هبوط الأسعار أكثر. الأمر الثاني أن أرقام القطاع ككل تخفي فروقاً كبيرة بين الشركات. ومعدلات التعثر التي استخدمناها سيناريوهات اختبار لا توقعات. تحتجز شركات التمويل مسبقاً مخصصات مالية لتغطية الائتمان المشكوك في تحصيله. غير أن الجزء الأكبر من هذه المخصصات يظل موجهاً بالكامل لمواجهة قروض متعثرة بالفعل بناءً على معايير الإفصاح؛ وهو ما يعني أن حدوث أي تعثر جديد غير مغطى بالمخصصات العامة سيفرض اقتطاعات إضافية تؤثر مباشرة على الأرباح الجارية، وتنعكس بالتالي على حقوق المساهمين. تحتجز شركات التمويل مسبقاً مخصصات مالية لتغطية الائتمان المشكوك في تحصيله. غير أن الجزء الأكبر من هذه المخصصات يظل موجهاً بالكامل لمواجهة قروض متعثرة بالفعل بناءً على معايير الإفصاح؛ وهو ما يعني أن حدوث أي تعثر جديد غير مغطى بالمخصصات العامة سيفرض اقتطاعات إضافية تؤثر مباشرة على الأرباح الجارية، وتنعكس بالتالي على حقوق المساهمين.
⁉️ فجوة في البيانات الاستنتاج الأهم هنا ليس رقماً معيناً بل غياب الأرقام. فلا توجد بيانات معلنة عن عدد قروض السيارات في السعودية التي تتضمن دفعة أخيرة، ولا عن نسبة التمويل إلى قيمة السيارة في هذه القروض، ولا عن توزيع محفظة تمويل السيارات لدى شركات التمويل بين السيارات الجديدة والمستعملة. كما أن منصة «مرجع» التابعة للهيئة السعودية للمقيّمين المعتمدين (تقييم)، التي أُطلقت في أكتوبر 2025، لم تصدر بعد مؤشراً عاماً لأسعار السيارات المستعملة. ولذلك، إذا هبطت أسعار السيارات المستعملة بحدة، فلن يعرف أحد من خارج شركات التمويل حجم القروض التي تجاوزت قيمة سياراتها، ولن يتضح ذلك إلا عندما تظهر الخسائر في القوائم المالية. وتتعامل الأسواق الأخرى مع هذا الخطر بطرق مختلفة. ففي الإمارات، لا يجوز أن يتجاوز قرض السيارة 80% من سعرها، أي أن المقترض يدفع 20% على الأقل من جيبه، وهو ما يقلل احتمال أن يتجاوز الدين قيمة السيارة منذ البداية. أما الولايات المتحدة فلا تفرض حداً من هذا النوع، لكنها تعتمد على تأمين خاص (يُعرف بتأمين GAP) يغطي الفرق بين رصيد القرض وقيمة السيارة إذا وقعت الخسارة. وتقف السعودية بين النموذجين: فهي تشترط فحص السجل الائتماني للمقترض، وتحدد سقفاً لنسبة الأقساط إلى دخله ولمدة التمويل، لكنها لا تحدد سقفاً لنسبة التمويل إلى قيمة السيارة. |
|
|


|

Argaam.com حقوق النشر والتأليف © 2026، أرقام الاستثمارية , جميع الحقوق محفوظة |
|
احصل على النسخة الكاملة من الورقة البحثية لأرقام إنتليجنس حمّل الآن |