

|
حتى العاشر من سبتمبر، كان خط أنابيب (شرق - غرب) يتدفق بأقصى طاقته؛ شريانٌ استراتيجي ينقل 7 ملايين برميل يومياً من المنطقة الشرقية إلى البحر الأحمر لتجاوز مضيق هرمز. وعلى الساحل، يغذي هذا التدفق مسارين: مبيعات الخام المباشرة عبر ناقلات ينبع، ومصافٍ ساحلية بطاقة مليوني برميل يومياً تحوّل النفط إلى ديزل وبنزين. في ذلك اليوم، تسبب هجوم مفاجئ في قطع تدفق النفط عبر هذا الخط. ولأسبوعين متتاليين، شحّت الإمدادات ولم تعد تكفي المسارين معاً؛ فكان لا بد لأحدهما أن ينتظر. الأزمات اللوجستية المفاجئة تعيد صياغة معادلة الندرة، إذ تفرض على صانع القرار التضحية بمسار تشغيلي لتعظيم عائد مسار آخر. ومن هذا المنطلق الاقتصادي، يبحث هذا التحليل من أرقام انتلجينس في كيفية إدارة أرامكو للمفاضلة بين هوامش التكرير الفورية وعلاوات بيع الخام، مستهلا ذلك بتفكيك ديناميكيات الأسعار التي حكمت الأسواق العالمية هذا العام.
🔎 طفرة أسعار المشتقات منذ اندلاع الحرب بين الولايات المتحدة وإيران، تحول الديزل إلى الوقود الأكثر ندرة في الأسواق، إذ قفز سعره في أوروبا إلى ضعف ما كان عليه نهاية فبراير، في حين ارتفع النفط الخام بمعدل لم يتجاوز النصف. هذا التفاوت القياسي قفز بهوامش التكرير – وهي الفارق بين تكلفة النفط الخام وأسعار المنتجات النفطية المشتقة منه – لتسجل مستويات غير مسبوقة. رسّخ هذا المشهد انطباعاً شائعاً ومبسطاً؛ وهو أن السعودية تقتصر على تصدير النفط الخام وتترك أرباح الديزل الطائلة للمصافي العالمية، مما يبقيها بمنأى عن هذه الطفرة القياسية. تبدو هذه الرواية متماسكة في ظاهرها، لكنها تفتقر إلى اختبار حقيقي يبحث في عمق النموذج التشغيلي لأرامكو. فهل يقف أكبر مصدّر للنفط في العالم حقاً بمعزل عن أزمة الوقود العالمية، أم أن الإجابة تكمن في ذراعه التكريرية الضخمة التي توازي ثقل صادراته من الخام؟
🔦 ديناميكيات الفوارق السعرية تُخطِر أرامكو عملائها شهرياً بأسعار خاماتها الرسمية، والتي يقود فيها الخام العربي الخفيف السعر عادةً فوق العربي المتوسط. لكن هذا الصيف، كسر التسعير الموجه لآسيا هذه القاعدة، إذ تساوى الخامان في سبتمبر، قبل أن ينقلب الفارق في أكتوبر ليصبح الخام المتوسط أغلى من الخفيف. ويعد الخام المتوسط اللقيم المثالي للمصافي ذات القدرات التحويلية المتطورة لتعظيم إنتاج الديزل. لذا، عندما تجاوز سعره الخام الخفيف، بدا المشهد كأن أزمة ندرة الديزل العالمية قد عكست أثرها أخيراً على هيكل تسعير الخامات السعودية. لكن هذا الاستنتاج سرعان ما تبدد، إذ أظهرت الأسعار الرسمية المعلنة لشهر نوفمبر عودة الترتيب السعري إلى طبيعته السابقة، رغم استمرار الارتفاع القياسي لأسعار الديزل في الأسواق الفورية دون تراجع. وهنا يبرز العامل الزمني ليفكك هذا الغموض، فأسعار شهر أكتوبر أُعلنت في الثالث من سبتمبر، أي قبل أسبوع كامل من تعرض خط الأنابيب للهجوم في العاشر من سبتمبر. هذا التتابع يثبت أن الطفرة السعرية للخام المتوسط تقررت مسبقاً، ولم تكن وليدة انقطاع الإمدادات اللوجستية. وإذا كانت أزمة الديزل العالمية قد استُبعدت كمحرك أساسي، فما هي الديناميكية الحقيقية التي قادت هذا التحول الجوهري؟ ولماذا انحصر هذا التقلب السعري الحاد في الأسواق الآسيوية دون نظيرتها الأوروبية؟ 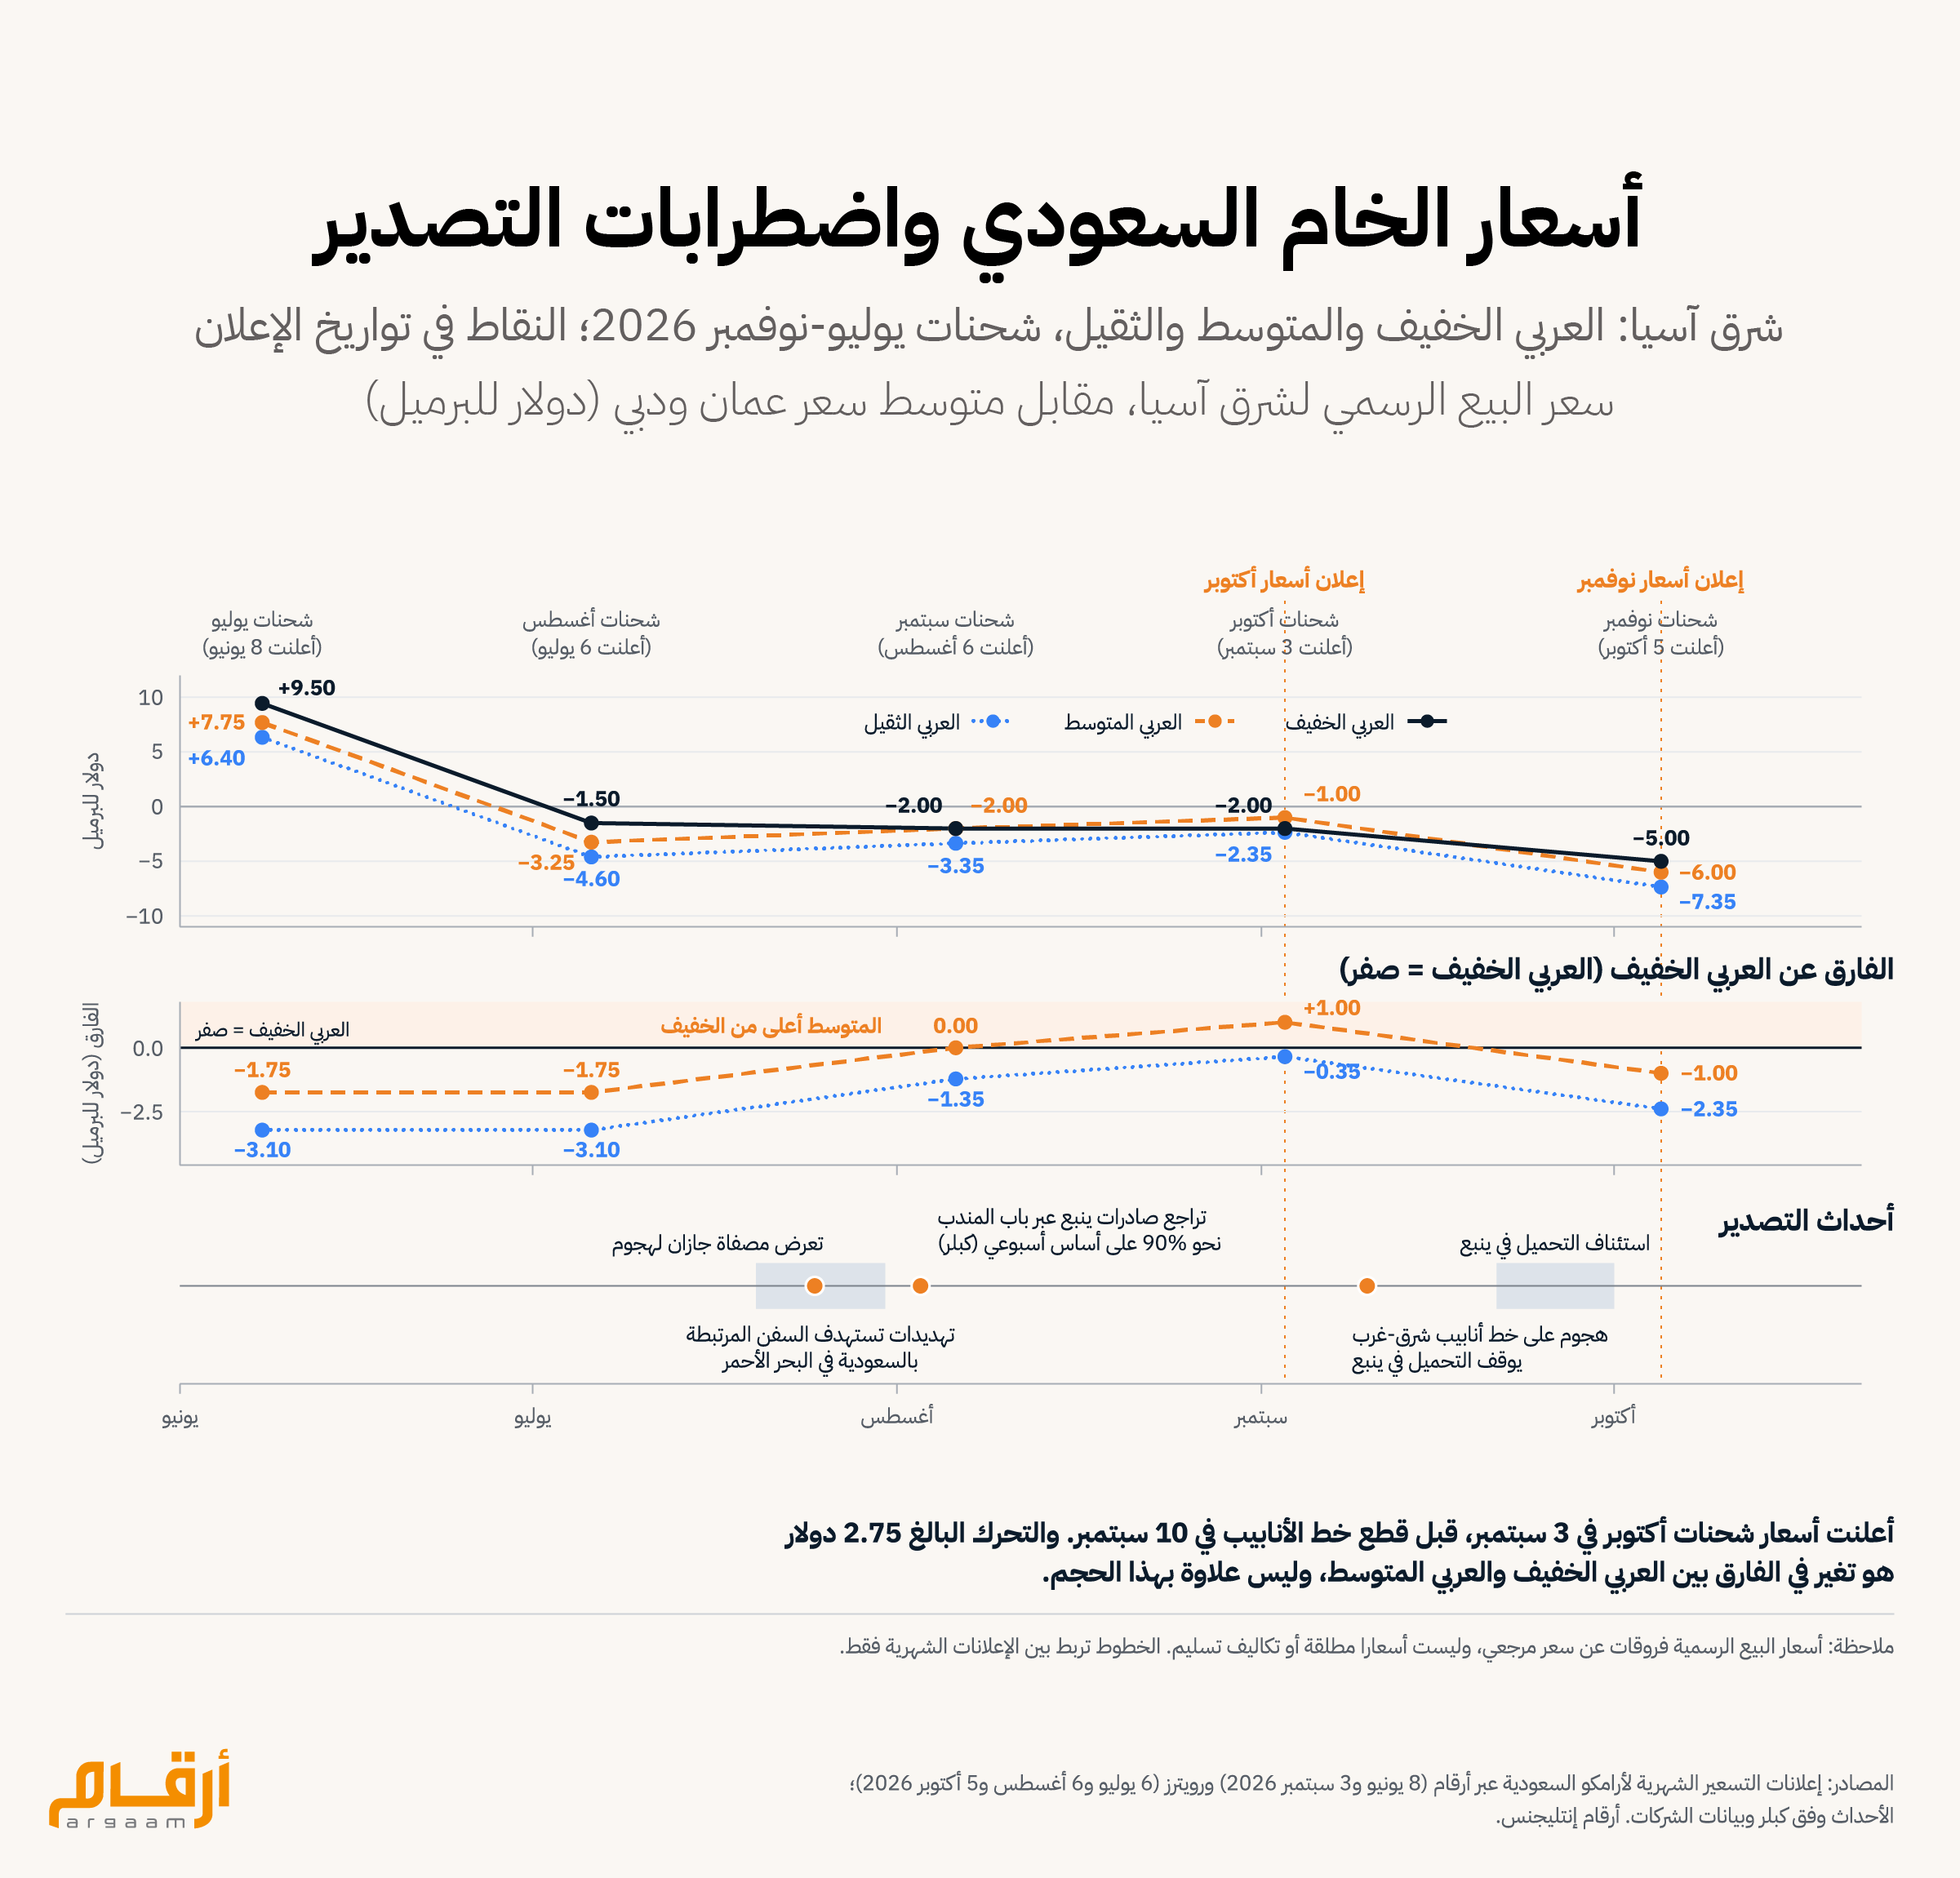
❓ أين تقع أرامكو في سوق الديزل؟ أرامكو ليست مجرد شركة تبيع النفط الخام، بل إن مصافيها داخل السعودية وخارجها تستهلك نحو نصف النفط الذي تنتجه. وعلى ساحل البحر الأحمر، سجلت شركة رابغ للتكرير (بترو رابغ) التابعة لأرامكو (والمدرجة في السوق المالية) أعلى أرباح ربعية في تاريخها. ورغم أن جزءاً من هذه الأرباح يرجع إلى أن نتائج العام الماضي كانت ضعيفة بسبب توقف المصفاة لأعمال الصيانة، إلا أن السؤال يظل: ما هو الحجم الحقيقي لأرباح الديزل في هذه النتائج القياسية؟ وفي المقابل، تمتلك أرامكو بالكامل أكبر مصفاة نفط في ولاية تكساس الأمريكية، والتي تحقق اليوم أرباحاً قياسية من بيع الديزل. هذا الواقع يطرح سؤالين هامين: أين تقع أرامكو تحديداً في خارطة أرباح الديزل العالمية؟ وهل تتشابه أرباح مصافيها على البحر الأحمر مع أرباح مصفاتها في تكساس.
💸 صافي العائد بعد تكاليف الشحن تبدو المعادلة واضحة في ظاهرها، الديزل يسجل أسعاراً قياسية، ومصافي أرامكو على البحر الأحمر تمتلك موقعاً مثالياً للاستفادة من هذه الطفرة. ومع ذلك، فإن الوقود لا يُباع في موقع إنتاجه، فالمصافي القائمة في ينبع أو رابغ لا تحصّل أسعار الديزل السائدة في بورصات روتردام أو سنغافورة، بل تتقاضى ما يتبقى من تلك القيمة عند رصيف مينائها، بعد خصم تكاليف كل ميل بحري تقطعه الشحنة إلى وجهتها النهائية. وتلك التكاليف قفزت بشكل حاد هذا العام نتيجة ارتفاع المخاطر الجيوسياسية في البحر الأحمر، والتي ضاعفت أجور الناقلات وأقساط التأمين البحري. ولا تقتصر أعباء الشحن على المنتجات المكررة فقط، فالنفط الخام الذي يُشحن من الموانئ الواقعة داخل الخليج العربي يتحمل بدوره تكاليف نقل مرتفعة للوصول إلى المصافي الآسيوية. وحين خفضت أرامكو أسعار خاماتها لآسيا في شهر نوفمبر، أكد المشترون أن جزءاً من هذا التخفيض جاء كتعويض مباشر عن قفزة أجور الشحن. وبما أن المؤشرات التي تقيس هوامش الربح في الحالتين (الخام والمشتقات) تُحتسب عادةً قبل خصم تكاليف الشحن والتأمين، فإن الأرباح تبدو ضخمة في الحسابات الأولية فقط. وهنا يبرز السؤال الجوهري: إذا كان الشحن يقتطع من القيمة السوقية لبرميل الوقود وبرميل الخام معاً، فأيّهما ينجح في الوصول إلى المشتري النهائي وهو محتفظ بالجزء الأكبر من قيمته الاقتصادية؟
⚙️ ثلاثة منظورات تشغيلية قبل قراءة الورقة، ضع نفسك في هذه المواقع الثلاثة: صاحب قرار استراتيجي: عند تحديد أولويات الاستثمار والموازنة، هل تخصص الموارد لتأمين مسارات تصدير جديدة، أم لبناء وحدات تكرير لإنتاج الديزل، أم لامتلاك مصافٍ خارجية؟ مدير مصفاة كبرى: تعيش مصفاتك على ساحل البحر الأحمر أزهى فترات ربحيتها؛ لكن كم ستفقد من هذه الهوامش القياسية إذا انقطع تدفق النفط في خط الأنابيب مجدداً ولفترة أطول؟ المشتري الآسيوي: خفضت أرامكو السعر الذي تدفعه فجأة، فهل يعكس هذا التخفيض الحاد ضعفاً في الطلب، أم قفزة في تكاليف الشحن، أم قيوداً على قدرة أرامكو التصديرية؟ وتتكامل هذه الإجابات لتقود إلى تساؤل استراتيجي جوهره: كيف يتحدد هيكل العوائد النفطية للمملكة في أوقات نقص المعروض العالمي من المشتقات؟ تقدم ورقتنا البحثية الكاملة اختباراً لآلية تسعير خامات أرامكو، مع رصد خمسة مؤشرات جوهرية تجب متابعتها بدقة في الأسابيع المقبلة. |
|
|


|

Argaam.com حقوق النشر والتأليف © 2026، أرقام الاستثمارية , جميع الحقوق محفوظة |
|
احصل على النسخة الكاملة من الورقة البحثية لأرقام إنتليجنس حمّل الآن |