

|
تبدأ رحلة معتمر من القاهرة بخيارات تخطيطية متعددة؛ فقد يختار حجز برنامج متكامل عبر وكيل سفر محلي مرخص، أو يفضل ترتيب رحلته ذاتياً عبر منصة سفر عالمية لتأمين إقامته الفندقية جوار المسجد الحرام مع تنسيق رحلته الجوية عبر جهة مستقلة. وقد يلجأ في حالات أخرى إلى إنجاز جزء من هذه الترتيبات أو كلها عبر منصة نسك الحكومية، أو يدمج بين هذه القنوات معاً. ورغم أن كافة هذه المسارات تقود المعتمر في النهاية إلى الوجهة ذاتها والنسك نفسه، إلا أن الهيكل المالي والتوزيع الاقتصادي للإنفاق يختلف جذرياً؛ إذ تتوزع تدفقاته النقدية بين قنوات وأطراف استثمارية وسياحية متباينة تماماً بناءً على نافذة الحجز التي اختارها. ولا يتوافق ذلك مع الطرح المعتاد لسوق العمرة؛ إذ ينصب الاهتمام في الغالب على مؤشرات الحجم: عدد المعتمرين القادمين، وعدد التأشيرات الصادرة، ومدى قدرة المملكة على الوصول إلى مستهدف 30 مليون معتمر سنويًا بحلول عام 2030. ووفقًا لهذه المؤشرات، حقق السوق نتائج تتجاوز المستهدفات بالفعل؛ فقد بلغ عدد المعتمرين القادمين من الخارج لأداء العمرة 18.03 مليون معتمر في عام 2025، متجاوزًا مستهدف العام البالغ 15 مليونًا بفارق كبير. غير أن أعداد المعتمرين لا تقدم سوى قدر محدود من المعلومات عن الجهات التي تستفيد من هذا النشاط والإنفاق المرتبط به. كما تكشف قراءة الأرقام الرسمية بمزيد من التدقيق عن سوق أكثر تعقيدًا مما قد توحي به المستهدفات. 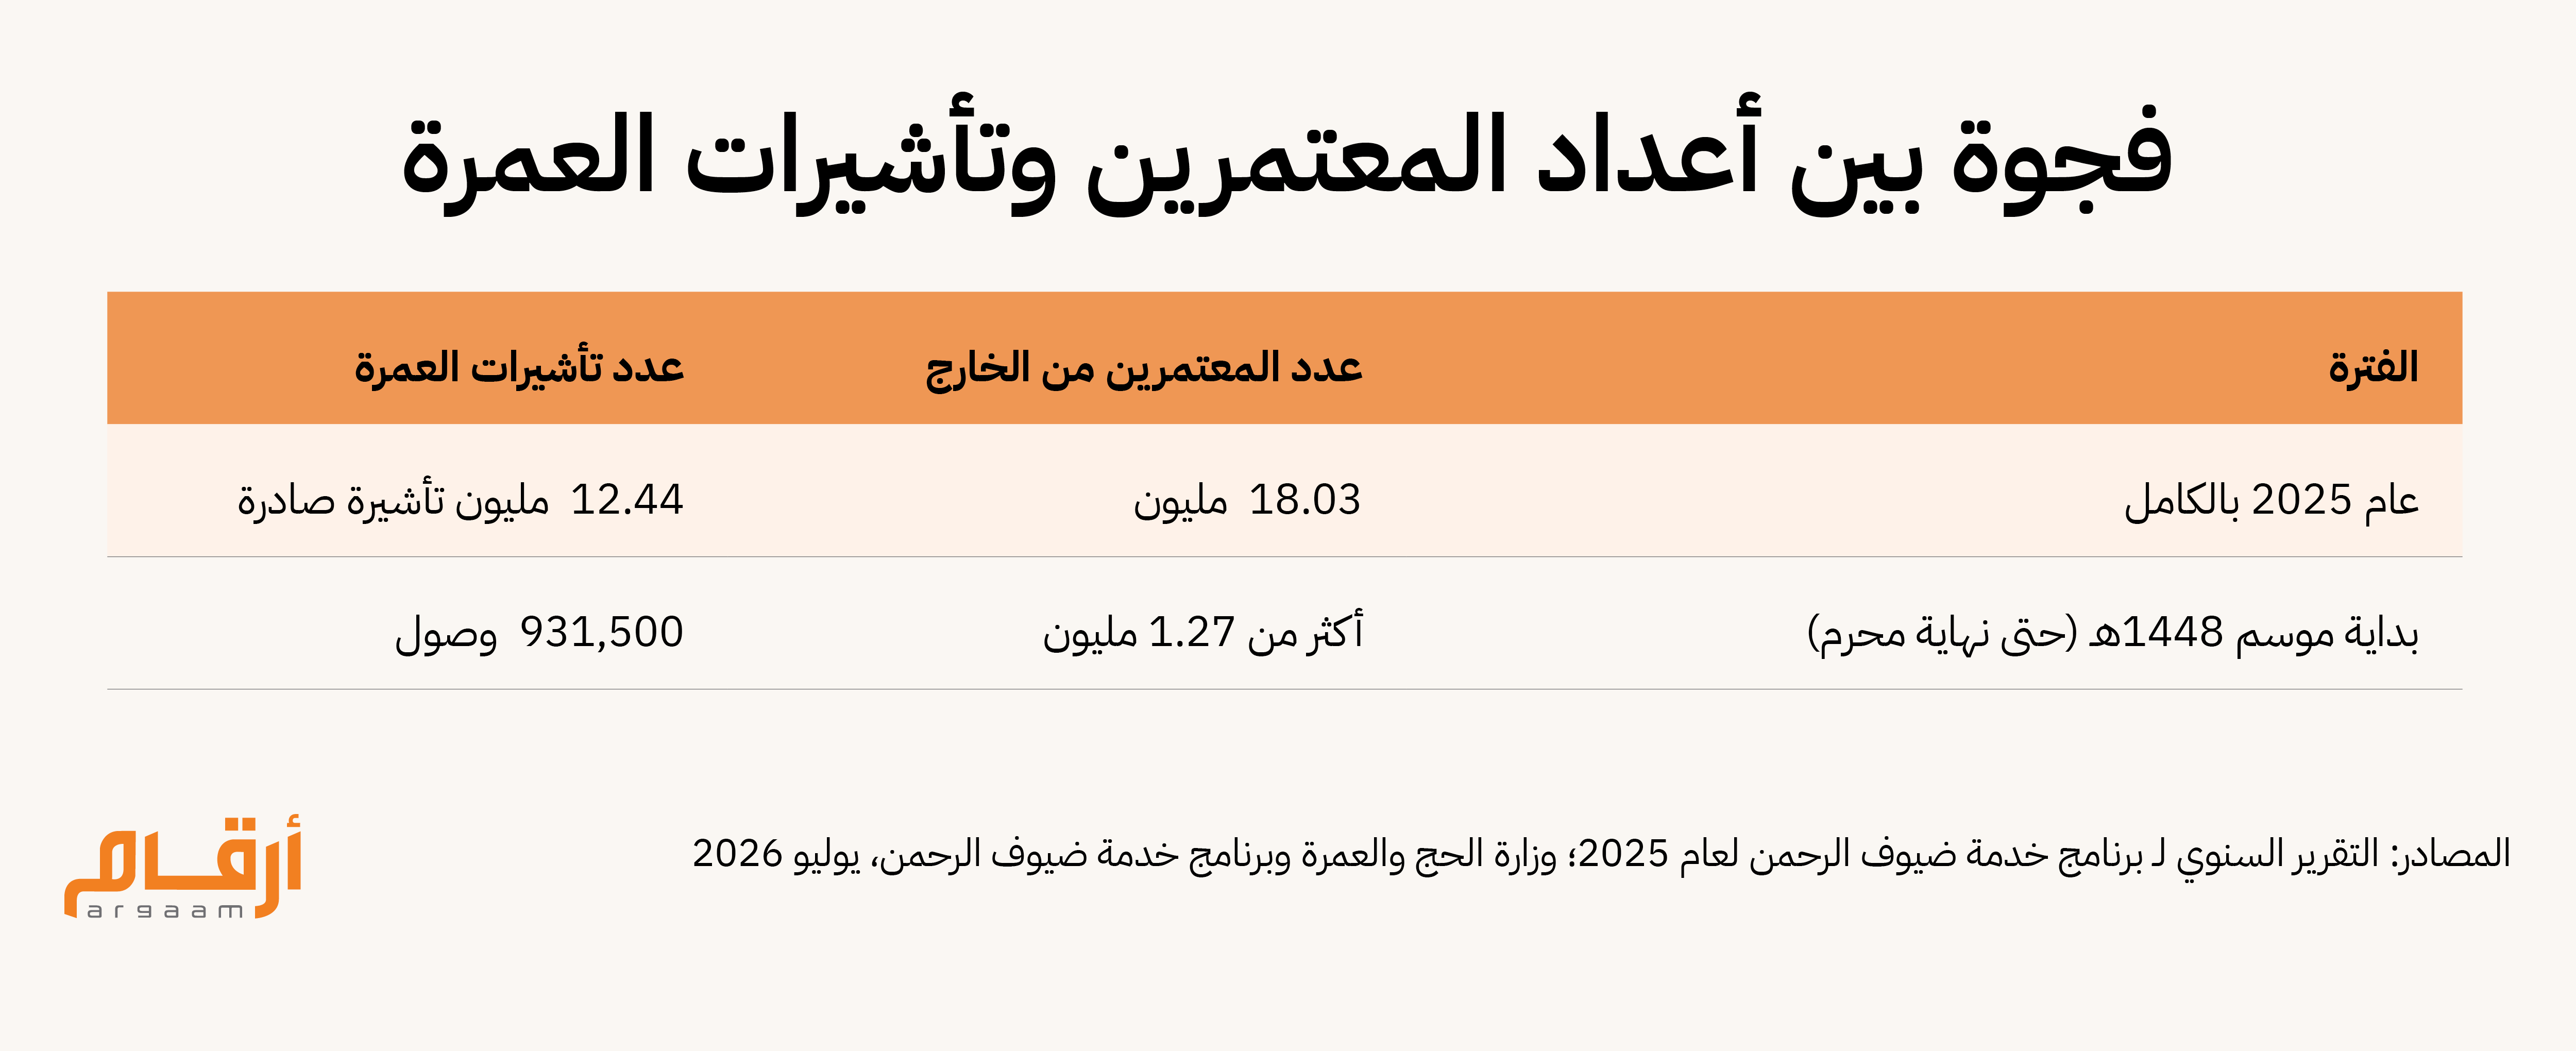 وضح البيانات الواردة في الجدول فجوةً ملموسة بين إجمالي أعداد المعتمرين وعدد تأشيرات العمرة الصادرة في الفترتين؛ ما يؤكد أن شريحة واسعة من ضيوف الرحمن لم تعد تعتمد على التأشيرة المخصصة للعمرة، بل تدفقت عبر تأشيرات بديلة تتيح قنوات مختلفة تماماً لحجز الرحلات، وسداد التكاليف، وترتيب السفر. ونتيجة لذلك، يفرض هذا التحول الجذري ضرورة إعادة تقييم الفرضيات التقليدية السائدة حول سوق العمرة، والتحقق من مدى مواكبتها لواقع الآليات الاقتصادية والتشغيلية الجديد.
🔎 سوق متعدد القنوات بين المعتمر والمسجد الحرام تقف شبكة واسعة من الأطراف: وكلاء سفر مرخّصون تفرض بعض الدول المصدّرة للمعتمرين التعامل معهم، ومنصات حجز عالمية، وشركات سفر سعودية تجمع الطيران والإقامة والنقل في باقة واحدة، وملاك فنادق، ومشغّلو نقل، ومزوّدو خدمات دفع. وفي قلب هذه الشبكة تقف الدولة، عبر منصة "نسك" التي باتت تخدم جميع الأسواق العشرة الأكبر للعمرة. وهنا يبرز التحدي التحليلي الأبرز في هيكلة القطاع؛ إذ يثير هذا الدور التنظيمي والتشغيلي المزدوج للمنصة الحكومية تساؤلات حول كيفية صياغة بيئة تنافسية متكافئة تضمن نمو واستدامة شركات القطاع الخاص إلى جانب المنصة التنظيمية. ولتفكيك هذا المشهد اقتصادياً، يصبح قياس الحصة السوقية الفعلية لمنصة نسك وحجم تدفقاتها الاستثمارية مقارنة بالشركات الخاصة متطلباً جوهرياً؛ كونه الأداة الوحيدة لتقييم كفاءة هذا التوازن الجديد، وتحديد أثره الفعلي على ربحية وقيم الشركات المدرجة في سوق الأسهم.
🔦 سيرا وجبل عمر نمطان مختلفان في سوق المعتمرين تتناول دراستنا الجديدة شركتين مدرجتين في تداول ترتبط أعمال كل منهما بسوق المعتمرين، ولكن من خلال نموذج مختلف. تحقق مجموعة سيرا القابضة (Seera) – إحدى أكبر شركات السفر في المملكة – إيرادات من تنظيم الرحلات وتوفير خدمات السفر، بينما تحقق شركة جبل عمر للتطوير (Jabal Omar) إيرادات من الغرف الفندقية التي تملكها بجوار المسجد الحرام. ورغم التوقعات الإيجابية بنمو عوائد كلتا الشركتين مواكبةً للارتفاع المطلق في أعداد المعتمرين، فإن التباين الجذري في نموذجي أعمالهما يفرز مستويات استجابة متباينة؛ مما يجعل جني الربح غير متساوٍ بالضرورة حال حدوث أي تحول هيكلي في سلوك المعتمرين وقنوات حجزهم. وفي حين يتبادر إلى الذهن أن التحول نحو الحجوزات الرقمية الحكومية سيهدد شركات السفر حصراً دون المساس بملاك الفنادق، فإن الواقع الاستثماري يبدو أكثر تعقيداً؛ إذ يظل الأثر الفعلي رهناً بالبنية التفصيلية لعمليات البيع والشراء، والمراحل التشغيلية التي يتولد فيها هامش الربح الأكبر، ومدى مرونة قوى التنافس الحرة في السوق ككل، وهي أبعاد حيوية تظل المؤشرات الكلية عاجزة عن فك شفرتها بمفردها. 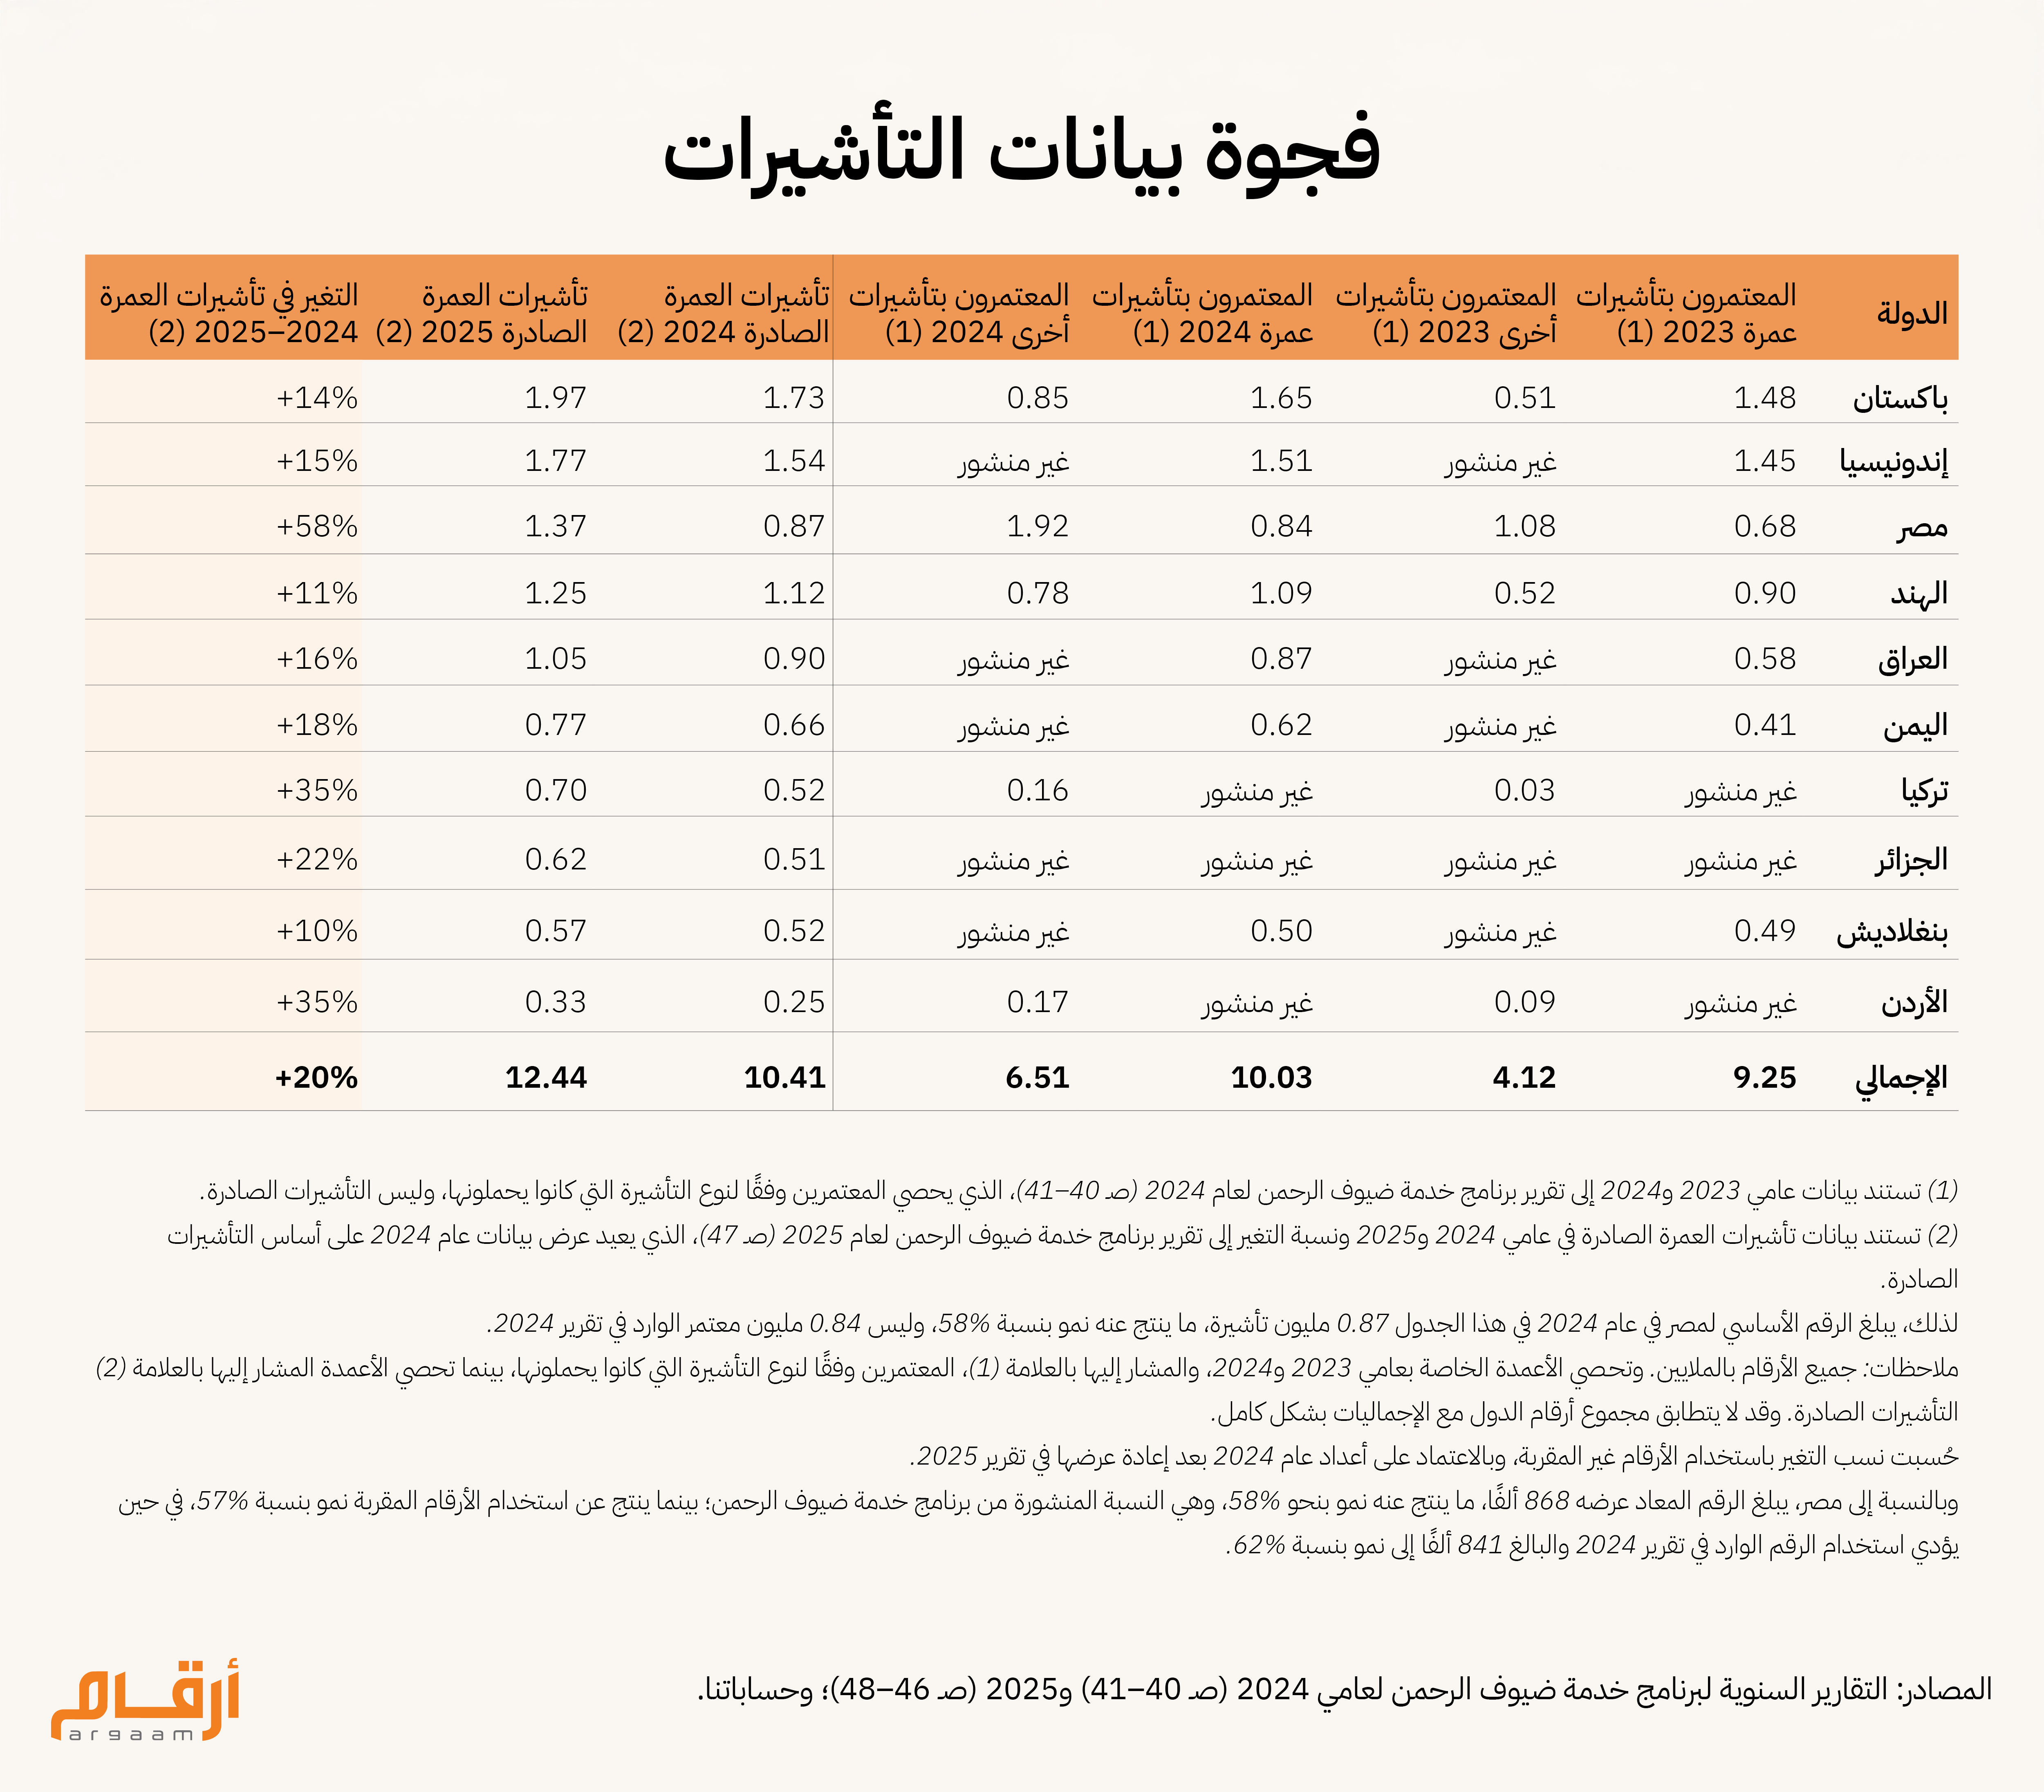
⁉️ حدود الرصد الكمي تُسلط هذه المعطيات الضوء على قيود جوهرية في هيكل البيانات المتاحة؛ فبينما تفصح المؤشرات الرسمية بدقة عن حجم التدفقات البشرية وأعداد المعتمرين، فإنها تفتقر إلى الزخم المعلوماتي ذاته فيما يتعلق بالديناميكيات المالية والتشغيلية للقطاع. إذ تظل التساؤلات قائمة حول حجم الإنفاق الفعلي للمعتمرين، والقنوات التوزيعية لحجوزاتهم، ومعدلات إلغاء العقود، فضلاً عن تحديد الجهات النهائية المستفيدة من هذه التدفقات النقدية. وفي غياب هذه البيانات الحيوية، يصبح من الصعب على الكيانات والمستثمرين خارج المنظومة الحكومية تقييم التوجه الهيكلي للسوق، والتحقق مما إذا كان يتجه نحو تنافسية أوسع، أم نحو تركز قطاعي، أم أن التغير لا يتعدى كونه زيادة في مستوى الشفافية التنظيمية فقط. وتنعكس هذه الفجوة التحليلية مباشرة على القرارات الاستراتيجية لمختلف الأطراف الفاعلة؛ فبالنسبة لوكيل السفر في القاهرة، يظل التساؤل محورياً حول ما إذا كانت منصة نسك تشكل تهديداً تنافسياً أم بوابة لفرص تشغيلية جديدة. ولدى المطور الفندقي في مكة المكرمة، تبرز الحاجة لتحديد مدى حساسية عوائده لآليات حجز النزلاء. في حين يواجه صانع السياسات تحدي تحديد طبيعة المؤشرات اللازمة لتقييم كفاءة الأداء الكلي للسوق. وبناءً عليه، وفي الوقت الذي حققت فيه المملكة مستهدفاتها الطموحة باستقطاب ملايين المعتمرين، فإن القيمة التحليلية الاستشرافية لهذه الدراسة تتجاوز الرصد الكمي للأعداد؛ لتجيب عن السؤال الجوهري: عندما يسجل المعتمر رقم 30 مليون وصوله، ما هي المنظومة الرقمية والتشغيلية التي ستدير عملية حجزه، وكيف ستتوزع العوائد الاقتصادية المصاحبة لإنفاقه عبر سلاسل القيمة؟
يمكنك الاطلاع على الدراسة كاملة من إعداد أرقام إنتليجنس. كما يمكن للمشتركين طلب منهجية الدراسة ومصادرها عبر البريد الإلكتروني (intelligence@argaam.com). |
|
|


|

Argaam.com حقوق النشر والتأليف © 2026، أرقام الاستثمارية , جميع الحقوق محفوظة |