

|
على عكس الرواية السائدة التي يرددها بعض المحللين باختزال مطمئن، تكشف أرقام النصف الأول من عام 2026 أن ارتفاع أسعار النفط لم يعوض تراجع الصادرات السعودية إلا بالكاد. فاستقرار الإيرادات يعود حصرا لآلية احتساب حصة الدولة من البرميل، وهي آلية دقيقة قد تضغط على الميزانية وبسرعة قياسية إذا انخفضت الأسعار. والأهم أن الآلية نفسها التي دعمت الإيرادات حين ارتفعت الأسعار، قد تضغط عليها بوتيرة أسرع إذا تراجعت. فخلال الربع الثاني، سجّلت صادرات المملكة من النفط الخام تراجعا كبيرا بلغت نسبته 38% على أساس سنوي، والمفارقة أن الإيرادات النفطية للحكومة قفزت في المقابل بنسبة 22%. هذه المفارقة تثبت أن المعادلة الحسابية البسيطة — القائمة على ضرب السعر في الكمية — لم تعد صالحة لتقييم واقع المالية السعودية، بل تعكس قراءة قاصرة تغفل المتغير الجوهري الجديد المحرك للميزانية. وعند تتبع البيانات المعلنة بدقة، تتضح المفارقة أكثر، فبينما نجح ارتفاع الأسعار في تعويض البراميل المفقودة بشكل شبه كامل والحفاظ على استقرار عوائد الصادرات، يظل السعر وحده عاجزا عن تفسير تلك القفزة التي ضخت 33.4 مليار ريال إضافية في خزينة الدولة مقارنة بالربع المماثل من العام السابق. السر هنا لا يكمن في حركة السوق، بل في حصة الحكومة الصافية من كل برميل. انخفضت كمية النفط المصدّرة، لكن ارتفاع الأسعار عوّض ذلك، فبقي إجمالي ما تجنيه المملكة من بيع النفط ثابتًا تقريبًا عند 37.4 مليار دولار. ومع ذلك، زادت الإيرادات النفطية للحكومة 33.4 مليار ريال. والسبب أن نصيب الحكومة من كل برميل ارتفع، إذ تضاعفت مدفوعات الريع من أرامكو من 32.6 إلى 67.5 مليار ريال. 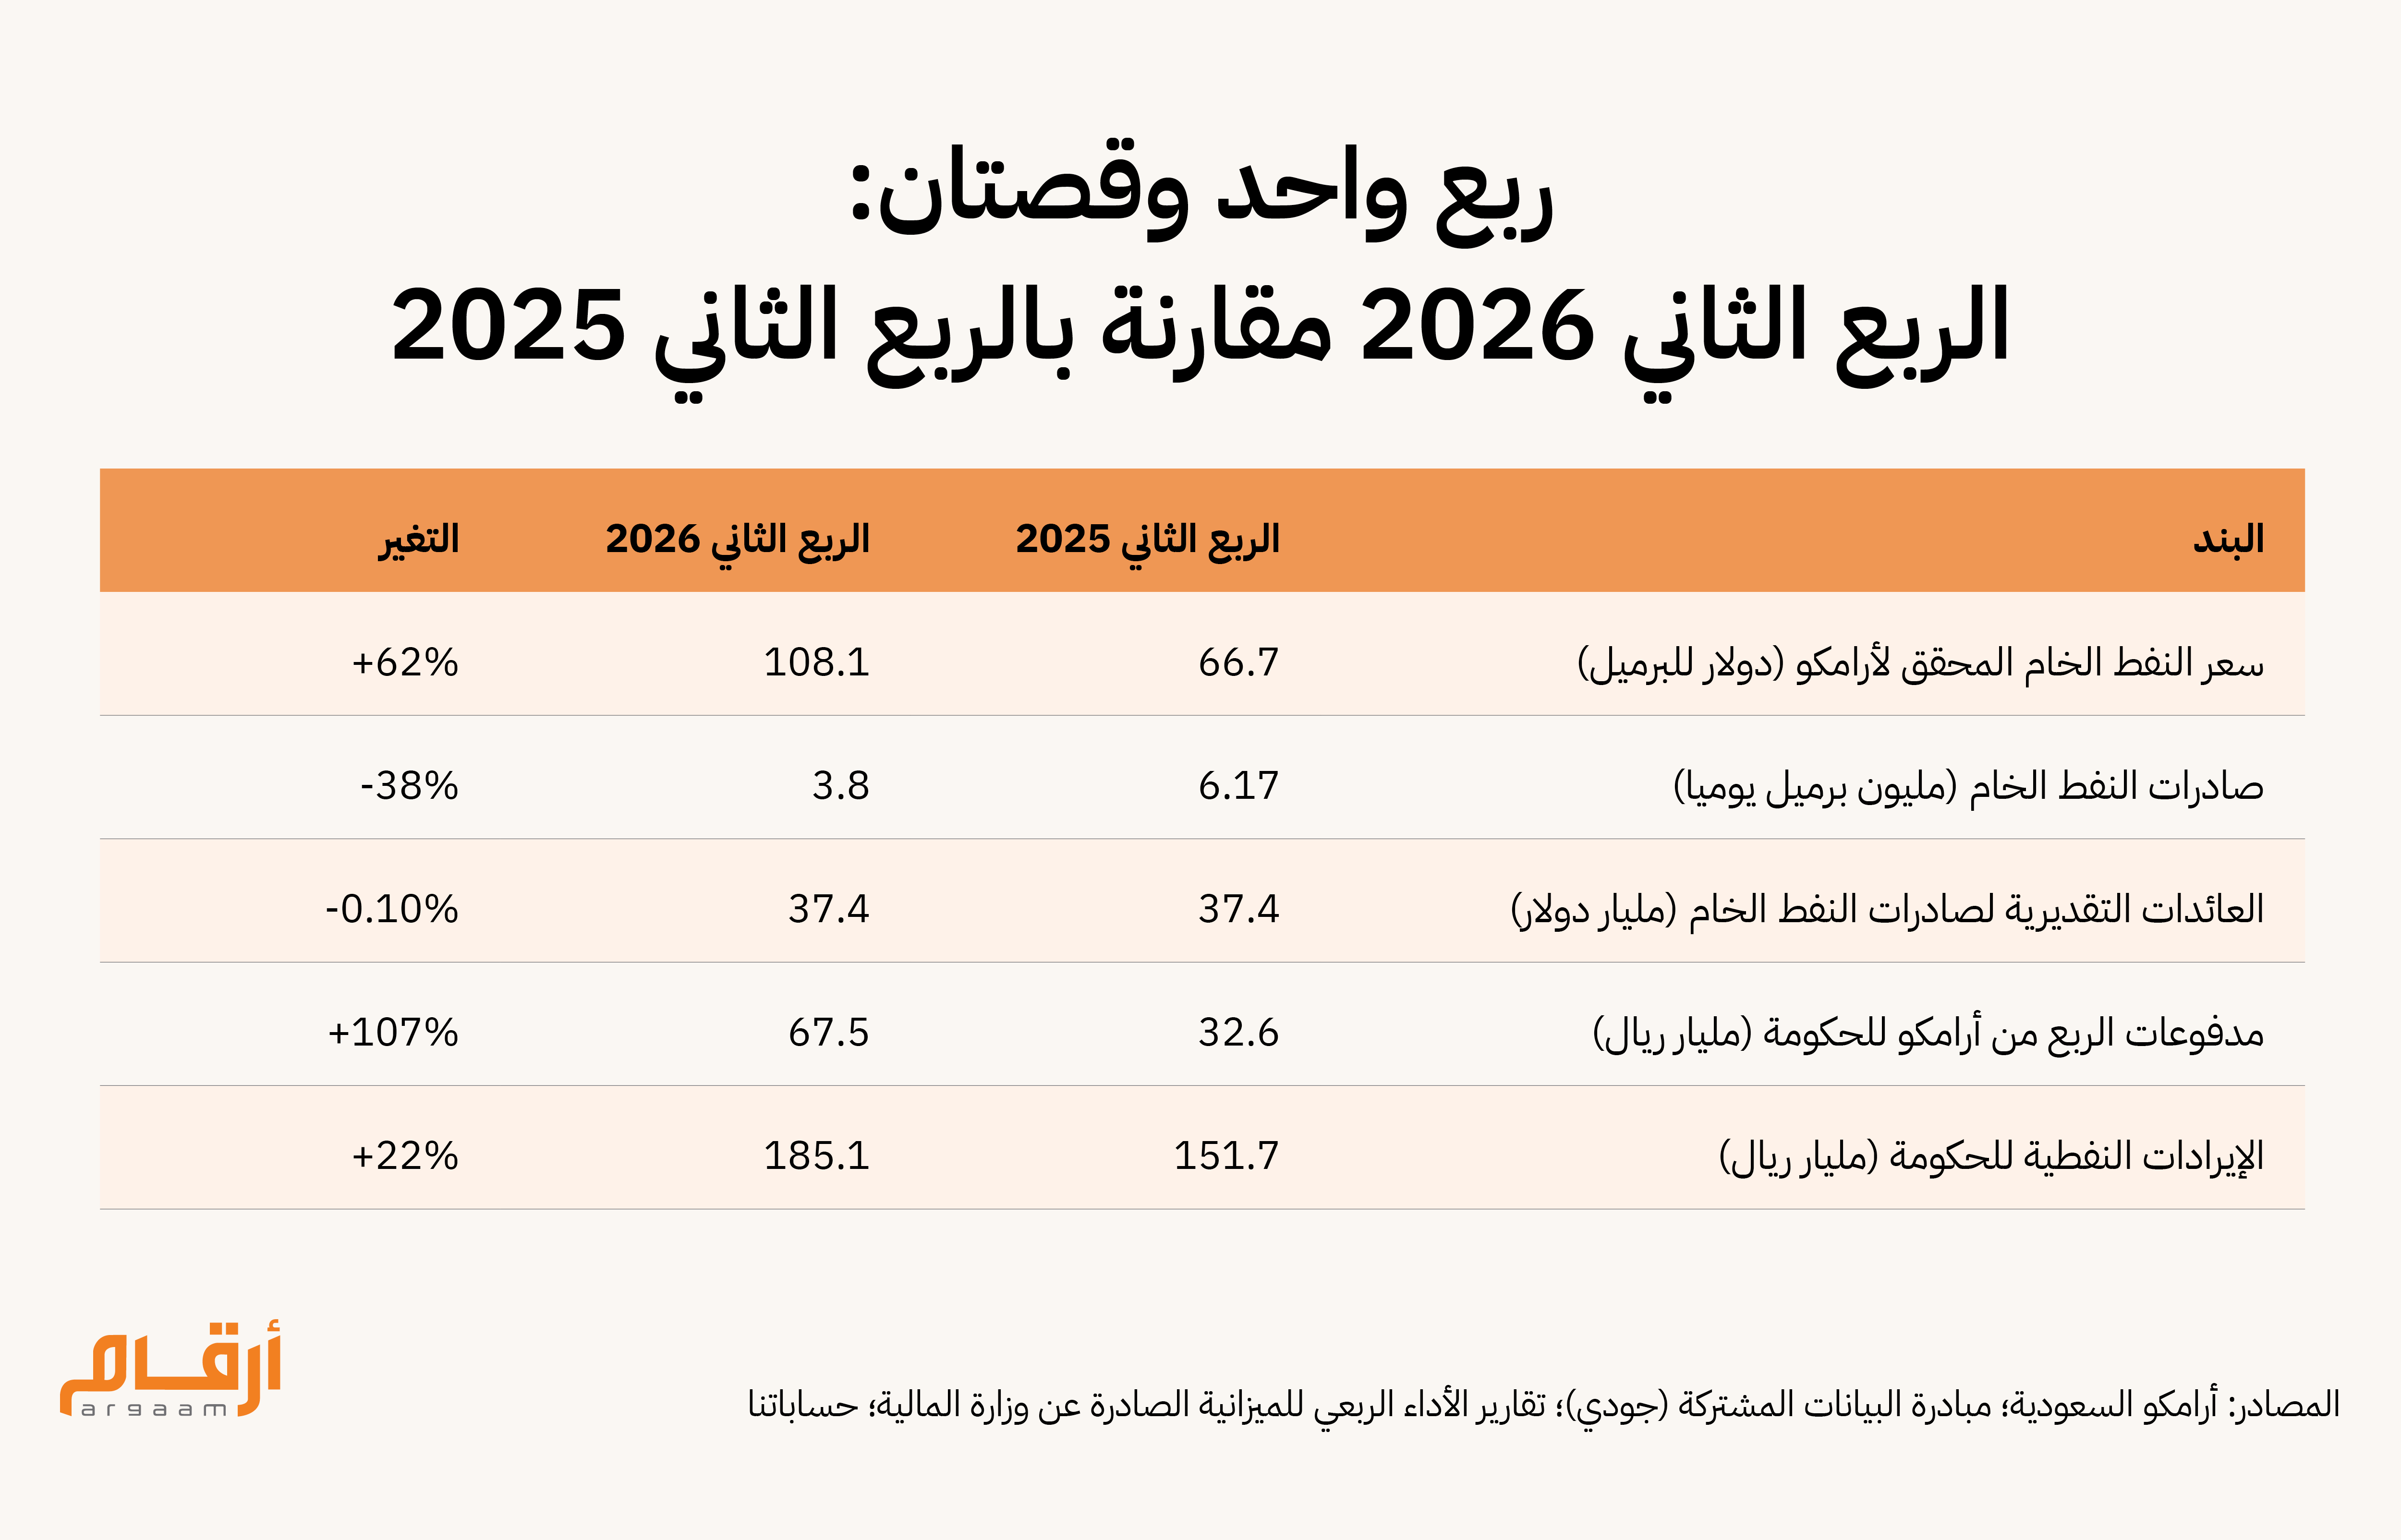
🔎 حصة تتغير بتغير السعر بموجب اتفاقية الامتياز المعدّلة لأرامكو، يرتفع الريع الذي تحصل عليه الدولة وفق شرائح متدرجة: 15% من السعر حتى 70 دولارًا للبرميل، و45% من الجزء الواقع بين 70 و100 دولار، و80% مما يزيد على 100 دولار. وتُظهر إفصاحات أرامكو أن مدفوعات الريع للحكومة ارتفعت بأكثر من الضعف في الربع الثاني، وهي زيادة تتطابق إلى حد كبير مع ارتفاع الإيرادات النفطية وفق بيانات وزارة المالية. وهذا يغيّر طبيعة السؤال، فالدخل النفطي للمملكة لا يعتمد على السعر فحسب، بل على موقع السعر من مستويي 70 و100 دولار. لكن هذا التصميم الهيكلي يعمل كذراع مالي مزدوج الأثر، فبقدر ما يضاعف المكاسب وقت الأزمات واشتعال الأسعار، فإنه يتسبب في هبوط كبير للإيرادات عند التراجع. على سبيل المثال، إذا تراجع برنت من 108 دولارات إلى 90 دولارا أي بنسبة 17%، فإن ريع الحكومة للبرميل الواحد سيهبط بنحو 36%، أي بأكثر من ضعف وتيرة انخفاض السعر في السوق. هذه الحساسية العالية تفكك المفهوم التقليدي لـ سعر تعادل النفط الذي تردده كل عام السردية الإعلامية (لا سيما الغربية) وتصفه بأن الميزانية وعجزها تُبنى عليه، فعندما تتأرجح العوائد الحكومية بهذا التفاوت الحاد فوق حاجز الـ 100 دولار وتحته، يصبح الاعتماد على سعر متوسط واحد أداة خاطئة، وعاجزة عن قياس الحجم الحقيقي للمخاطر التي تواجه المالية العامة.
🔦 الجانب الآخر من الميزانية إذا كانت الإيرادات النفطية قد صمدت بفضل هيكل الريع الذكي، فمن أين تسلل تفاقم العجز؟ بنهاية يونيو، سجلت الميزانية عجزاً ناهز 160 مليار ريال، مستهلكاً 96.7% من إجمالي العجز المقدر للعام بأكمله. إلا أن قراءة توقيت هذا العجز تكشف مفاجأة غابت عن المنصات الإخبارية التي نشرت عن النصف الأول، إذ تشكّل 79% منه (نحو 125.7 مليار ريال) خلال الربع الأول — أي قبل ذروة اضطراب الصادرات بسبب التوتر الجيوسياسي والحرب الأميركية-الإيرانية. أما في الربع الثاني، الذي شهد أكبر تراجع لشحنات النفط، فلم يتجاوز العجز 34.3 مليار ريال، ليبقى عند مستوياته المعتادة في العام السابق. المحرك الفعلي للعجز لم يكن تراجع براميل النفط، بل التوسع الملحوظ في الإنفاق الحكومي التنموي، الذي قفز بنسبة 20% على أساس سنوي في الربع الأول وسط ثبات الإيرادات. وفي المقابل، تُظهر المؤشرات المالية الحاجة إلى تعزيز وتيرة نمو العوائد غير النفطية لتواكب خطط التوسع، حيث بلغت الزيادة في الإيرادات غير النفطية 6.2 مليار ريال فقط خلال النصف الأول. وبتدقيق النسبة والتناسب بين دفتي الميزانية، يتضح أنه مقابل كل 16 ريالا من الإنفاق الإضافي الموجه للمشاريع والتنمية، ساهم نمو الإيرادات غير النفطية بتغطية ريال واحد من تلك الالتزامات المستجدة.
⁉️ السؤال الذي سيجيب عنه النصف الثاني بجمع هذه المعطيات، تتشكل قراءة مغايرة لطبيعة التوازنات المالية، إذ يظهر أن الضغوط على الميزانية ترتبط بشكل وثيق بوتيرة الإنفاق التنموي الموجه للمشاريع الوطنية، في حين ساهم هيكل الريع التصاعدي لأرامكو في تعزيز مرونة الإيرادات وحمايتها، مستفيدا من مستويات الأسعار التي أفرزتها متغيرات السوق. هذا المشهد يضعنا أمام تساؤل مالي محوري سنعرف إجابته من البيانات الكاملة للنصف الثاني: هل كانت قفزة الإنفاق في النصف الأول مجرد تعجيل لإنفاق مجدول سيتراجع في الأشهر المقبلة، أم أنها أصبحت مستوى أساس جديدا تفرضه الالتزامات الاستثمارية للمشاريع الكبرى؟ وهل ينبغي أن يُبنى التخطيط المالي على مستويات الأسعار الفاصلة، مثل 70 و100 دولار للبرميل، بدلا من الاعتماد على متوسط سعري واحد؟ أما المسؤولون التنفيذيون في الشركات التي تعتمد أعمالها على الإنفاق الحكومي، فالسؤال بالنسبة لهم: هل يمكن أن يستمر الإنفاق بوتيرة النصف الأول نفسها إذا تراجعت أسعار النفط؟ وقد تختلف الإجابات من قارئ لآخر، لكن أرقام العام كاملا ستكشف أيها كان صائبا. |
|
|


|

Argaam.com حقوق النشر والتأليف © 2026، أرقام الاستثمارية , جميع الحقوق محفوظة |